一度扶養から外れると戻れない? 学生・子供・パートの手続きと損しない目安を解説【お金の学校】


家族の働き方やライフスタイルの変化に伴い、避けて通れないのが「扶養」に関する問題です。今回は「扶養」について、手続きや目安を見ていきましょう。
100歳社会を笑顔で過ごすためのライフプラン、LIFEBOOK(R)を提唱する、独立系ファイナンシャルプランナー藤原未来がわかりやすく解説します。
※本記事の金額基準は2026年9月時点の制度に基づいています。税制・社会保険制度は改正が続いているため、最新情報は国税庁・日本年金機構・お勤め先の健康保険組合等でご確認ください。
一度扶養から外れると戻れない?
扶養制度における再加入の可否と、誤解が生じる背景にある構造的な要因から紐解いていきましょう。
扶養から外れても、条件を満たせば戻れることがある
就労条件や収入状況が変化し、再び要件を満たせば、何度でも扶養に戻ることができます。経済環境の変化により、生計維持関係が再度立証されれば、制度上の扶養状態への再加入が認められます。
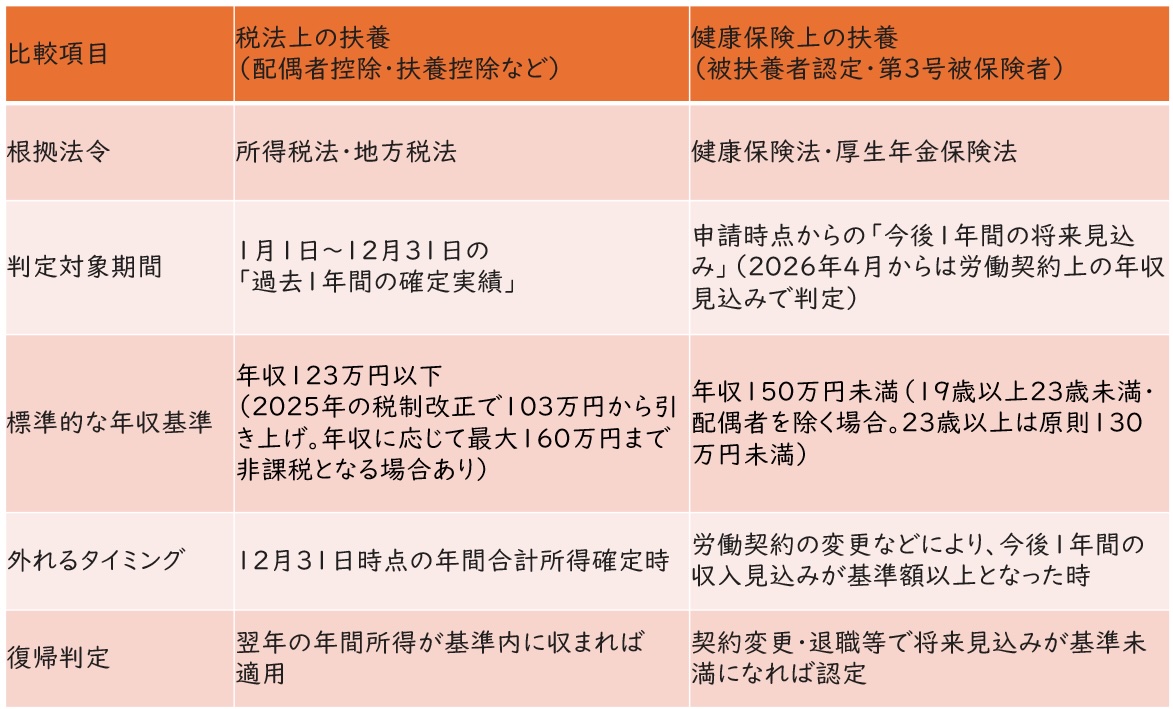
「税法上の扶養」と「健康保険上の扶養」は別物
両者は全く異なる法令に基づき、評価基準や判定を行なう期間の捉え方も大きく異なっています。
<図表1>「税法上の扶養」と「健康保険上の扶養」の比較
戻れるかどうかは、収入・働き方・加入先で変わる
本人の将来的な収入見込み、雇用形態、ならびに被保険者が加入している健康保険組合の解釈・規約によって決定されます。特に社会保険の被扶養者認定においては、全国健康保険協会(協会けんぽ)と企業独自の健康保険組合との間で、直近数か月の平均給与の扱いや必要経費の控除範囲などに細かな相違が存在するため、個別の加入基準に合わせた事前確認が不可欠です。
「一度外れたら終わり」と誤解されやすい理由
主な要因は、税法上の「年間の実績判定」と社会保険上の「労働契約上の年収見込み」が混同されている点にあると推察されます。税制面において、ある年に年収基準を超過すると、その年(1月〜12月)の扶養控除は利用できなくなるため「その年はもう控除を取り戻せない」という事態が生じます。
これが「永久に扶養に戻れない」という文脈にすり替わって定着したと考えられます。
扶養から外れる時期はいつ?
どの時点でどのような変化が生じた際に資格が喪失するのか、その時期を把握しておくことが重要です。
年収が基準を超えた時の考え方
税法上の扶養は、毎年1月1日から12月31日までの1年間に支払われた給与の額面総額(非課税通勤手当を除く)によって判定されます。年の途中で一時的に給与が増加した場合であっても、12月31日時点での年間累計収入が基準内であれば、税法上の扶養から外れることはありません。
月収・見込み収入で判断される場合がある
社会保険上の扶養判定は、暦年での実績集計ではなく「認定日以降、将来に向けて1年間に見込まれる収入」を基準とします。具体的には、年収130万円(月額108,333円換算)以上の給与が発生する雇用契約を締結した時点、あるいはシフト増加により直近3か月の平均月収が108,333円を超越し、今後もその状態が継続すると見込まれる時期で被扶養者資格が喪失します。
なお、勤務先で自分自身が社会保険に加入するかどうかの基準(いわゆる「106万円の壁」=月額8.8万円の賃金要件)は、2026年10月をめどに撤廃される予定です(施行日は法律上「公布から3年以内の政令で定める日」とされており、確定日ではありません)。撤廃後は「週の所定労働時間20時間以上」が主な加入基準として残り、対象となる企業規模要件(現在は従業員51人以上)も2027年10月以降、段階的に縮小されていく予定です。
年の途中で扶養から外れるケース
年の途中で昇給が行なわれた場合や、所定労働時間が延長されて雇用契約が改定された場合、その契約変更の施行日をもって社会保険の扶養から外れます。契約改定がない場合でも、残業の増加や繁忙期対応により月収108,333円を超える状態が連続し、今後1年間の見込み年収が130万円を上回ると判断された場合は、基準を超過した月の初日等に遡及して資格喪失手続きが行なわれます。
パート・個人事業主・フリーランス・失業手当で違うポイント
収入の形態や求職状況によって、社会保険の扶養判定基準には異なるルールが適用されます。
<パート・アルバイト>
今後の見込み給与が年収130万円以上、または週20時間以上の勤務で勤務先の社会保険に加入する場合に扶養から外れます(2026年10月以降、月収基準に代わり労働時間基準が中心になります)。
<個人事業主・フリーランス>
「総収入」から「直接的必要経費」を差し引いた額で判定されますが、健康保険上控除できる経費は税法上の必要経費とは異なり、具体的な取扱いは加入する健保組合により異なります。
<失業手当(雇用保険の基本手当)>
基本手当日額が3,612円以上(130万円 ÷ 360日)の場合、受給期間中は扶養から外れ国保・国民年金へ加入。3,611円以下は扶養継続。
扶養から外れたら、いくら稼げば損しない?
扶養を抜けて働く際に最も注意すべきは、「額面収入が増えたにもかかわらず、税金や保険料の負担によって手取り収入が減ってしまう現象。いわゆる手取りの逆転現象・働き損です。
「少し超えただけ」が損に感じやすい理由
所得税や住民税などの税金は、収入増に対して税額が緩やかに増加し、手取りが額面増加分を逆転することは原則として発生しません。しかし、社会保険料は年収130万円(あるいは106万円)の壁を超えた瞬間に、収入全体に対して約15%〜30%相当の自己負担が一律で発生します。
たとえば、年収120万円(扶養内)で働いていた方が年収135万円まで稼いだ場合、新たに年間約15万〜20万円前後の保険料が発生し、額面収入は6万円増えたものの手取り収入が約10万〜14万円減少するという逆転現象が生じます。
所得税・住民税・社会保険料を分けて考える
<123万円の壁>
本人に所得税課税が開始される(2025年改正で103万円から123万円に引き上げ、年収により最大160万円まで非課税の場合あり)。ただし、手取りは増えるため、この壁単体で「働き損」は生じません。
<130万円の壁/週20時間の壁>
自身で社会保険に加入。一律の保険料が発生するため、最も手取りに大きな影響を与える。106万円の壁(月8.8万円基準)は2026年10月に撤廃予定で、以後は主に週20時間の勤務時間基準に置き換わります。
<150万円の壁>
配偶者(夫など)の税控除が段階的に減り始める。
パート・学生・子供で損益ラインが変わる
損益分岐点は、対象者が「配偶者(パート)」であるか「学生・子供」であるかによって大きく異なります。
<図表2>対象者・働き方別の損益分岐点
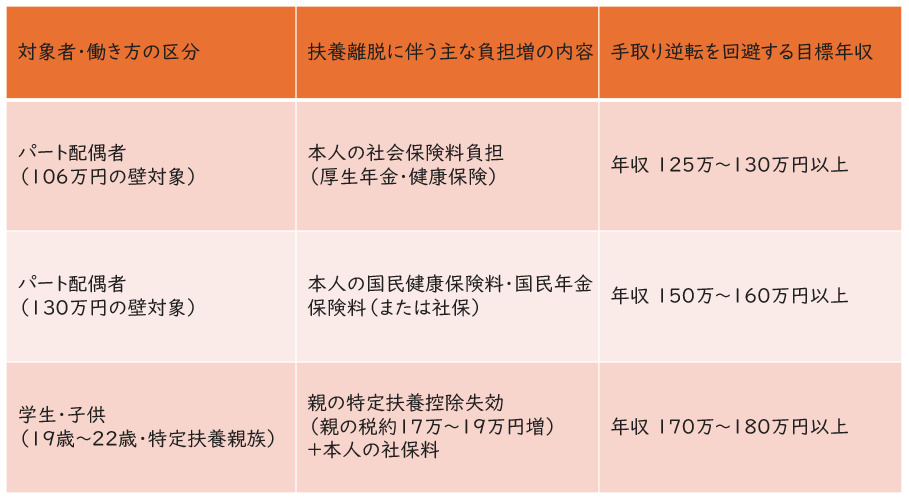
配偶者の場合、年収が123万円を超えても配偶者特別控除が段階的に適用されるため、主たる生計維持者の税負担が急激に跳ね上がることはありません。そのため、自身が負担する社会保険料を上回る年収150万〜160万円以上を目指せば逆転現象を解消できます。
一方、19歳〜22歳の学生・子供を持つ世帯の場合、2025年の税制改正でこの仕組みは「特定親族特別控除」に変わりました。年収150万円までは親の控除が満額維持され、150万円超〜188万円は控除額が段階的に減っていく緩やかな設計になっています。
学生本人にとっての主な分岐点は、自身が社会保険に加入することではなく、親の健康保険の扶養に入れるかどうかです。19歳〜22歳の場合、その基準は年収150万円未満となっています。
よくある疑問Q&A
現場で特に寄せられる5つの疑問についてQ&A形式で解説します。
一度扶養から外れた子供は戻れない?
A・条件を満たせば、いつでも戻ることができます。大学在学中にアルバイトなどで年間収入の見込みが150万円以上となり扶養から外れた場合でも、翌年に学業に専念して収入が減少(見込み年収150万円未満)した場合や、卒業後に一時的に無職となった場合は、必要な申請手続きを行うことで再び親の扶養に入ることが可能です。
学生が扶養から外れたらどうなる?
A・本人に税金・保険料がかかるだけでなく、親の控除にも影響します。学生自身が国民健康保険・国民年金に加入する義務が生じるほか、年収が150万円を超えると親の「特定親族特別控除」が段階的に縮小していくため、親の所得税・住民税が増える可能性があります(2025年改正前のような急激な崖ではなく、188万円まで緩やかに減っていく設計です)。
扶養から外れたら、いくら稼げば損しない?
A・パートなら「150万〜160万円以上」、学生は「親の健康保険の扶養に入れるかどうか(19歳〜22歳の場合は年収150万円未満が基準)」がまず重要な分岐点です。以前のように「103万円以下に抑える」「170万〜180万円稼ぐ」という単純な二択ではなく、親の控除が150万円までは満額、188万円まで段階的に減る仕組みに変わったため、無理に一気に稼ぐ必要性は薄れています。世帯構成や親の所得によって最適なラインは変わるため、個別の試算をおすすめします。
年の途中で扶養から外れると損?
年の途中で見込み収入が基準(月収108,333円)を超えたにもかかわらず手続きを怠っていると、過去に遡って資格を取り消され、国民健康保険料や過去の医療費給付分(7割相当)の一括返還を求められるトラブルに発展することがあります。判明した時点で速やかに手続きを行なうことが重要です。
扶養に戻るには何をすればいい?
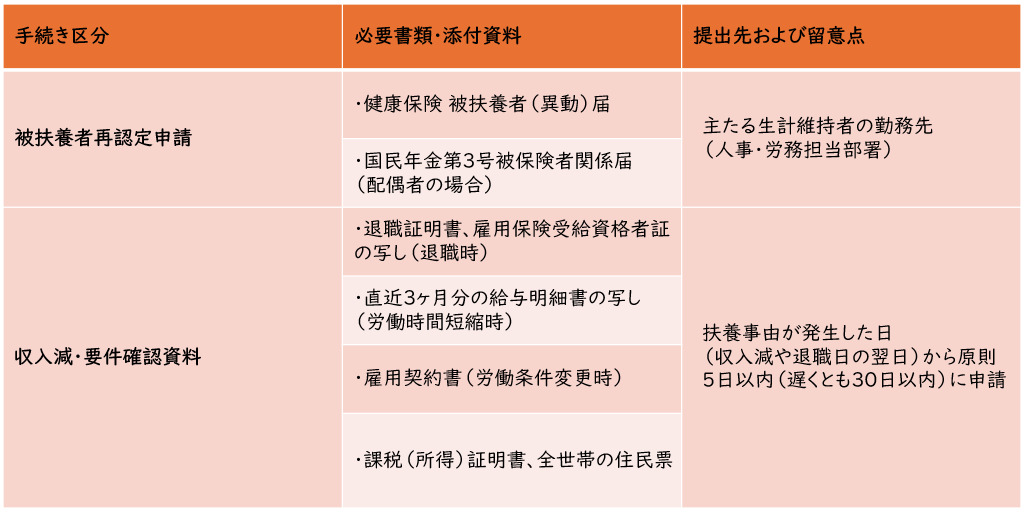
A・主たる生計維持者の勤務先へ必要書類を提出します。税法上の扶養は年末調整時の「給与所得者の扶養控除等(異動)申告書」の提出で完了します。社会保険上の扶養へ再加入する場合は、以下の必要書類を勤務先の人事・労務担当部署へ提出します。
<図表3>扶養に戻る際の必要書類
まとめ
「一度扶養から外れると戻れない」というのは制度上の事実ではなく、条件を満たせばいつでも再申請が可能です。扶養の仕組みを検討する際は、以下のポイントを整理しておきましょう。
・税金と社会保険のルールを切り分けて考える。
・短期的な手取りの損益ライン(年収123万円・130万円・150万円・160万円など)を把握する。特に2025年の税制改正で「103万円の壁」は123万円(人によっては最大160万円)に、学生の特定扶養控除は「特定親族特別控除」として150万円・188万円のラインに変わっている点に注意する。
・2026年10月に予定されている「106万円の壁」撤廃の動向を確認する(撤廃後は週20時間の勤務時間基準が中心になる見込み)。
・社会保険加入による将来の年金増額や手当金などのメリットも比較する。
制度を正しく理解し、ご家族のライフスタイルや将来設計に合わせた最適な働き方を選択していきましょう。資産運用や投資の助言は、今や銀行などの金融機関の窓口でもさかんに行なわれています。同時に、インターネット上でもYouTubeやSNSを通じて色々な人がそれぞれの立場から投資術などを発信しています。しかし、それらの助言は本当にあなた自身に適したものなのでしょうか?
さまざまな金融商品が出回っている世の中だけに、あなたの味方になって守ってくれる相談相手を持つことが必要な時代になっています。ご自身のライフプランを考える時には、生命保険や金融商品の販売をせずに中立的な立場から相談対応に徹する独立系のファイナンシャルプランナーへの相談をお勧めします。
●構成・編集/京都メディアライン(HP:https://kyotomedialine.com FB:https://www.facebook.com/kyotomedialine/)
●取材協力/藤原未来(ふじわらみき)
株式会社SMILELIFE project 代表取締役、1級ファイナンシャルプランニング技能士。2017年9月株式会社SMILELIFE projectを設立。100歳社会の到来を前提とした個人向けトータルライフプランニングサービス「LIFEBOOK®サービス」をスタート。米国モデルをベースとした最先端のFPノウハウとアドバイザートレーニングプログラムを用い、金融・保険商品を販売しないコンサルティングフィーに特化した独立フランチャイズアドバイザー制度を確立することにより、「日本人の新しい働き方、新しい生き方」をプロデュースすることを事業の目的とする。
株式会社SMILELIFE project(https://www.smilelife-project.com)