「投資信託」は3つの視点から自分に合った運用スタイルを決めよう【老後資金のつくり方】


2019年、金融庁のまとめた報告書により、「老後2000万円問題」が取り沙汰されるようになりました。高齢夫婦の無職世帯が公的年金だけで暮らした場合、老後30年間で約2,000万円の金融資産が不足するとされる問題です。このように、老後資金をどう確保していくかは、多くの人にとって、避けられない課題です。
そこで、参考にしたいのが、野村羊一郎著『FPの息子が母に学んだ 使っても減らない老後資金のつくり方』(CEメディアハウス)です。ひとりの女性が25年にわたって投資と向き合いながら、老後のお金を育て、取り崩し、家族へとつないでいく物語となっていて、第1章から第4章までの物語編と第5章の知識編でわかりやすく構成されています。
今回は、『FPの息子が母に学んだ 使っても減らない老後資金のつくり方』(CEメディアハウス)の中から、「株式の成長を、投資信託で取り込む」と「『哲学』を持つか、『平均』を持つか」を紹介します。
株式の成長を、投資信託で取り込む
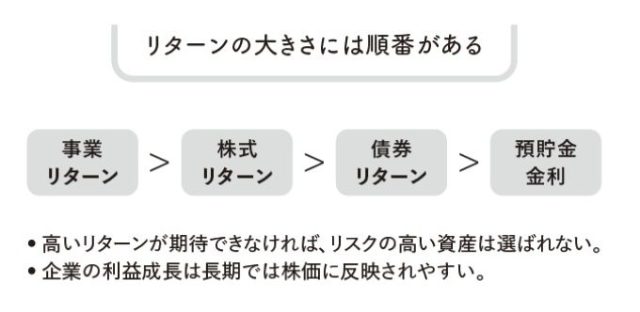
一般に、預金→債券→株式の順に、リターンもリスクも高くなる傾向があります。
より高いリターンが期待できなければ、投資する側はリスクの高い資産を選びません。企業が利益を稼ぎ続けることで、その利益が積み上がり、企業価値が高まっていきます。その分、株式は預金や債券よりも高いリターンが期待できるのです。
株価は短期ではニュースで動きますが、長期では企業の利益成長を反映します。だからこそ、上がっても下がっても、冷静でいることが大切です。
ただし、個別銘柄の株式投資では、企業を選び続ける知識と経験、労力が必要です。
一方、投資信託を使えば、一つのファンドで多くの企業に分散して投資できます。
積立投資では、毎月同じ金額を自動で買い続けることができます。また、老後の取り崩し設計にも活用でき、資産は信託銀行で分別管理されるため安心です。
さらに、NISAやiDeCoを活用すれば、税制上のメリットもあります。
長期投資・分散・積立・取り崩しを、一つで実現しやすい。これが投資信託の強みです。
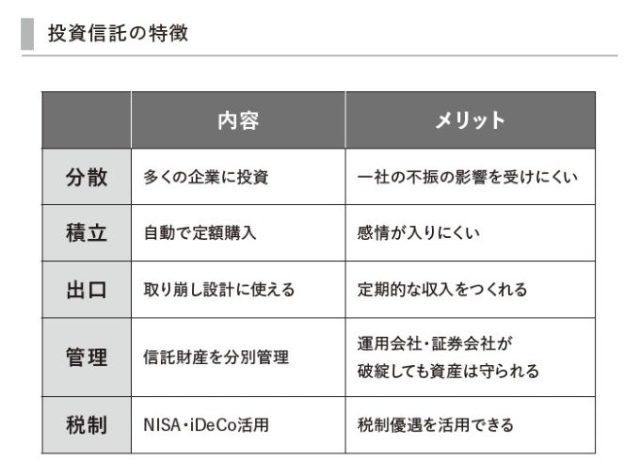
※分別管理は価格下落を防ぐ仕組みではありません。
※リターンの順序は一般的な傾向であり、将来のリターンを保証するものではありません。
「哲学」を持つか、「平均」を持つか
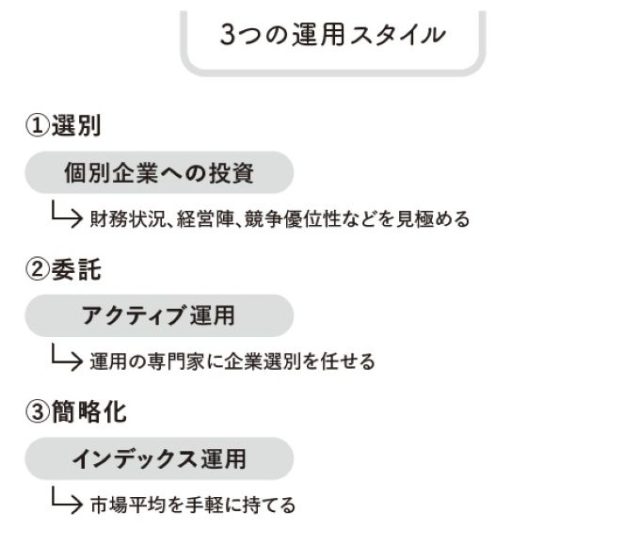
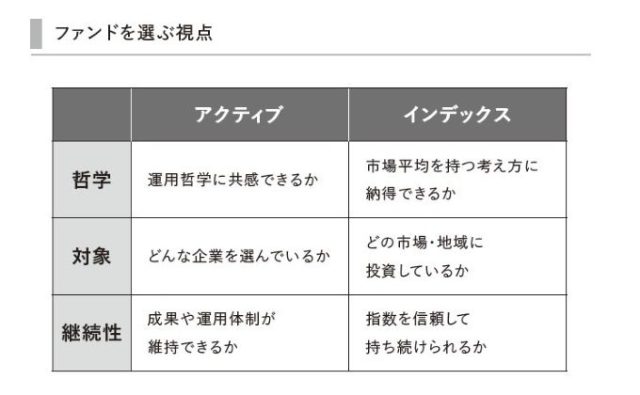
投資信託の運用方針には、主に「アクティブ」と「インデックス」があります。自分に合った方針を選ぶために、3つの視点から整理してみましょう。
① 選別:個別企業への投資です。財務状況、経営陣、競争優位性などを調査し、よりよいと考える企業を選ぶ。個人が企業を選び続けるのは簡単ではありません。
② 委託:企業選びを専門家に委ねるのが「アクティブ運用」です。過去実績だけでなく、「運用哲学」や継続性も見ておきたいところです。
③ 簡略化:企業選びをせず、市場全体の動き、つまり指数に連動することを目指すのが「インデックス運用」です。個別企業を調査する手間を省くことで低コストを実現しており、手軽に「市場平均」を持てる方法です。
投資の本質は、企業が利益を生み、成長していく果実を家計に取り込むこと。「哲学」「平均」のどちらを選ぶにしても、「長く持ち続ける」ことが大切です。
* * *
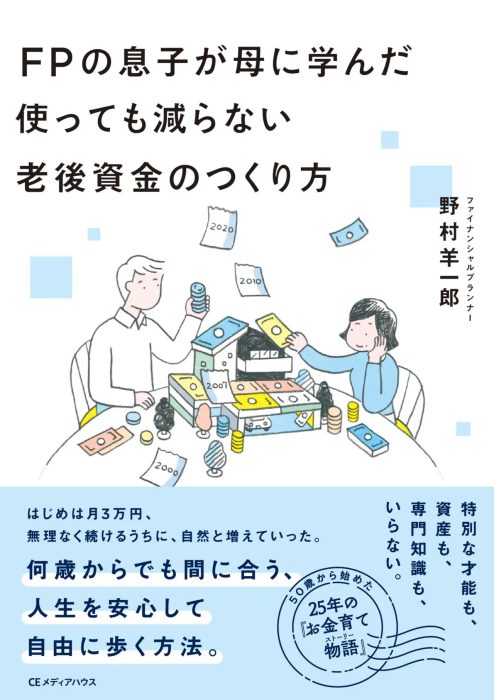
FPの息子が母に学んだ 使っても減らない老後資金のつくり方
著者/野村羊一郎
CEメディアハウス 1,870円(税込)