がん治療費を抑える様々な制度を知っておこう【がん治療の基礎知識】


わが国では毎年およそ100万人が「がん」と診断されています。これを国民一人の生涯で見ると、実に2人に1人ががんにかかることになります。一方で、かつては不治の病と恐れられたがんも、今では6割以上が治るようになりました。
いざ、がんと診断されたときに、自分らしい選択をするためには、事前にがんと向き合うための情報をもっておくことが重要です。とりわけ、がんの治療費についての知識は押さえておきたいもの。
そこで参考にしたいのが、静岡県立静岡がんセンター名誉総長の山口 建医師が監修した『がんになったとき知りたいことが全部のってる本』(発行:主婦の友社)です。
今回は、『がんになったとき知りたいことが全部のってる本』(主婦の友社)の中から、「保険診療と自己負担」と「高額療養費制度を利用する」を紹介します。がんの治療費について学びましょう。
保険診療と自己負担
●公的支援はあるがこまごました自己負担も
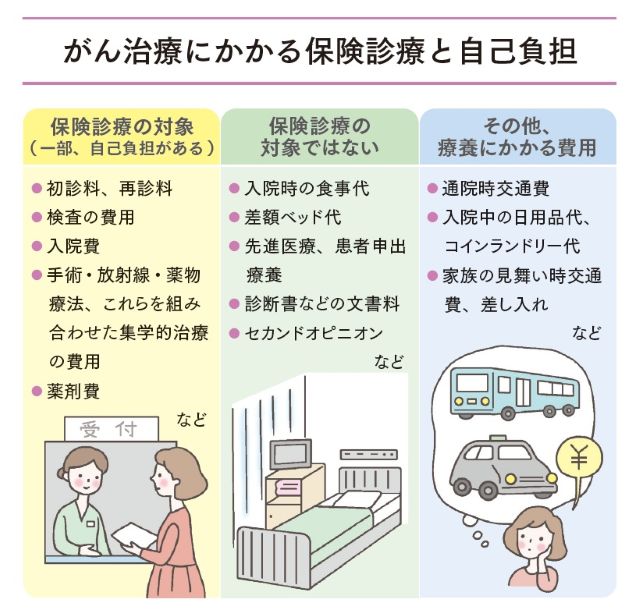
がん治療にかかる医療費は、健康保険の対象となる費用と、保険対象外(自由診療)に分かれます。保険診療分の医療費は、年齢や収入に応じて1~3割が自己負担となり、保険対象外の費用は全額自己負担です。
がんの3大療法である、手術・放射線・薬物療法は原則として保険診療の対象です。標準的な治療を受けるかぎり「高額療養費制度」などの公的支援も受けられます。
一方、自己負担もあります。たとえば、入院中の食事代や、個室を希望した際の「差額ベッド代(個室、二人部屋など)」です。通院にかかる交通費や、入院生活で必要な日用品の購入費なども、積み重なると大きな負担になります。
●交通費の利用明細などを保管
利用できる公的支援制度は、世帯全体の年収によって自己負担限度額が変わるものが多くあります。確定申告の際に「医療費控除」を受けることで税金が戻るケースもあるため、通院費の領収書や、公共交通機関の利用記録は大切
に保管しておいてください。
※自由診療…医療保険対象外の診療で、費用は全額自己負担となる。まだ評価が定まらず玉石混交の診療。保険対象にするかどうかの評価段階である先進医療等以外は、ひとつの疾患に対する治療の中で、保険診療と自由診療を組み合わせて行うことは原則認められていない。
●「お金で不安、困った」どこに相談すればいい?
がんの治療が始まる前に、通院や療養に必要なお金、利用できる支援制度を調べておくことは、将来の不安を軽くするために大切です。もし医療費の支払いや制度の選択に迷ったら、まずは、がん相談支援センターや医療機関のソーシャルワーカーなどに相談してみましょう。
また、職場を通じて社会保険労務士などの専門家に、傷病手当金などの社会保険制度について尋ねることも、生活を
守る有効な手段です。
高額療養費制度を利用する
●保険診療が対象。払いすぎたお金が戻る
医療費が高額になった際、自己負担を軽くする仕組みが「高額療養費制度」です。これにより、1カ月(月初~月末)に病院や薬局の窓口で支払う医療費(1~3割負担)が一定の上限(自己負担限度額)を超えた場合に超過分が戻ってきます。支払いの基準となる自己負担限度額は、患者さんの年齢や世帯の所得状況に応じて細かい区分があります。かつては、医療機関・薬局の窓口で一度全額を支払ったあとに、申請書を提出して還付請求をする必要がありました。現在は、事前に「限度額適用認定証」を申請することで、窓口負担を上限額に抑えることができます。申請窓口となる保険者は、加入している公的医療保険になります。
さらに、マイナンバーカードを健康保険証として利用すれば、「限度額適用認定証」がなくても、保険診療に対しては限度額を超える分を支払う必要がありません。
ただし、高額療養費制度の対象となるのは、あくまで保険診療が適用される医療費のみです。どの費用が自己負担になるのかを整理しておくことが、家計への影響を正しく把握するカギです。
【Point】高額療養費の申請は2年以内に
高額療養費は、診療を受けた月の翌月1日から2年以内であれば、あとから申請して受け取ることができる。ただし、2年を過ぎると申請できなくなるため、対象となる医療費がある場合は、忘れずに早めに手続きをすることが大切だ。
医療費を軽くする制度
●受診4回目になったら…【多数回該当】
長期化しやすいがん治療を支える制度。直近12カ月間に、すでに3カ月(3回)以上高額療養費の支給を受けている場合には、4回目以降の月の上限額がさらに引き下げられる。この3回は連続しなくてもよい。適用された場合の上限額は、年齢や所得によって異なる。
●家族の医療費もプラスできる【世帯合算】
1人1回分の窓口負担では、高額療養費制度の支給対象にならなくても、同じ医療保険に加入している同じ世帯の人の受診について、自己負担額を月単位で合算できる。その合算額が一定額を超えたとき、超えた分が高額療養費として戻ってくる。
●無利子でお金を貸してくれる【高額療養費貸付制度】
医療機関の窓口で高額療養費制度の処理ができず、全額を一時的に支払わねばならない場合に利用できる制度。後日、高額療養費制度によって受け取る予定金額の8~10割相当を無利子で借りられる。近年では、マイナ保険証や限度額適用認定証の利用で、医療機関の窓口で処理されるため、利用される事は少なくなった。申請先は自身が加入している「健保組合」や「国保」の窓口。
●自己負担を抑える【付加給付制度】
大手企業などの健康保険組合や共済組合など、一部の公的医療保険で、独自に設定された自己負担限度額から、限度
額を超過した費用を払い戻す。高額療養費制度による払い戻しに上乗せして「付加給付」が還付される。
* * *
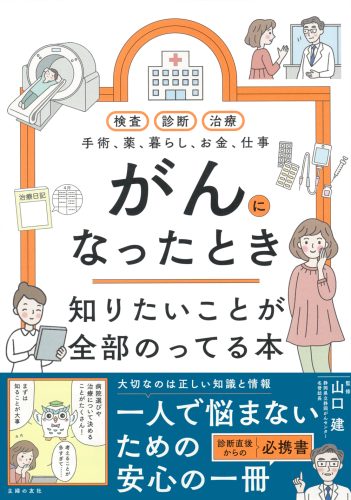
がんになったとき知りたいことが全部のってる本
監修/山口 建
主婦の友社 1,760円(税込)
山口 建(やまぐち・けん)
静岡県立静岡がんセンター名誉総長、高松宮妃癌研究基金理事長、慶應義塾大学客員教授。
医学博士。1950年、三重県紀北町生まれ。慶應義塾大学医学部卒業、国立がんセンター(現・国立がん研究センター)研究所副所長、静岡県立静岡がんセンター総長、宮内庁御用掛、政府のがん対策推進協議会会長、国際がん研究機関科学評議会委員などを経て現職。高松宮妃癌研究基金学術賞(2000年)、ISOBMアボット賞(国際腫瘍学バイオマーカー学会賞、2014年)を受賞。研究領域は乳がん治療、腫瘍マーカー、ゲノム医療、がんの社会学。著書に『親ががんになったら読む本』(主婦の友社)、『高齢者とがん』(中央公論新社)がある。