社会保険料は4月から6月の給料で決まる? 残業・通勤手当・賞与の注意点【お金の学校】


「4月から6月は残業をしない方が得なの?」と疑問に思う人もいるでしょう。この時期に残業代が増えると、9月以降の社会保険料が上がる可能性があります。ただし、残業を減らせば必ず得になるわけではありません。保険料が増えても、残業代のすべてが相殺されるわけではないからです。
この記事では、社会保険料が4月から6月の給与をもとに決まる仕組みや、残業代・通勤手当・賞与の扱い、保険料が変わる時期について見ていきましょう。
100歳社会を笑顔で過ごすためのライフプラン、LIFEBOOK(R)を提唱する、独立系ファイナンシャルプランナー藤原未来がわかりやすく解説します。
社会保険料は4月から6月の給料で決まる?
会社員の健康保険料や厚生年金保険料は、原則として毎年4月から6月に支払われた給与をもとに見直されます。正確には、この3か月間の給与から「標準報酬月額」を決め直し、それをもとに保険料を計算します。
4月・5月・6月の給与が注目される理由
社会保険料は、実際の給与額ではなく、給与を一定の幅で区分した標準報酬月額をもとに計算します。毎年この金額を見直す際に、原則として4月・5月・6月に支払われた給与が使われるため、この時期の残業代や手当が増えると、保険料が上がる場合があります。
社会保険料を決める「標準報酬月額」とは?
標準報酬月額とは、毎月の給与を一定の幅で区分した金額のことです。健康保険と厚生年金保険では、それぞれ等級が定められており、この金額をもとに保険料を計算します。給与が増えて等級が上がると、本人が負担する社会保険料も増える可能性があります。
ただし、給与が増えても同じ等級の範囲内であれば、保険料が変わらないこともあります。
定時決定とは何か?
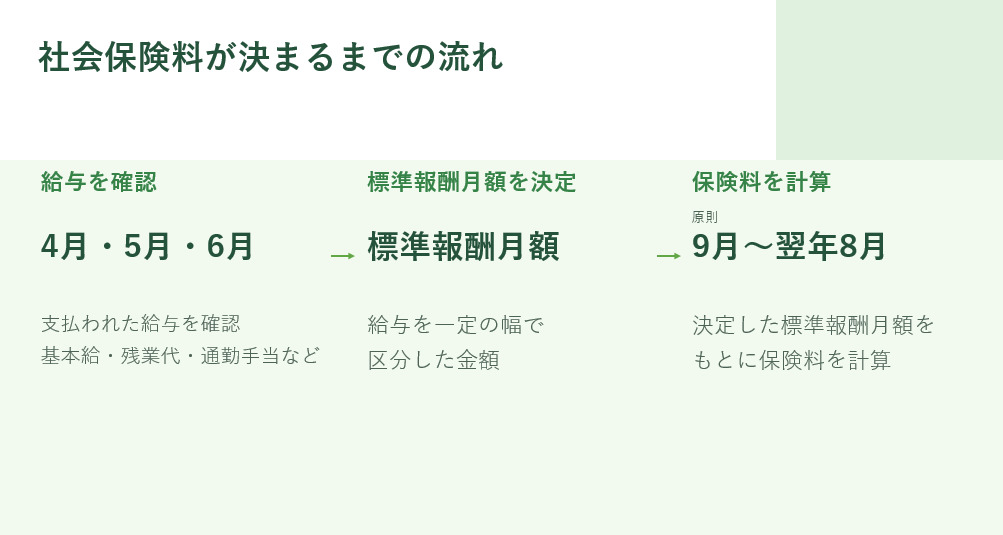
4月から6月の給与をもとに標準報酬月額を見直すことを「定時決定」といいます。会社は原則として7月に算定基礎届を提出し、新しい標準報酬月額は原則としてその年の9月から翌年8月まで適用されます。
「4月から6月だけで一生決まる」わけではない
標準報酬月額は原則として毎年見直されます。また、昇給や降給などで給与が大きく変わり、一定の条件を満たした場合には、定時決定を待たずに変更されることもあります。
<図表1>社会保険料が決まるまでの流れ
4月から6月の何が対象になる? 給与・残業代・手当の見方
社会保険料の計算対象は基本給だけではありません。残業代や通勤手当なども含まれるため、何が対象になるのか確認しておきましょう。
基本給だけでなく残業代も関係する?
基本給に加え、残業手当、休日出勤手当、役職手当、家族手当なども原則として対象になります。4月から6月に残業代が増え、標準報酬月額の等級が上がれば、9月以降の社会保険料が増える可能性があります。ただし、残業代が増えても、その増加分がすべて保険料として差し引かれるわけではありません。
残業を減らせば受け取れる給与も減るため、社会保険料を抑えることだけを目的に、無理に残業を減らす必要はないでしょう。
また、厚生年金保険料が増えると、将来受け取る老齢厚生年金の額にも反映されます。目先の保険料だけでなく、給与の増加と保険料負担の両方を考えることが大切です。
通勤手当・交通費・定期代は含まれる?
通勤手当も原則として社会保険料の計算対象です。毎月の通勤手当だけでなく、6か月分の定期代などをまとめて支給された場合も対象になります。所得税では一定の通勤手当が非課税となりますが、社会保険料の計算では原則として含まれる点に注意しましょう。
総支給額で見るべき理由
社会保険料の算定では、手取り額ではなく、税金や社会保険料などが差し引かれる前の報酬を確認します。基本給に残業手当や通勤手当などを加えた金額が目安になります。ただし、通常の賞与は毎月の給与とは別に扱われます。また、給与の支払いの基礎となる日数など、算定対象となる月には一定の条件があります。
給料日・支給月で迷いやすい点
原則として、働いた月ではなく、給与が支払われた月を基準にします。例えば、3月に働いた分の給与が4月に支払われれば、4月の報酬として算定対象になります。一方、6月に働いた分の給与が7月に支払われた場合は、原則として7月の報酬となり、4月から6月の算定対象には含まれません。勤務月と支給月が異なる場合は、会社の給与締め日や支給日を確認しましょう。
賞与・ボーナスは4月から6月の社会保険料に影響する?
賞与にも社会保険料はかかりますが、毎月の給与とは計算方法が異なります。
賞与と毎月の給与は別に考える
通常のボーナスは毎月の給与とは区別して社会保険料を計算します。そのため、4月から6月に賞与が支給されても、原則としてその金額が定時決定の給与に加算されるわけではありません。ただし、賞与という名称でも、支給の実態によっては毎月の報酬として扱われる場合があります。
ボーナスにかかる社会保険料の基本
賞与にも健康保険料や厚生年金保険料がかかります。原則として、賞与から1,000円未満を切り捨てた額を「標準賞与額」とし、保険料率を掛けて計算します。保険料は通常、賞与の支給時に差し引かれます。
4月から6月に賞与が出た場合の注意点
4月から6月に通常の賞与が支給されても、原則として定時決定の報酬月額には含まれません。ただし、賞与に対する社会保険料は別途発生するため、給与と賞与それぞれの明細を確認しましょう。
「賞与で標準報酬月額が上がる」と誤解されやすい理由
賞与が増えると、その賞与にかかる社会保険料も増えます。しかし、通常の賞与と毎月の給与では計算方法が異なり、賞与が増えたからといって、毎月の給与にかかる保険料まで上がるわけではありません。
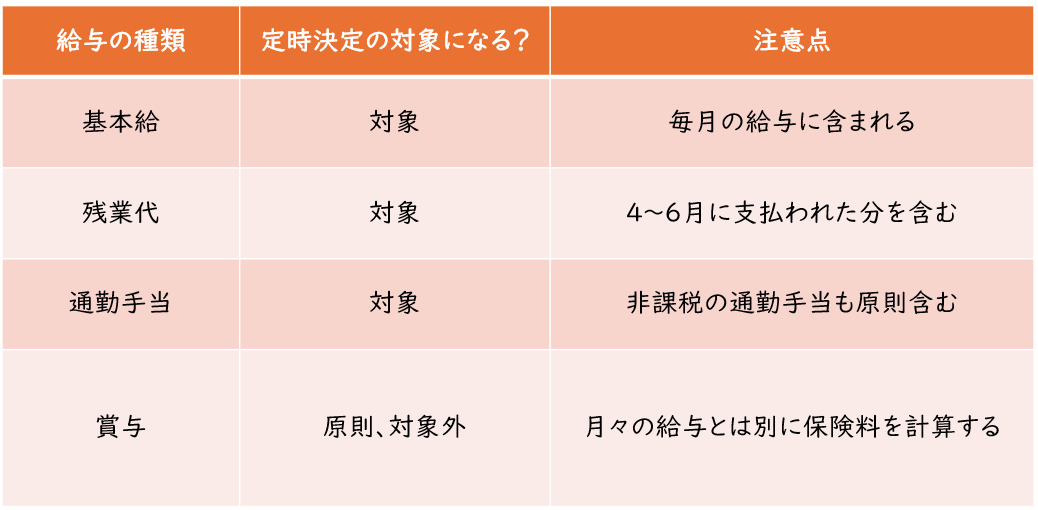
<図表2>定時決定の対象となる給与・賞与の扱い
保険料はいつから変わる? 反映時期と給与明細の見方
4月から6月の給与をもとに標準報酬月額が決まっても、その月からすぐに保険料が変わるわけではありません。
4月から6月の給与がいつ反映されるのか?
定時決定による新しい標準報酬月額は、原則9月から適用されます。ただし、給与から保険料を差し引く時期によって、明細に反映される月は異なります。例えば、前月分の保険料を差し引く会社では、9月分の保険料が10月支給の給与から反映されるのが一般的です。
「8月から上がった」「10月から変わる」と検索される理由
10月支給の給与から保険料が変わるのは、9月に適用された新しい標準報酬月額をもとに、翌月控除を行なうためです。一方、8月に毎月の社会保険料が変わった場合は、定時決定以外の理由も考えられます。昇給や降給などによる「随時改定」に該当していないか、給与明細で変更時期や項目を確認しましょう。
給与明細で確認する項目
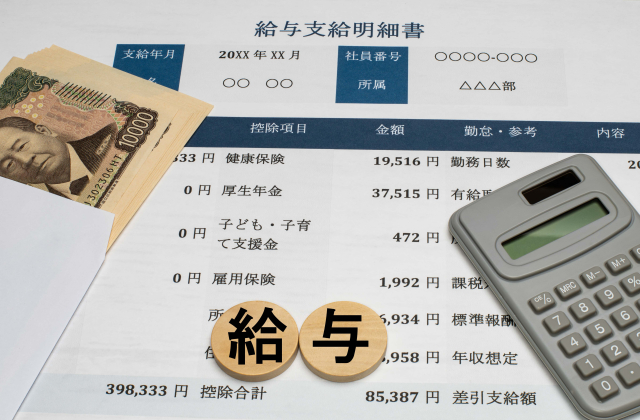
給与明細では「健康保険料」「厚生年金保険料」を確認しましょう。40歳以上65歳未満の人は、原則として介護保険料も徴収されます。保険料が変わった場合は、標準報酬月額の変更によるものか、保険料率の変更など別の理由によるものかを確認するといいでしょう。
社会保険料を確認する保険料額表の見方
保険料額表には、標準報酬月額や等級、保険料などが記載されています。自分の標準報酬月額に該当する等級を探し、健康保険料や厚生年金保険料を確認しましょう。健康保険料率は加入先などによって異なります。全国健康保険協会(協会けんぽ)に加入している場合は、都道府県ごとの保険料額表を確認してみてください。
一般的な会社員の場合、保険料は原則として会社と本人が半分ずつ負担します。
よくある疑問Q&A
よくある疑問を見ていきましょう。
社会保険料はなぜ4月から6月で決まる?
毎年、実際の給与に応じた保険料となるよう、標準報酬月額を定期的に見直す仕組みがあるためです。この見直しを定時決定といいます。
4月から6月に残業するとどれくらい変わる?
残業代が増えても、必ず保険料が上がるわけではありません。平均報酬が別の等級に該当した場合に保険料が変わります。増加額は、標準報酬月額や加入する健康保険などによって異なります。
通勤手当は社会保険料に含まれる?
はい。通勤手当は原則として算定対象です。所得税で非課税となる通勤手当も、社会保険料の計算には含まれます。
4月から6月に無職だったらどうなる?
退職しているか、休職中かなどによって扱いが異なります。例えば、7月1日時点で会社の社会保険に加入していて、4月から6月に給与が支払われていない場合は、従前の標準報酬月額を用いることがあります。個別の事情については、会社の担当者や年金事務所などに確認しましょう。
パートでも4月から6月の給与で決まる?
健康保険・厚生年金保険の加入対象となっているパート従業員も、原則として定時決定の対象です。ただし、短時間労働者などは、給与の支払いの基礎となる日数について別の条件が適用される場合があります。勤務先の社会保険に加入していない人は、会社員の社会保険における定時決定の対象にはなりません。
まとめ
社会保険料は、原則として4月から6月に支払われた給与をもとに標準報酬月額を見直し、9月から翌年8月までの保険料計算に反映します。基本給だけでなく、残業代や通勤手当も算定対象となるため、この時期に給与が増えると保険料が上がる可能性があります。一方、通常の賞与は毎月の給与とは別に計算します。必ずしも残業を減らせば得になるわけではないため、保険料の仕組みを理解した上で、給与と負担の両方を考えることが大切です。
さまざまな金融商品が出回っている世の中だけに、あなたの味方になって守ってくれる相談相手を持つことが必要な時代になっています。ご自身のライフプランを考える時には、生命保険や金融商品の販売をせずに中立的な立場から相談対応に徹する独立系のファイナンシャルプランナーへの相談をお勧めします。
●構成・編集/京都メディアライン(HP:https://kyotomedialine.com FB:https://www.facebook.com/kyotomedialine/)
●取材協力/藤原未来(ふじわらみき)
株式会社SMILELIFE project 代表取締役、1級ファイナンシャルプランニング技能士。2017年9月株式会社SMILELIFE projectを設立。100歳社会の到来を前提とした個人向けトータルライフプランニングサービス「LIFEBOOK®サービス」をスタート。米国モデルをベースとした最先端のFPノウハウとアドバイザートレーニングプログラムを用い、金融・保険商品を販売しないコンサルティングフィーに特化した独立フランチャイズアドバイザー制度を確立することにより、「日本人の新しい働き方、新しい生き方」をプロデュースすることを事業の目的とする。
株式会社SMILELIFE project(https://www.smilelife-project.com)
アイキャッチ/photoAC(一部加工)