厚生年金は何年払えば満額? 10年・30年・35年で受給額はどう変わるかを解説【お金の学校】


「国民年金は40年間保険料を納めれば満額受け取れるけど、厚生年金は何年払えば満額になるの?」と疑問に思う人もいるでしょう。厚生年金は、会社員や公務員などが加入する年金制度です。加入期間が長くなるほど、基本的には将来受け取る年金額も増えていきます。
ただし、国民年金のように「40年間保険料を納めれば満額」という仕組みではありません。厚生年金の受給額は、加入期間だけでなく、給与や賞与などの「報酬額」によっても変わります。今回は、厚生年金の受給資格や年金額の決まり方、10年・30年・35年加入した場合の考え方について見ていきましょう。
100歳社会を笑顔で過ごすための人生設計、LIFEBOOK(R)(ライフブック)を提唱する、独立系ファイナンシャルプランナー藤原未来がわかりやすく解説します。
厚生年金は何年払えば満額?
厚生年金の仕組みを理解するには、「満額」という言葉を国民年金と同じように考えないことが要点です。厚生年金は、加入していた期間や、その間の給与・賞与などの報酬をもとに年金額が決まります。また、年金額がいくらになるかという問題と、そもそも年金を受け取るために必要な条件も分けて考える必要があります。
まずは、厚生年金に「満額」という考え方があるのか、そして年金額がどのように決まるのかを確認していきましょう。
厚生年金には国民年金のような「固定の満額」はない
国民年金には、20歳から60歳までの40年間すべて保険料を納めた場合の「満額」があります。一方、厚生年金は、加入期間と加入中の報酬額をもとに年金額が計算されるため、「○年加入すれば満額」という基準はありません。そのため、厚生年金について「満額」を考える場合は、国民年金と同じ意味で使わないことが大切です。
厚生年金額は「加入期間」と「報酬額」で変わる
厚生年金の年金額は、基本的に加入期間が長いほど増えます。また、同じ30年間厚生年金に加入していたとしても、現役時代の給与や賞与などの報酬が違えば、将来受け取る年金額も違ってきます。
たとえば、30年間加入したAさんとBさんがいても、Aさんのほうが現役時代の平均的な給与が高ければ、厚生年金の受給額も高くなる可能性があります。つまり、厚生年金は「何年払ったか」だけでは年金額を判断できません。
「満額」と「受給資格」は別の話
「満額」というのは、主に年金額がどの程度になるかという話です。一方、「受給資格」は、そもそも老齢年金を受け取るための条件を満たしているかどうかという話です。厚生年金に加入したことがあっても、公的年金の受給資格期間が足りなければ、老齢年金を受け取れない場合があります。したがって、「10年払えばもらえる」「40年払えば満額になる」といったように単純に考えるのではなく、受給資格と年金額を分けて確認することが大切です。
厚生年金は何年払えばもらえる?
では、実際に厚生年金は何年加入すれば老齢年金を受け取れるのでしょうか? ここでは、厚生年金だけの加入期間を見るのではなく、国民年金などの加入期間も含めて考える必要があります。
老齢年金を受け取るために必要な加入期間
老齢基礎年金・老齢厚生年金を受け取るためには、原則として10年以上の受給資格期間が必要です。この「10年」は、厚生年金の加入期間だけで考えるのではなく、国民年金の保険料を納めた期間や、保険料免除期間、厚生年金に加入していた期間などを合算して判断します。
そのため、会社員として厚生年金に加入した期間が短くても、それ以前やその後の国民年金などの期間を含めて10年以上の受給資格期間があれば、原則として老齢年金を受け取ることができます。
厚生年金に1年だけ加入した場合はどうなる?
厚生年金に1年間だけ加入した場合でも、その期間がなくなるわけではありません。厚生年金の加入期間に応じた年金額が計算され、老齢厚生年金の一部として将来の年金額に反映されます。
ただし、厚生年金に1年間加入しただけで、ほかに年金の受給資格期間がない場合は、原則として老齢年金を受け取るために必要な10年の受給資格期間を満たしません。つまり、「厚生年金に何年加入したか?」と「年金を受け取るために何年必要か?」は別の問題なのです。
国民年金と厚生年金の加入期間はどう合算される?
老齢年金の受給資格期間は、国民年金や厚生年金などの加入期間を合算して判断します。
たとえば、国民年金に7年間加入し、その後、会社員として厚生年金に3年間加入した場合、原則として合計10年間の受給資格期間となります。また、受給資格期間には、保険料を納めた期間だけでなく、保険料の免除期間や合算対象期間なども含まれます。
自分が何年の受給資格期間を持っているかを確認する時は、「厚生年金だけ」ではなく、公的年金全体の加入記録を確認することが重要です。
受給資格を満たしていない場合の注意点
受給資格期間が10年に満たない場合、原則として老齢基礎年金や老齢厚生年金を受け取ることができません。ただし、過去の加入記録に漏れがあったり、保険料の免除期間や合算対象期間が含まれていたりする場合もあるため、「自分の受給資格期間は10年に足りていない」と思っても、すぐに判断するのは避けましょう。『ねんきん定期便』や『ねんきんネット』などで、自分の年金記録を確認しておくことをおすすめします。
10年・30年・35年・40年で厚生年金はどう変わる?
厚生年金は、加入期間が長くなるほど、原則として受け取る老齢厚生年金の額も増えていきます。ただし、「○年間加入すれば満額」という仕組みではないため、10年、30年、35年、40年という年数だけで受給額が決まるわけではありません。ここでは、それぞれの加入期間を例に、厚生年金の考え方を整理してみましょう。
厚生年金を10年払うとどうなる?
厚生年金に10年間加入すると、その10年間の加入実績に応じた老齢厚生年金を受け取ることができます。ただし、「10年間払えば厚生年金が満額になる」という意味ではありません。
10年は、老齢年金を受け取るために必要な「10年以上の受給資格期間」と混同されやすい年数です。老齢年金の受給資格期間は、厚生年金だけでなく、国民年金などの期間も合算して判断します。そのため、厚生年金に10年間加入していれば、それだけで原則として受給資格期間の10年を満たすことになります。
一方、厚生年金の年金額は、10年間の加入実績に応じて計算されるため、30年、35年など長く加入した場合と比べれば、基本的に少なくなります。
厚生年金を30年払った場合の考え方
厚生年金に30年間加入すると、10年間の場合よりも加入期間が長くなるため、基本的には老齢厚生年金の受給額も多くなります。ただし、30年間加入したからといって、決まった金額の年金を受け取れるわけではありません。
厚生年金の年金額は、加入期間だけでなく、その間の給与や賞与などの報酬額によっても変わります。同じ30年間加入していた人でも、現役時代の報酬水準が違えば、将来受け取る年金額にも差が生じます。「30年加入すればいくら」と考えるのではなく、「30年間の加入実績と、その間の報酬に応じて年金額が決まる」と考えるといいでしょう。
厚生年金を35年払った場合の考え方
35年間厚生年金に加入した場合は、30年間の場合よりさらに5年間、厚生年金の加入期間が長くなります。そのため、30年間加入した場合と比べて、基本的には老齢厚生年金の受給額も増えます。
ここでも重要なのは、「35年」という年数そのものに満額の基準があるわけではないことです。厚生年金は、加入期間が1年、2年と増えるごとに、その期間に応じて年金額が計算されます。そのため、35年を超えて加入した場合も、原則としてその後の加入期間が年金額に反映されます。つまり、35年は「満額になる年数」ではなく、長期間にわたって厚生年金に加入してきた一つの区切りとして考えるといいでしょう。
40年働けば「満額」と考えていいのか?
「40年間働けば年金は満額になる」と考えている人もいるかもしれません。しかし、厚生年金には、国民年金のような「40年間加入すれば満額」という仕組みはありません。国民年金は、20歳から60歳までの40年間すべて保険料を納めると、老齢基礎年金を満額受け取れる仕組みです。
一方、厚生年金は、加入期間と加入中の給与や賞与などの報酬額をもとに年金額が計算されます。そのため、厚生年金に40年間加入していても、加入していた人全員が同じ年金額になるわけではありません。
また、厚生年金は原則として70歳まで加入できるため、40年を超えて加入する場合もあります。したがって、「40年=厚生年金の満額」と覚えるのではなく、加入期間が長くなるほど、原則として受け取る厚生年金も増えていくと理解しておきましょう。
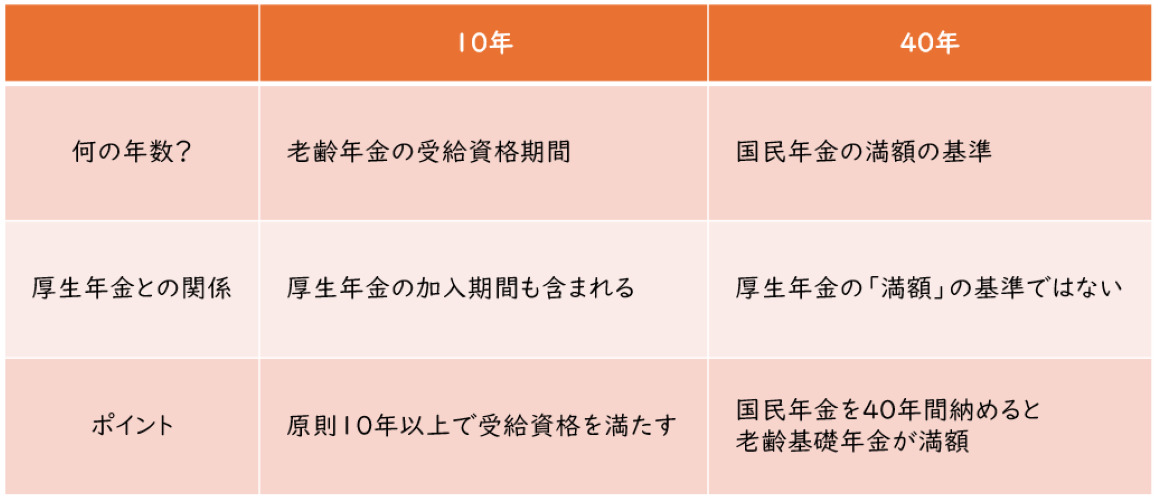
<図表1>「10年」と「40年」は何を意味する?
厚生年金の金額はどう計算される?
厚生年金の年金額は、単純に「加入年数×一定額」という計算ではありません。加入期間に加えて、その期間中の報酬額が年金額に影響します。
<図表2>厚生年金の年金額を左右する2つの要点
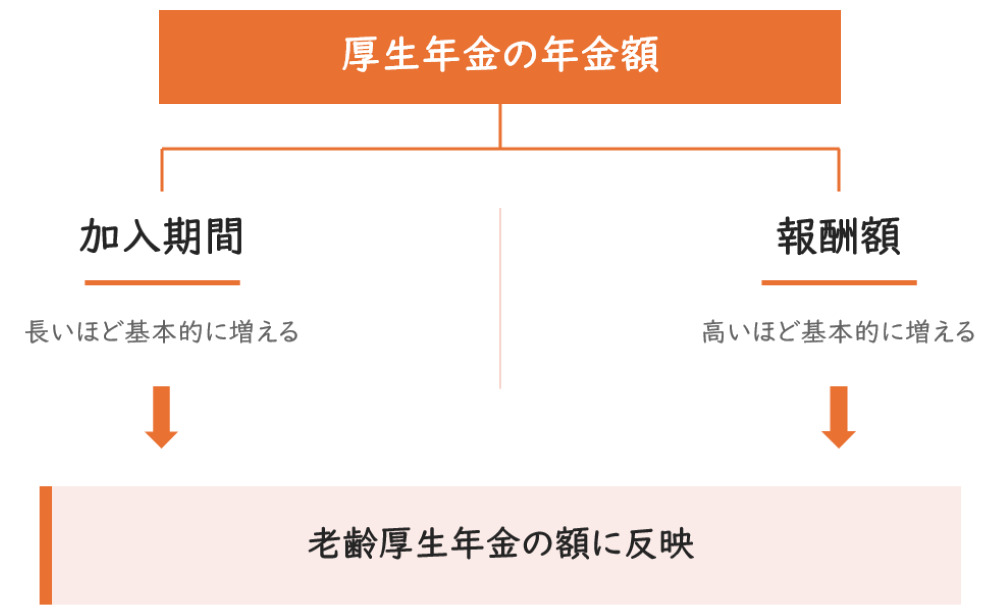
報酬比例部分とは何か?
老齢厚生年金の中心となるのが「報酬比例部分」です。これは、厚生年金に加入していた期間の給与や賞与などの報酬と加入期間をもとに計算される部分です。
基本的には、報酬が高いほど、また加入期間が長いほど、報酬比例部分の年金額も多くなります。
平均標準報酬額・平均標準報酬月額とは?
厚生年金では、実際に受け取った給与そのものではなく、「標準報酬月額」や「標準賞与額」などをもとに年金額を計算します。これらを加入期間に応じて計算したものが、厚生年金の年金額を決める重要な要素になります。
なお、過去の給与水準を現在の価値に合わせるための再評価も行なわれます。そのため、単純に「昔の給与を全部足して加入月数で割ればよい」ということではありません。
同じ加入年数でも年金額が違う理由
同じ期間、厚生年金に加入していたとしても、受け取る年金額が同じになるとは限りません。たとえば、30年間の平均的な報酬が月25万円だった人と、月40万円だった人では、一般的には後者のほうが老齢厚生年金の額は多くなります。このように、厚生年金では「加入年数」と「報酬額」の両方を見る必要があります。
『ねんきん定期便』・『ねんきんネット』で確認する方法
自分の年金額を確認するなら、『ねんきん定期便』や『ねんきんネット』を利用すると便利です。『ねんきん定期便』では、これまでの年金加入記録や、年齢に応じた年金の見込額などを確認できます。たとえば<図表3>の赤枠で囲った部分を見ると厚生年金の受給見込額がわかります。
<図表3>厚生年金の見込額『ねんきん定期便』
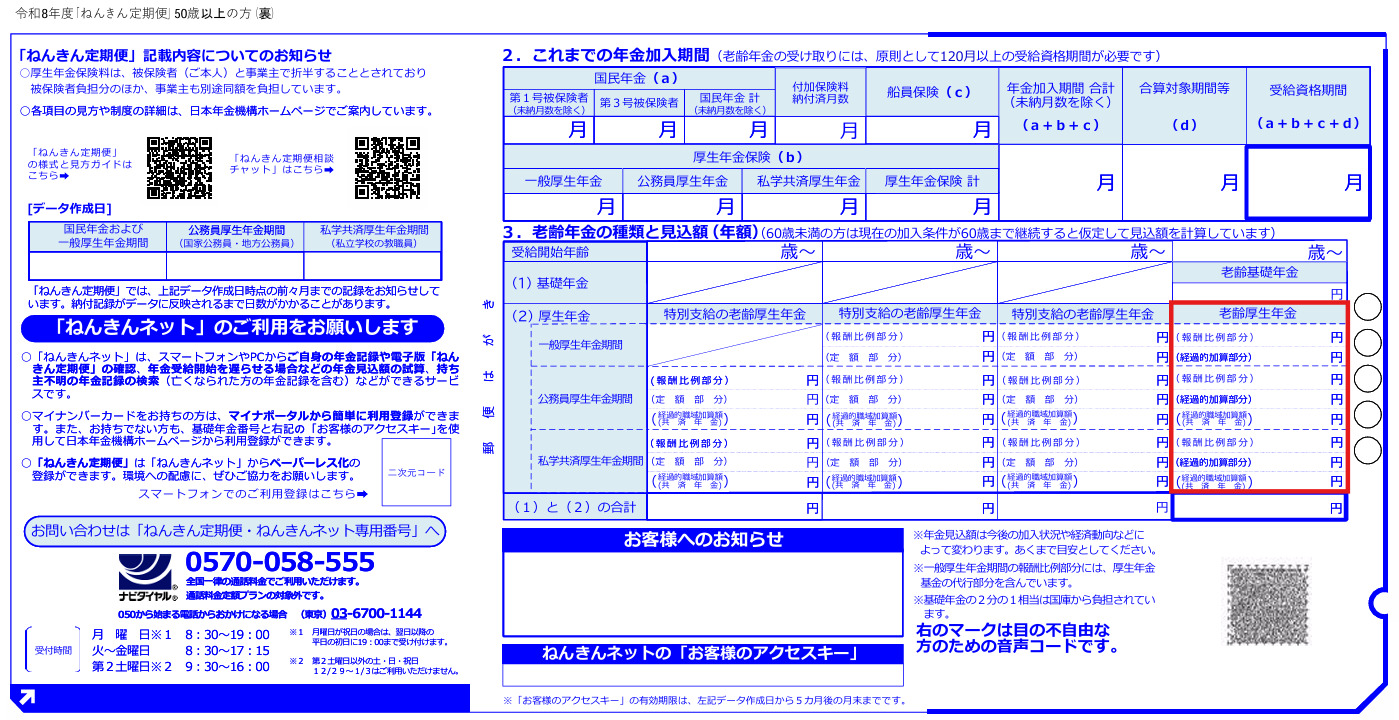
出典:日本年金機構HP『「ねんきん定期便」の様式(見本)と見方ガイド(令和8年度送付分)』(50歳以上の方※令和8年9月以前送付分見本)
また、『ねんきんネット』では、これまでの加入記録を確認できるほか、将来の年金額を試算することもできます。「厚生年金をあと何年続けると、年金がどのくらい増えるのか」といった具体的な確認にも役立ちます。
よくある疑問Q&A
厚生年金は「何年払えばいいのか」「10年と30年ではどのくらい違うのか」など、さまざまな疑問を持たれやすい制度です。ここでは、よくある疑問を整理します。
厚生年金は10年払えば満額になる?
いいえ。厚生年金に10年間加入しても「満額」にはなりません。厚生年金には、国民年金のような固定された満額がないためです。10年間の加入実績に応じた老齢厚生年金を受け取ることになります。
また、老齢年金を受け取るには、原則として国民年金や厚生年金などを合算して10年以上の受給資格期間が必要です。
厚生年金を30年払ったらいくらもらえる?
30年間加入した場合の年金額は、人によって異なります。加入期間だけでなく、加入中の給与や賞与などの報酬額によって年金額が変わるためです。そのため、「30年なら月○万円」と一律に計算することはできません。正確な金額を知りたい場合は、『ねんきん定期便』や『ねんきんネット』で確認しましょう。
厚生年金を35年払うと有利?
一般的には、厚生年金の加入期間が長くなるほど、将来受け取る老齢厚生年金は増えるため、35年間加入することは年金額を増やすという点では有利です。
ただし、「35年で満額になる」という意味ではありません。働き続けて厚生年金に加入すれば、その加入期間や報酬に応じて、原則として年金額が増える仕組みになっています。
65歳から満額支給されるとはどういう意味?
老齢年金は原則として65歳から受け取ります。この時に支給されるのは、その人の加入記録や報酬額などに応じて計算された、本来の年金額です。この65歳からの本来の年金額のことを、一般的に「満額」と表現することがあります。
65歳より前に繰上げ受給すると、受給開始を早めた期間に応じて年金額が減額され、本来の年金額という意味での「満額」は受け取れません。そして、その減額は原則として生涯続きます。
このように、「65歳からの年金=誰でも同じ金額の満額」という意味ではありません。自分の加入記録や報酬額などから計算された本来の年金額を基準として、繰上げ受給や繰下げ受給、在職老齢年金などによって実際の受取額が変わることがあります。
厚生年金は何歳まで払える?
厚生年金は、原則として70歳まで加入することができます。70歳になると厚生年金の被保険者資格を失います。ただし、70歳以降も会社などで働く場合には、一定の条件のもとで在職老齢年金の仕組みが関係することがあるので注意する必要があります。
また、厚生年金への加入期間が長くなれば、原則として老齢厚生年金の額に反映されますが、70歳以降会社勤めしたとしても70歳以降の報酬額は年金額には反映されません。
まとめ
厚生年金には、国民年金のような「40年間加入すれば満額」という固定された満額はありません。一方、老齢年金を受け取るためには、原則として国民年金や厚生年金などを合算して10年以上の受給資格期間が必要です。「何年払えば満額なのか」と考えるよりも、「自分は何年加入していて、現在の記録から将来いくら受け取れるのか」を確認することが大切です。『ねんきん定期便』や『ねんきんネット』を活用して、自分の年金記録を確認してみましょう。
さまざまな金融商品が出回っている世の中だけに、あなたの味方になって守ってくれる相談相手を持つことが必要な時代になっています。ご自身の人生設計を考える時には、生命保険や金融商品の販売をせずに中立的な立場から相談対応に徹する独立系のファイナンシャルプランナーへの相談をお勧めします。
●構成・編集/京都メディアライン(HP:https://kyotomedialine.com FB:https://www.facebook.com/kyotomedialine/)
●取材協力/藤原未来(ふじわらみき)
株式会社SMILELIFE project 代表取締役、1級ファイナンシャルプランニング技能士。2017年9月株式会社SMILELIFE projectを設立。100歳社会の到来を前提とした個人向けトータルライフプランニングサービス「LIFEBOOK®サービス」をスタート。米国モデルをベースとした最先端のFPノウハウとアドバイザートレーニングプログラムを用い、金融・保険商品を販売しないコンサルティングフィーに特化した独立フランチャイズアドバイザー制度を確立することにより、「日本人の新しい働き方、新しい生き方」をプロデュースすることを事業の目的とする。
株式会社SMILELIFE project(https://www.smilelife-project.com)
アイキャッチ/photoAC(一部加工)