医療費控除は何年前までさかのぼれる? 必要書類と注意点【お金の学校】


「医療費控除を申告するのを忘れていた」「過去に支払った医療費も今から申告できる?」「スマホでできるなら、自分でやってみたい」。そんな疑問を持っている人もいるでしょう。医療費控除は、確定申告の時期を過ぎていても、一定の期間内であれば申告できます。
ただし、まだ確定申告をしていない場合と、すでに確定申告を済ませている場合では手続きが異なります。
この記事では、医療費控除をさかのぼって申告できる期間や必要な書類、申告後に間違いに気づいた場合の対処法などを見ていきましょう。
100歳社会を笑顔で過ごすためのライフプラン、LIFEBOOK(R)を提唱する、独立系ファイナンシャルプランナー藤原未来がわかりやすく解説します。
医療費控除はさかのぼって申告できる?
医療費控除は、過去の年分についても申告できます。会社員などで年末調整を受けている人が医療費控除を申告していなかった場合は、通常「還付申告」を行ないます。一方、すでに確定申告を済ませている人が医療費控除を追加する場合などは、「更正の請求」が必要になることがあります。
<図表1>還付申告と更正の請求
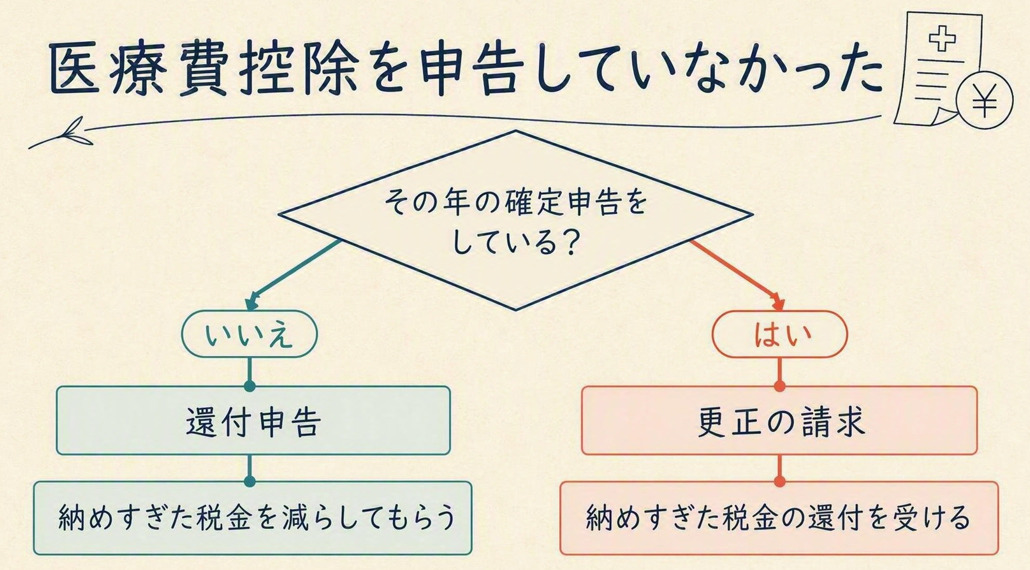
まずは、その年について確定申告をしているかどうかを確認しましょう。
還付申告なら原則5年前までさかのぼれる
医療費控除によって納め過ぎた所得税の還付を受けるための「還付申告」は、原則としてその年の翌年1月1日から5年間行なうことができます。たとえば、2025年に支払った医療費について医療費控除を受ける場合、2026年1月1日から2030年12月31日までが原則的な申告期間です。
過去5年分を申告する場合も、年分ごとに申告書を作成します。5年分を一つの申告書にまとめるわけではありません。なお、医療費控除は、支払った医療費がそのまま還付される制度ではありません。所得から一定額を差し引くことで、所得税などの負担を軽減する制度です。
会社員が申告し忘れた場合
会社員は勤務先で年末調整を受けるため、確定申告をしていない人も多いでしょう。しかし、医療費控除は年末調整では受けられないため、自分で確定申告をする必要があります。「医療費が多かったのに申告を忘れていた…」という場合でも、還付申告の期限内であれば、後から手続きできます。
すでに確定申告済みなら「更正の請求」が必要なことも
すでに確定申告を済ませた後、「医療費控除を入れ忘れていた」と気づいた場合は、還付申告ではなく「更正の請求」が必要になることがあります。更正の請求は、本来よりも多く税金を納めていた場合などに、税額を減らしてもらうための手続きです。更正の請求ができる期間も原則5年間ですが、法定申告期限から数えるため、還付申告とは起算日が異なります。
さかのぼって申告する前に確認したい準備物
過去の医療費控除を申告する時は、医療費の領収書だけでなく、その年の所得や医療費を補てんする金額なども確認する必要があります。年分ごとに資料を分けて整理すると、申告書を作成しやすくなります。
対象年分ごとの源泉徴収票を用意する
会社員の場合は、申告する年分の源泉徴収票を用意しましょう。医療費控除は、その年の所得や、すでに納めている所得税額などをもとに計算するためです。
過去の年分を申告する場合は、それぞれの年分の源泉徴収票が必要になります。紛失した場合は、勤務先に再発行を依頼できますので、担当部署に相談してみましょう。
医療費の領収書・医療費通知・交通費メモを整理する
病院や歯科医院、薬局などで支払った医療費を整理します。健康保険から届く「医療費のお知らせ」などの医療費通知を利用できる場合もあります。また、通院のために利用した電車やバスなどの交通費が対象になることもあります。領収書がない場合は、通院日や利用した交通機関、金額などを記録しておきましょう。
一方、自家用車で通院した場合のガソリン代や駐車場代は、原則として対象になりません。医療費の領収書は、原則として確定申告書に添付する必要はありませんが、一定期間保存し、税務署から求められた場合には提示・提出できるようにしておきます。
保険金・高額療養費など補てんされた金額を確認する
医療費控除を計算する時は、支払った医療費から、生命保険などの入院給付金や手術給付金、高額療養費など、医療費を補てんする目的で受け取った金額を差し引きます。保険金などを差し引くのを忘れると、医療費控除を本来よりも多く申告することになり、所得税の還付額も多くなってしまうことがあります。
その場合は、申告内容を訂正し、すでに多く還付された税金を返す必要が生じることもあるため、注意しましょう。
ふるさと納税をした年は寄附金控除も忘れず確認する
医療費控除のために確定申告をする場合、同じ年にふるさと納税をしていた人は注意が必要です。ワンストップ特例(確定申告をせずに、ふるさと納税の控除を受けられる制度)を利用していても、確定申告をするとワンストップ特例が適用されなくなるため、ふるさと納税についても確定申告で寄附金控除を申告する必要があります。
間違っていた場合・申告後に気づいた場合の対処法
申告した後に、「医療費を入力し忘れた」「保険金を差し引くのを忘れた」などの間違いに気づくこともあります。その場合は、本来より税金を多く納めていたのか、少なく納めていたのかによって、必要な手続きが変わります。
医療費の入力漏れに気づいた場合
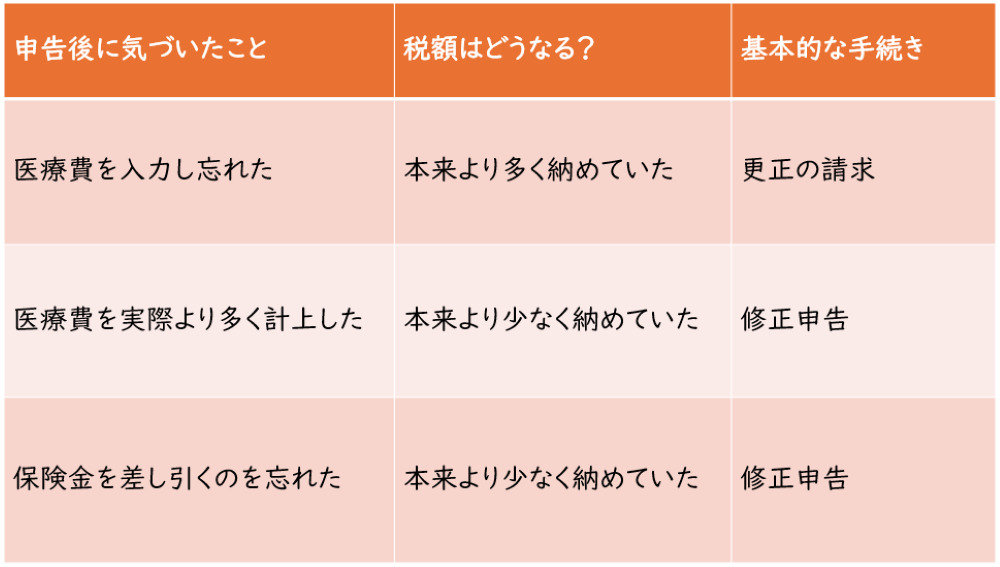
確定申告後に医療費の入力漏れに気づき、本来より多く税金を納めていた場合は、「更正の請求」によって税額を減らしてもらえることがあります。一方、医療費を実際より多く計上していた、保険金を差し引くのを忘れていたなど、本来より税金を少なく申告していた場合は、「修正申告」が必要になることがあります。
申告内容を訂正する時の手続き
申告後に間違いに気づいた場合は、まず、訂正によって税額が増えるのか、減るのかを確認しましょう。税金を納めすぎていた場合は「更正の請求」、少なく納めていた場合は「修正申告」を行なうのが基本です。どちらの手続きが必要になるのか分からない場合は、税務署に確認すると安心です。
更正の請求・修正申告の違い
更正の請求は、「税金を納めすぎたので、税額を減らしてほしい」と税務署に求める手続きです。一方、修正申告は、「本来納めるべき税金より少なく申告していたので、申告内容を訂正する」手続きです。不足している税額があれば、追加で納めることになります。
<図表2>更正の請求と修正申告の違い
虚偽の申告や領収書の紛失で注意したいこと
実際には支払っていない医療費を計上したり、対象にならない費用を医療費として申告したりすることはできません。また、領収書を紛失したからといって、金額を推測して申告するのも避けましょう。医療費通知を利用できる場合もあるため、手元にある資料を確認することが大切です。
よくある疑問Q&A
医療費控除は毎年必ず申告するとは限らないため、後から「まだ間に合う?」「何を準備すればいい?」と疑問になることもあります。ここでは、過去の医療費控除についてよくある疑問を確認しましょう。
医療費控除は何年前までさかのぼれる?
還付申告であれば、原則として5年間さかのぼって申告できます。ただし、すでに確定申告をしている場合は、更正の請求など別の手続きになることがあります。
過去5年分をまとめて申告できる?
過去5年分について申告することはできますが、5年分を一つの申告書にまとめて申告することは出来ません。年分ごとに申告書を作成しますので、たとえば2022年分と2023年分を申告する場合、それぞれの年分について申告する必要があります。
スマホだけで最後までできる?
スマートフォンから国税庁の「確定申告書等作成コーナー」を利用して申告書を作成し、e-Taxで送信することができます。必要な書類を手元に準備しておけば、スマートフォンだけで申告を完了することも可能です。医療費控除については、医療費の領収書を1枚ずつ税務署に提出する必要は原則ありません。
申告画面で医療費の内容を入力して送信し、領収書は自宅で一定期間保存しておきます。税務署から求められた場合には、提示・提出します。
源泉徴収票についても、原則として税務署への提出は不要です。ただし、申告に必要な情報を確認するため、源泉徴収票は手元に用意しておきましょう。このように、必要な書類を準備しておけば、書類を郵送することなく、スマートフォンだけで申告を完了できるケースもあります。
税務署で相談しながら申告できる?
医療費控除の計算や申告方法について分からない場合は、税務署に相談できます。特に、過去の年分を申告する場合や、更正の請求になるのか判断できない場合は、税務署に確認するといいでしょう。
還付金はいつ振り込まれる?
還付金は、申告後に税務署で内容が確認された後、指定した金融機関の口座などに振り込まれます。申告時期や申告方法、内容によって処理期間は異なるため、申告してすぐに振り込まれるとは限りません。一般的には、e-Taxのほうが書面で提出する場合より早く処理される傾向があります。
まとめ
医療費控除は、申告を忘れてしまっても、還付申告や更正の請求などで原則として5年前までさかのぼって申告できます。過去の医療費について申告する時は、年分ごとに源泉徴収票や医療費の資料を整理し、保険金や高額療養費などで補てんされた金額も確認しましょう。「もう何年も前だから無理」と諦めず、まずは申告できる期間内か、その年にどれくらい医療費を支払ったのかを確認してみましょう。
資産運用や投資の助言は、今や銀行などの金融機関の窓口でもさかんに行なわれています。同時に、インターネット上でもYouTubeやSNSを通じて色々な人がそれぞれの立場から投資術などを発信しています。しかし、それらの助言は本当にあなた自身に適したものなのでしょうか?
さまざまな金融商品が出回っている世の中だけに、あなたの味方になって守ってくれる相談相手を持つことが必要な時代になっています。ご自身のライフプランを考える時には、生命保険や金融商品の販売をせずに中立的な立場から相談対応に徹する独立系のファイナンシャルプランナーへの相談をお勧めします。
●構成・編集/京都メディアライン(HP:https://kyotomedialine.com FB:https://www.facebook.com/kyotomedialine/)
●取材協力/藤原未来(ふじわらみき)
株式会社SMILELIFE project 代表取締役、1級ファイナンシャルプランニング技能士。2017年9月株式会社SMILELIFE projectを設立。100歳社会の到来を前提とした個人向けトータルライフプランニングサービス「LIFEBOOK®サービス」をスタート。米国モデルをベースとした最先端のFPノウハウとアドバイザートレーニングプログラムを用い、金融・保険商品を販売しないコンサルティングフィーに特化した独立フランチャイズアドバイザー制度を確立することにより、「日本人の新しい働き方、新しい生き方」をプロデュースすることを事業の目的とする。
株式会社SMILELIFE project(https://www.smilelife-project.com)