正直、みんな貯金はどのくらいある? 50代の目安と老後資金の考え方【お金の学校】


「同年代の人は、貯金がどのくらいあるんだろう」——通帳を眺めながら、そんな疑問がふと頭をよぎることはありませんか? 友人や同僚にはなかなか聞けないからこそ、余計に気になってしまうテーマです。とはいえ、世の中で語られる「貯金額の平均」は、実感とかけ離れていることも少なくありません。
本記事では、平均値と中央値の違い、年代別の目安、そして自分に必要な貯金額の考え方まで、100歳社会を笑顔で過ごすためのライフプラン、LIFEBOOK(R)を提唱する、独立系ファイナンシャルプランナー藤原未来がわかりやすく解説します。
正直、みんな貯金はどのくらいある?
結論からお伝えすると、「貯金額の平均」は一部の資産家によって大きく引き上げられており、実際より高く出る傾向があります。
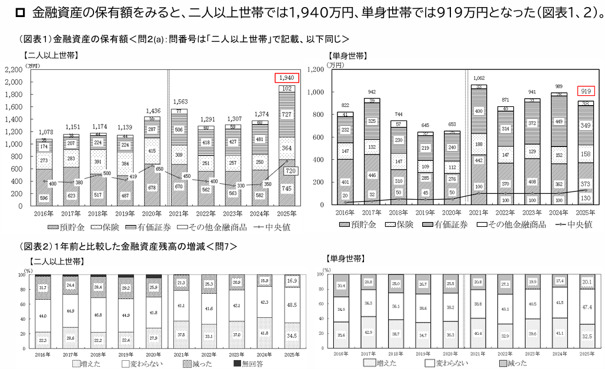
J-FLEC(金融経済教育推進機構)が2025年に実施した「家計の金融行動に関する世論調査」によると、二人以上世帯の全年代の金融資産保有額は、金融資産を保有していない世帯も含めた全体では平均1,940万円、中央値は720万円という結果でした。単身世帯では、平均919万円に対して中央値は130万円となっています。
<図表1>金融保有資産
「貯金」と「貯蓄」は同じではない
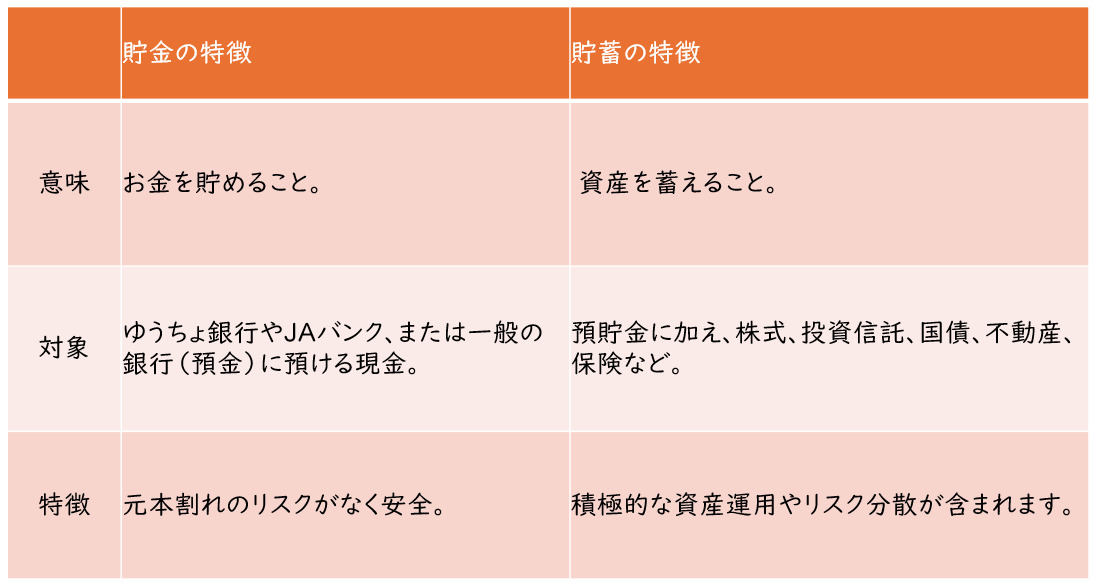
「貯金」は預貯金(普通預金・定期預金等)を指すのに対し、「貯蓄」はそれに加えて株式・投資信託・保険(貯蓄型)・財形貯蓄なども含んだ「金融資産全体」を指すのが一般的です。
「貯蓄額」と表記されている数字には、NISAやiDeCoで運用中の資産、保険の解約返戻金相当額なども含まれていることが多いため、「預貯金だけの残高」と比べると大きくなりがちです。自分の状況と比較する際は、その数字が何を含んでいるのかを確認する習慣をつけると誤解を防げます。
<図表2>「貯金」と「貯蓄」の違い
平均額と中央値はどう違う?
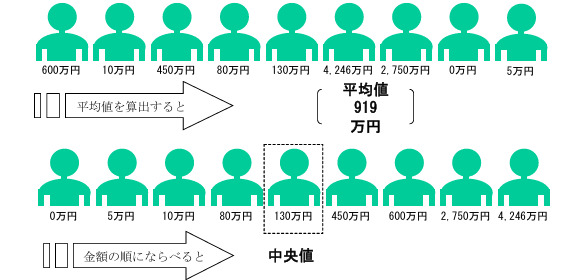
「平均額」は、対象者全員の金融資産を合計して人数で割った数値です。一方「中央値」は、資産額の少ない人から多い人まで順番に並べた時、ちょうど真ん中に位置する人の数値です。
平均は一握りの高額資産保有者によって大きく押し上げられる性質があるため、「平均額より自分は少ない」と感じる人の方が実際には多数派になりやすいのです。前述の単身世帯(平均値919万円・中央値130万円)のように、両者に8倍以上の開きが出るケースも珍しくありません。
実感に近い数字を知りたい時は、中央値を優先して見ることをおすすめします。
<図表3>「平均値」と「中央値」
「みんなの貯金額」をそのまま自分に当てはめない方がいい理由
目安は、あくまで統計上の集計にすぎません。各々の置かれている状況は様々です。「平均より少ない……」「中央値並みだから安心」といったことよりも、自分自身の支出と収入の見通しから逆算して必要額を考える方が、実践的な資金計画につながります。
50代の貯金額|老後資金が現実味を帯びる年代
定年や年金受給が具体的な予定として見えてくる50代は、多くの人にとって老後を真剣に考え始める時期です。前述の調査では、50代・全世帯(金融資産保有世帯のみ)の平均は1,668万円、中央値は500万円となっています。
50代で確認したい貯金・退職金・年金のバランス
50代になったら、貯金だけでなく「退職金の見込み額」「公的年金の受給見込み額」「DC・NISA・iDeCoの資産残高」を確認しましょう。現状の貯金が中央値並みでも、退職金や企業年金が手厚ければ老後資金全体としては安心できるケースもあります。
逆に退職金制度がない場合は貯金・投資での上乗せがより重要になります。まずは全体像を「見える化」することが第一歩です。
子どもの独立前後で家計はどう変わる?
子供が独立すると、家計に余力が生まれやすくなります。この期間は、老後資金の最後の集中期間ともいえる時期です。一方で、結婚・住宅購入などへの援助を検討する家庭もあり、せっかく生まれた余力がそのまま貯蓄に回るとは限りません。家計に余裕が出た時こそ、意識的に積立額を見直すことをおすすめします。
50代からでも貯金を増やすためにできること
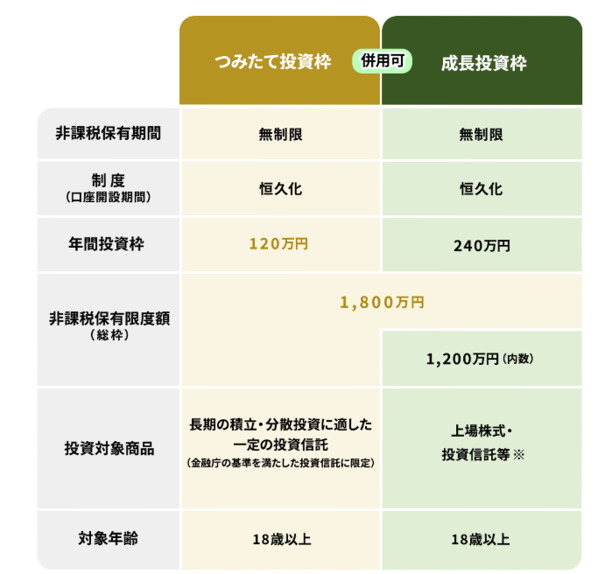
50代からでも、固定費の見直し(保険の重複解消、通信費、住宅ローンの借り換えなど)や、先取り貯蓄への切り替えは十分に有効です。また2024年から始まったNISAは非課税保有期間が無期限で、50代からの利用でも老後資金づくりの選択肢として検討する価値があります。
<図表4>NISA概要
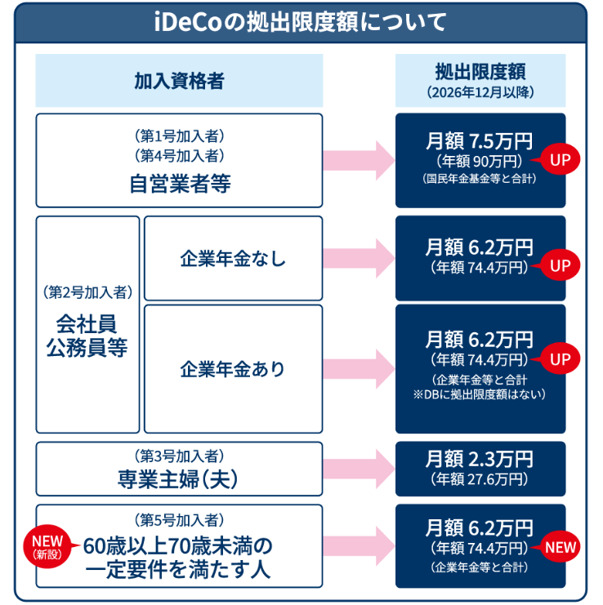
あわせて、2026年12月には制度改正によりiDeCoの掛金上限が引き上げられ、加入可能年齢も70歳未満まで延びる予定です。企業年金のない会社員は上限が大きく拡大する見込みのため、退職までの期間が短い50代こそ、制度の変更点を早めに確認しておきたいところです。
<図表5>iDeCo制度改正
老後資金を考える時の注意点
老後資金を考える際に見落としがちなのが、退職金や貯金を「使う時期」です。
まとまった資金を手にすると、住宅リフォームや車の買い替えなど、まとまった支出に使ってしまいがちですが、その後の生活費や医療・介護費まで見据えた取り崩し計画がないと、想定より早く資金が減ってしまう恐れがあります。「いくら貯めるか?」と同じくらい、「どのペースで使うか?」も重要な検討事項です。
独身・夫婦で必要な貯金額はどう変わる?
必要額は、世帯構成によって大きく変わります。ここでは世帯タイプ別に、意識しておきたいポイントを整理します。
独身世帯が備えたいお金
独身世帯は生活費の全てを一人でまかなう必要がある一方、住居や食費などは少なく抑えられます。特に意識したいのは、病気やケガで働けなくなった時の収入減の危険性です。生活防衛資金はやや厚めに確保しておくと安心です。
また、将来的な住み替えや介護施設への入居費用など、単身ならではの支出にも目を向けておきましょう。
夫婦世帯が備えたいお金
生活費は独身世帯より大きくなる傾向があります。老後を見据えるなら、公的年金がどちらか一方に偏っている場合、遺族年金で生活費が足りるかも確認しておきたいポイントです。
また、どちらかが要介護状態になった場合、もう一方の生活費と介護費用を同時に支える必要が出てくることも想定しておくと安心でしょう。
子どもあり・なしで変わる支出
子どものいる世帯では、教育費がかかります。とくに教育費のピークと自分たちの老後資金づくりの時期が重なるケースではその時期における収支が厳しくなるのでそれを見越したあらかじめの準備が必要となります。
子どものいない世帯は教育費の負担がない一方、老後の生活を支えてくれる家族が身近にいないケースもあるため、資産管理や介護の担い手について早めに考えておくことが大切です。
親の介護や自分の医療費も見落とさない
老後資金というと自分たち自身の生活費に目が向きがちですが、医療費・介護費用も忘れてはならない項目です。介護は期間も費用も個人差が大きく、公的介護保険でカバーしきれない自己負担分が発生することもあります。
「いつか必要になるかもしれない支出」として、生活防衛資金とは別枠で意識しておくと、いざという時に慌てずに済みます。
貯金はいくらあれば安心?
多く聞かれる質問ですが、答えは「家庭ごとに異なる」です。考え方の手順を知っておけば、漠然とした不安を具体的な数字に落とし込むことができます。
生活防衛資金はいくら必要か?
まず優先したいのが、「生活防衛資金」です。目安としては、生活費の6か月分~1年分が一般的。この資金は投資に回さず、すぐに引き出せる預貯金として確保しておくことが基本です。
老後資金はいくら必要かを考える手順
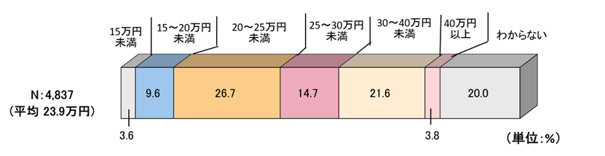
生命保険文化センターの「生活保障に関する調査」(2025年度)によると、夫婦2人で老後生活を送る上で必要と考える最低日常生活費は月額で平均23.9万円となっています。金額の分布をみると「20万円以上25万円未満」が26.7%と最も多くなっています。
<図表6>夫婦2人での最低日常生活費(月額)
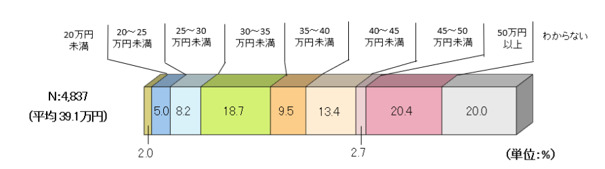
ゆとりある老後生活を送るための費用として、最低日常生活費以外に必要と考える金額は平均15.2万円となっています。その結果、「最低日常生活費」と「ゆとりのための上乗せ額」を合計した「ゆとりある老後生活費」は平均で39.1万円となっています。
<図表7>「ゆとりある老後生活費」
「1億円」など大きな数字に振り回されない考え方
メディア等で「ゆとりの老後資金は1億円」や「老後資金2,000万では不足」問題といったインパクトのある数字が取り上げられることがありますが、これらはあくまで特定の条件で算出されたものです。
年金の受給額、退職金の有無、住居費などの前提が変われば、必要な金額も大きく変わります。大きな数字だけを見て不安になるのではなく、自分の条件に置き換えて考える視点を持つことが大切です。
自分に必要な貯金額を計算する方法
具体的には、「毎月の生活費の見込み」から「年金など毎月の収入見込み」を差し引き、その差額に12か月と「老後として想定する年数」を掛け合わせることで、大まかな不足額を算出できます。
そこに医療・介護・住宅修繕などの一時的な支出を上乗せすれば、自分にとっての目安となる金額が見えてきます。完璧な数字を出す必要はなく、まずはおおよその規模感をつかむことが第一歩です。
よくある疑問Q&A
最後に、貯金や老後資金についてよく寄せられる疑問にお答えします。
貯金が少ない40代・50代はもう遅い?
遅すぎるということはありません。むしろ収入が安定しやすい40代・50代は、支出の見直しと積立の仕組み化、適切な資産運用で、資産を伸ばせる余地が十分にある年代です。
貯金ゼロからでも増やせる?
「先取り貯蓄」の仕組みを作ることで、着実に増やしていくことができます。最初から高い目標額を設定する必要はなく、無理なく続けられる金額からスタートし、少しずつ積立額を増やしていくのが現実的です。
貯金額に投資信託や保険は含める?
含めますが、自分の家計を把握する際は、「すぐに引き出せる預貯金」と「値動きがあり換金に時間がかかる可能性のある資産(投資信託など)」を分けて管理すると、いざという時に慌てずに済みます。
夫婦の貯金は世帯で見る? 個人で見る?
老後の生活費は世帯単位で発生するため、基本的には世帯合算で考えるのが実践的です。ただし、それぞれが個人名義で管理している口座がある場合、お互いに金額を把握していないケースも意外と多く見られます。定期的に世帯全体の資産状況を確認し合う機会を設けることをおすすめします。
まとめ
貯金額の「平均」は一部の資産家によって押し上げられた数字であり、実感に近いのは「中央値」です。他人と比べて一喜一憂するよりも、自分の収入・支出・年金見込みから必要額を逆算し、生活防衛資金と老後資金を分けて考えることが、着実な資産形成への近道です。今の自分にできることから、少しずつ準備を始めてみてはいかがでしょうか。
資産運用や投資のアドバイスは、今や銀行などの金融機関の窓口でもさかんに行なわれています。同時に、インターネット上でもYouTubeやSNSを通じて色々な人がそれぞれの立場から投資術などを発信しています。しかし、それらのアドバイスは本当にあなた自身に適したものなのでしょうか?
さまざまな金融商品が出回っている世の中だけに、あなたの味方になって守ってくれる相談相手を持つことが必要な時代になっています。ご自身のライフプランを考える時には、生命保険や金融商品の販売をせずに中立的な立場から相談対応に徹する独立系のファイナンシャルプランナーへの相談をお勧めします。
●構成・編集/京都メディアライン(HP:https://kyotomedialine.com FB:https://www.facebook.com/kyotomedialine/)
●取材協力/藤原未来(ふじわらみき)
株式会社SMILELIFE project 代表取締役、1級ファイナンシャルプランニング技能士。2017年9月株式会社SMILELIFE projectを設立。100歳社会の到来を前提とした個人向けトータルライフプランニングサービス「LIFEBOOK®サービス」をスタート。米国モデルをベースとした最先端のFPノウハウとアドバイザートレーニングプログラムを用い、金融・保険商品を販売しないコンサルティングフィーに特化した独立フランチャイズアドバイザー制度を確立することにより、「日本人の新しい働き方、新しい生き方」をプロデュースすることを事業の目的とする。
株式会社SMILELIFE project(https://www.smilelife-project.com)
アイキャッチ画像:photoAC(一部加工)