厚生年金は何歳まで払う? 65歳・70歳・誕生月の注意点をわかりやすく解説【お金の学校】


定年退職した後に再雇用で働く場合、「65歳で年金をもらい始めても、厚生年金保険料は払うの?」「いつまで払うの?」「保険料を払った分、年金額は増える?」といった疑問を持つ人もいるでしょう。
社会保険が適用される働き方を続けていれば、65歳で年金を受け取り始めた後も、原則として70歳になるまで厚生年金に加入し、保険料を負担します。では、70歳の誕生日を迎えると保険料はどうなるのでしょうか。また、65歳以降に払った保険料は、将来の年金額にどのように反映されるのでしょうか? この記事では、加入年齢や誕生月の注意点、年金額への影響について見ていきましょう。
100歳社会を笑顔で過ごすためのライフプラン、LIFEBOOK(R)(ライフブック)を提唱する、独立系ファイナンシャルプランナー藤原未来がわかりやすく解説します。
厚生年金は何歳まで払う?
厚生年金は、会社員などが加入する公的年金制度です。加入している間は、原則として給与や賞与に応じた保険料を負担します。では、何歳まで加入し、保険料を払う必要があるのでしょうか?
厚生年金は原則70歳までが一つの区切り
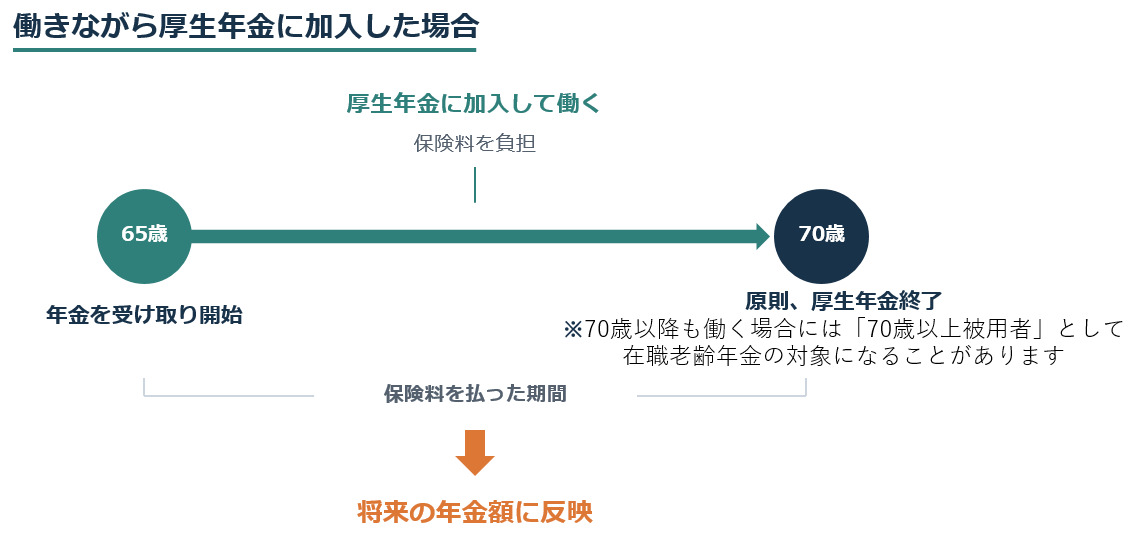
厚生年金の加入年齢は、原則として70歳未満です。会社などで働き、加入要件を満たしていれば、70歳になるまで加入します。70歳に到達すると、原則として厚生年金の被保険者資格を失います。70歳以降も働くことはできますが、通常は厚生年金保険料を負担しません。
ただし、老齢年金の受給資格期間を満たしていない人などは、一定の条件のもとで「高齢任意加入被保険者」として加入できる場合があります。
<図表1>働きながら70歳まで厚生年金に加入するイメージ
65歳で年金を受け取り始めても、働き方によっては払い続ける
老齢基礎年金や老齢厚生年金は、原則として65歳から受け取れます。しかし、65歳になったからといって、厚生年金保険料の支払いが終わるわけではありません。
例えば、65歳から年金を受け取りながら会社員として働き、厚生年金の加入要件を満たしていれば、原則70歳になるまで保険料を負担します。一方、65歳で退職し、厚生年金に加入する働き方をしなくなれば、原則として保険料の負担はなくなります。
「払う」「加入する」「もらう」は別の話
「保険料を払う」「厚生年金に加入する」「年金を受け取る」は、それぞれ別の話です。
65歳から年金を受け取りながら厚生年金に加入することもあれば、退職して保険料を払わずに年金を受け取ることもあります。年金を受け取る年齢になったかどうかだけでなく、働き方や加入要件を確認することが大切です。
国民年金との違いも押さえておく
国民年金の第1号被保険者は、原則20歳以上60歳未満の人です。自営業者やフリーランスなどが該当し、保険料を自分で納めます。一方、会社員などが加入する厚生年金は、原則70歳未満まで加入します。厚生年金に加入している人は、国民年金にも第2号被保険者として加入している扱いです。そのため、60歳以降に会社員として厚生年金に加入する場合、国民年金の保険料を別に納める必要はありません。
70歳の誕生月はどうなる? いつまで保険料を払うのか
70歳になると厚生年金の加入資格を失いますが、誕生日と保険料の関係には注意が必要です。誕生日の前日に年齢が加算される仕組みを知っておくと、給与明細の確認にも役立ちます。
70歳到達日は「誕生日の前日」と考える
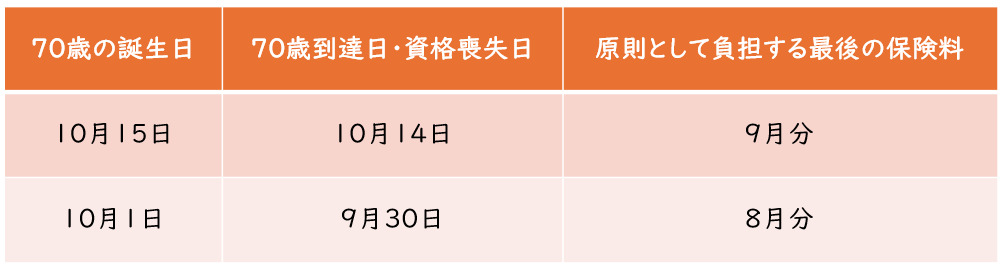
法律上、年齢は誕生日の前日に加算されます。例えば、10月15日が70歳の誕生日なら、10月14日が70歳到達日となり、同日に厚生年金の資格を失います。このように、70歳の誕生日当日ではなく、その前日に70歳に到達し、厚生年金の資格も失う点を押さえておきましょう。
誕生月に厚生年金保険料がかかるかどうか
厚生年金保険料は、原則として資格を失った月の前月分まで負担します。10月15日が70歳の誕生日の場合、資格喪失日は10月14日となるため、保険料は9月分までです。10月分の厚生年金保険料はかかりません。ただし、給与から保険料が引かれる時期は、会社の給与計算によって異なります。
<図表2>70歳到達日と厚生年金保険料の関係
給与明細で確認したい項目
70歳になる月は、給与明細の「厚生年金保険料」を確認しましょう。会社によっては、前月分の保険料を当月の給与から控除しています。そのため、70歳になった月の給与明細に保険料が記載されていても、前月分であれば通常の扱いです。何月分の保険料が控除されているかを確認し、疑問があれば勤務先に問い合わせましょう。
会社に確認すべき手続き
70歳になると、勤務先側で厚生年金の資格喪失に関する手続きが行なわれます。70歳以降も同じ会社で働く場合は、一定の条件のもとで「70歳以上被用者」として届け出ることがあります。厚生年金保険料の負担がなくなっても、在職老齢年金による支給停止の対象になる場合があるため、会社に確認しておきましょう。
65歳以降も厚生年金を払うと年金額は増える?
65歳以降も厚生年金に加入して働く場合、保険料を負担するだけでなく、将来受け取る年金額にも影響します。どのような仕組みで年金額が増えるのか、確認しましょう。
65歳以降に働いて厚生年金に入る場合
老齢厚生年金の金額は、現役時代の給与や賞与、加入期間などをもとに計算されます。
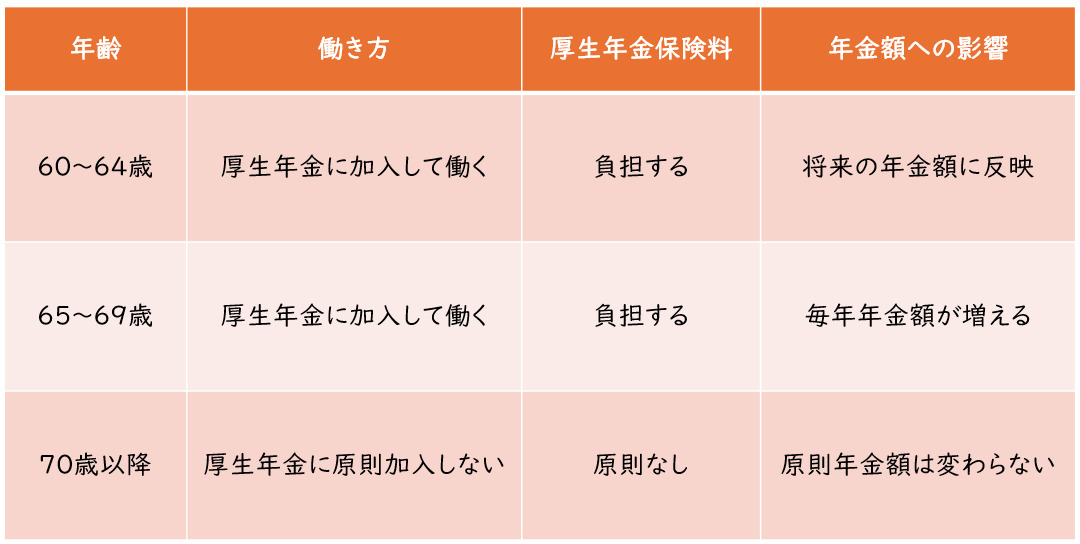
そのため、65歳以降も厚生年金に加入して働けば、その期間の加入実績が年金額に反映されます。例えば、65歳から68歳まで厚生年金に加入して働いた場合、その3年間の加入期間や給与などに応じて、老齢厚生年金の金額が増えます。
在職定時改定で年金額が見直される仕組み
65歳以降も厚生年金に加入して働く人は、毎年、年金額が見直される仕組みがあります。これを「在職定時改定」といいます。原則として、毎年9月1日時点で厚生年金に加入している65歳以上70歳未満の人は、前年9月から当年8月までの加入実績が反映され、10月分の年金額から改定されます。
払った保険料が無駄になるわけではない理由
65歳以降も保険料を払うと、厚生年金に加入した期間や給与などに応じて、受け取る老齢厚生年金の額が増えます。厚生年金保険料は、原則として会社と本人が半分ずつ負担します。給与から引かれる本人負担分だけでなく、会社負担分も含めて制度が運営されています。
<図表3>払った年金保険料→年金額への影響
在職老齢年金による支給停止・減額にも注意
年金を受け取りながら働く場合、給与や賞与と老齢厚生年金の金額によっては、年金の一部または全部が支給停止になることがあります。これを「在職老齢年金」といいます。
2026年度は、老齢厚生年金の基本月額と総報酬月額相当額の合計が月65万円を超える場合、超えた金額の2分の1が老齢厚生年金から支給停止されます。老齢基礎年金は対象外です。
協会けんぽ・健康保険料は何歳まで? 厚生年金との違い
厚生年金と健康保険は、どちらも社会保険ですが、加入できる年齢が異なります。70歳以降も働く場合は、健康保険料の負担が続くことがあるため、違いを確認しましょう。
厚生年金と健康保険は同じ「社会保険」でも扱いが違う
厚生年金は原則70歳未満まで加入します。一方、会社の健康保険は、原則として75歳になるまで加入します。そのため、70歳で厚生年金の資格を失っても、健康保険には引き続き加入する場合があります。
協会けんぽの加入年齢で迷いやすい点
「協会けんぽ」の健康保険は、原則75歳になるまで加入できます。70歳になると厚生年金保険料の負担はなくなりますが、健康保険料は引き続き給与から控除される場合があります。また、70歳になると、医療機関での窓口負担割合を確認するための「高齢受給者証」の対象となる場合があります。
75歳以降は後期高齢者医療制度に移る
75歳になると、それまで加入していた会社の健康保険などから脱退し、原則として後期高齢者医療制度に加入します。会社で働き続けている場合でも、75歳になると健康保険の被保険者資格を失い、後期高齢者医療制度に移ります。
健康保険料と厚生年金保険料を混同しない
70歳以降も会社で働く場合、厚生年金保険料は原則かかりませんが、健康保険料は75歳になるまで負担する場合があります。給与明細では、厚生年金保険料と健康保険料を分けて確認しましょう。
退職・再雇用・転職で厚生年金はどう変わる?
厚生年金の加入は、年齢だけで決まるわけではありません。退職や再雇用、転職によっても、加入や保険料の負担が変わります。
定年退職した場合
60歳や65歳で定年退職し、その後会社員として働かない場合、厚生年金の加入は原則終了します。退職後に自営業やフリーランスとして働く場合も、厚生年金の加入要件を満たさなければ、保険料を払う必要はありません。
再雇用で働き続ける場合
定年後に再雇用される場合は、勤務時間や勤務日数などの条件によって、厚生年金に加入するかどうかが決まります。65歳以降も加入要件を満たして働く場合は、原則70歳になるまで保険料を負担し、その加入実績が年金額に反映されます。
転職・短時間勤務で加入条件が変わる場合
転職した場合は、新しい勤務先で厚生年金の加入要件を満たすか確認しましょう。短時間勤務の場合も、勤務先の企業規模や週の所定労働時間、賃金などによって加入対象になるかどうかが変わります。
妻・配偶者の年金や扶養との関係
会社員の配偶者が厚生年金に加入している場合、一定の条件を満たす配偶者は、国民年金の第3号被保険者となることがあります。ただし、第3号被保険者になれるのは、原則20歳以上60歳未満です。
60歳以降は、配偶者の扶養に入っていても第3号被保険者にはなりません。また、配偶者が年金を受け取り始めても、働き方によっては厚生年金に加入して保険料を払うことがあります。
まとめ
厚生年金は、原則70歳になるまで加入し、保険料を負担します。65歳から年金を受け取り始めても、加入要件を満たして働いていれば、保険料の負担は続きます。65歳以降も厚生年金に加入すれば、将来の年金額が増える仕組みがあります。一方、70歳以降も健康保険料を負担する場合があるため、制度の違いを押さえておきましょう。退職や再雇用を考える際は、年金の受け取りだけでなく、保険料の負担や加入条件も確認することが大切です。
さまざまな金融商品が出回っている世の中だけに、あなたの味方になって守ってくれる相談相手を持つことが必要な時代になっています。ご自身のライフプランを考える時には、生命保険や金融商品の販売をせずに中立的な立場から相談対応に徹する独立系のファイナンシャルプランナーへの相談をお勧めします。
●構成・編集/京都メディアライン(HP:https://kyotomedialine.com FB:https://www.facebook.com/kyotomedialine/)
●取材協力/藤原未来(ふじわらみき)
株式会社SMILELIFE project 代表取締役、1級ファイナンシャルプランニング技能士。2017年9月株式会社SMILELIFE projectを設立。100歳社会の到来を前提とした個人向けトータルライフプランニングサービス「LIFEBOOK®サービス」をスタート。米国モデルをベースとした最先端のFPノウハウとアドバイザートレーニングプログラムを用い、金融・保険商品を販売しないコンサルティングフィーに特化した独立フランチャイズアドバイザー制度を確立することにより、「日本人の新しい働き方、新しい生き方」をプロデュースすることを事業の目的とする。
株式会社SMILELIFE project(https://www.smilelife-project.com)
アイキャッチ/photoAC(一部加工)