定期預金はおすすめしない? 意味ないと言われる理由と、それでも向いている人【お金の学校】


「定期預金は安全そうだけれど、金利が低くてお金が増えないなら、預ける意味がないのでは?」と感じている人もいるでしょう。定期預金は、元本の安全性を重視したい人に向いている一方で、資産を大きく増やすことは難しい商品です。そのため、「おすすめしない」「意味ない」と言われることがあるかもしれません。
しかし、定期預金には、投資商品にはない安全性という強みがあります。大切なのは、利点と短所を理解し、お金を使う時期や目的に合わせて預け先を選ぶことです。
今回は、定期預金が“おすすめしない”と言われる理由や、向いている人の特徴、ほかの金融商品との違いについて見ていきましょう。100歳社会を笑顔で過ごすためのライフプラン、LIFEBOOK(R)(ライフブック)を提唱する、独立系ファイナンシャルプランナー藤原未来がわかりやすく解説します。
定期預金はおすすめしない?
定期預金は、預け入れる期間をあらかじめ決めてお金を預ける預金商品です。一般的に、普通預金よりも高い金利が設定されていることがあり、満期まで預けることで利息を受け取れます。一方、株式や投資信託のように大きな利益を期待することは難しく、満期前に解約すると利息が減る場合もあります。
そのため、資産を増やすことだけを目的にするなら、定期預金は物足りなく感じるかもしれません。ただし、金融商品にはそれぞれ役割があります。お金を増やすことを優先するのか、安全性を重視しながら必要な時期まで保管するのかによって、適した預け先は変わります。
「おすすめしない」と言われる主な理由
定期預金を「おすすめしない」と言われる主な理由は、資産を大きく増やすことが難しいためです。金利が低ければ、預け入れる金額が大きくても、得られる利息は限られます。また、満期前に解約すると、当初の金利よりも低い中途解約利率が適用されることがあります。
さらに、物価が上昇すると、預金残高が減っていなくても、お金で買える商品やサービスが少なくなる可能性があります。こうした特徴から、定期預金は「お金を増やす方法としては物足りない」と考えられることがあるでしょう。
定期預金が「意味ない」と言われる背景
定期預金が意味ないと言われる背景には、低金利環境に加え、資産形成のために投資を取り入れるという考え方が広がっていることがあります。例えば、老後資金など、長期間使う予定のないお金を預金に置いておくだけで増やそうとすると、十分な資産形成につながりにくい場合があります。
一方、投資信託などは、運用によって預金よりも高い収益を目指せる可能性があります。ただし、元本割れすることもあります。
つまり、定期預金が意味ないと言われるのは、主に「資産を増やす」という目的で比較した場合です。お金の安全性を重視するという目的まで含めて考えると、定期預金には別の役割があります。
一方で、定期預金には安全性という強みがある
定期預金の利点は、元本の安全性を重視しながら必要な時期までお金を預けておけることです。株式や投資信託などは、価格の変動によって預けたお金や投資した資金が減る可能性があります。
一方、一般的な円定期預金は、預け入れた金額に応じて利息を受け取る仕組みであり、株式などのように市場価格の変動によって元本が減ることはありません。
また、銀行などの預金には、金融機関が破綻した場合に預金者を保護する「預金保険制度」があります。対象となる一般預金等は、預金者1人あたり1金融機関ごとに、元本1,000万円までと破綻日までの利息等が保護されます。ただし、同じ金融機関に複数の口座がある場合は、原則として合算されます。また、外貨預金など、制度の対象外となる商品もあるため注意が必要です。
このように、定期預金は投資商品とは異なり、元本の安全性を重視したい人に適した金融商品です。
定期預金に使うべきお金・使わない方がいいお金
定期預金は、今すぐ使う予定はないものの、近い将来に使う予定がある資金を預ける方法の一つです。例えば、数年後に使う予定の住宅購入資金や教育費、車の買い替え費用などが挙げられます。こうした資金は、使う時期が決まっているため、投資による値下がりで必要な時に不足する事態は避けたいところです。
一方、毎月の生活費や急な出費に備えるお金は、すぐに引き出せる普通預金などに置いておくといいでしょう。なお、定期預金を使って近い将来の支出に備える場合には、定期預金の満期日と支払い時期が合うかを確認することが大切です。
定期預金の短所|増えない・自由に使いにくい・物価上昇に弱い
定期預金を利用する際は、金利だけでなく、預け入れ期間や中途解約の条件も確認することが大切です。
金利が低いと大きく増えにくい
定期預金は、預け入れた金額に対して利息が付く商品です。金利が低い場合、得られる利息は限られます。近年では金利が上昇してきていますが、年1%に満たない金利の商品も多く、預け入れたお金を大きく増やすことは難しいのが現状です。
例えば、100万円を年0.5%の金利で1年間預けた場合、税引前の利息は5,000円です。税引後では約3,984円となります。定期預金は、大きく増やすというよりも、安全性を重視しながら少しでも利息を受け取りたい場合に適した商品です。
満期前に解約すると利息が下がることがある
定期預金は、満期まで預けることを前提とした商品です。満期前に解約することは可能な商品が一般的ですが、その場合、当初の金利よりも低い中途解約利率が適用されることがあります。急な出費に備えるお金まで預けてしまうと、必要な時に不便になる可能性があるため注意しましょう。
物価上昇時にはお金の価値が目減りしやすい
物価が上昇すると、同じ金額で購入できる商品やサービスが少なくなります。例えば、以前は1,000円で買えた商品が1,100円になった場合、預金残高が1,000円のままでは購入できません。預金金利が物価上昇率を下回る状態が続くと、利息を受け取っていても、お金の実質的な価値は下がる可能性があります。
高金利キャンペーンには条件がある
金融機関によっては、新規口座開設者や新たに預け入れる資金を対象に、高金利キャンペーンを実施することがあります。ただし、預け入れ金額や期間に上限があったり、新規資金のみが対象となったりする場合があります。
表示されている金利が年利なのか、一定期間だけ適用されるものなのかも確認しましょう。満期後の金利や手続きも含めて比較することが大切です。
それでも定期預金が向いている人
定期預金は、資産を大きく増やすことよりも、安全性を重視したい人に向いています。
元本割れを避けたい人
円定期預金は、株式や投資信託のように市場価格が変動する商品ではないため、原則として預け入れた元本が価格変動によって減ることはありません。万一金融機関が破綻した場合でも、預金保険制度の対象となる円定期預金は、1金融機関につき預金者1人あたり元本1,000万円までとその利息が保護されます。
近い将来使う予定のお金を置いておきたい人
住宅購入の頭金やリフォーム費用、車の購入費用、子どもの進学費用など、近い将来に使う時期が決まっているお金にも定期預金は向いています。必要な時期に値下がりしている可能性がある投資商品よりも、安全性を重視したい場合に検討できます。
ただし、定期預金は満期前に解約すると、当初の予定より利息が少なくなることがあります。支払い時期が間近な場合や、急な出費に備えるお金は、普通預金など、必要な時に引き出せる形で確保しておきましょう。
緊急予備資金を確保しておきたい人
病気やけが、失業、急な修繕など、万一の時に備えておくお金を「緊急予備資金」などと呼びます。投資を始める前に、こうした資金を確保しておくことは大切です。緊急予備資金は、必要な時にすぐ使えることが重要です。普通預金などに置くほか、必要な時に解約・払い戻しができる定期預金を活用する方法もあります。
ただし、中途解約すると受け取る利息が少なくなる場合があるため、商品や解約方法を確認しておきましょう。
退職金やまとまった資金を一時的に置いておきたい人
退職金など、まとまったお金を受け取った際、今後の使い道を決めるまでの間、資金を置いておく方法として定期預金を活用することもできます。まずは、緊急時に必要な資金を確保しましょう。その上で、近い将来に使う予定があるお金は、普通預金や定期預金など、安全性を重視した方法で管理することが考えられます。
特に、すぐに使う可能性があるお金は、必要な時に引き出せるようにしておくと安心です。長期間使う予定のないお金については、使う時期やリスクを考慮しながら、資産運用を検討するといいでしょう。
定期預金よりおすすめの選択肢はある?
定期預金よりも適した預け先があるかどうかは、お金を使う時期や目的によって異なります。
普通預金との違い
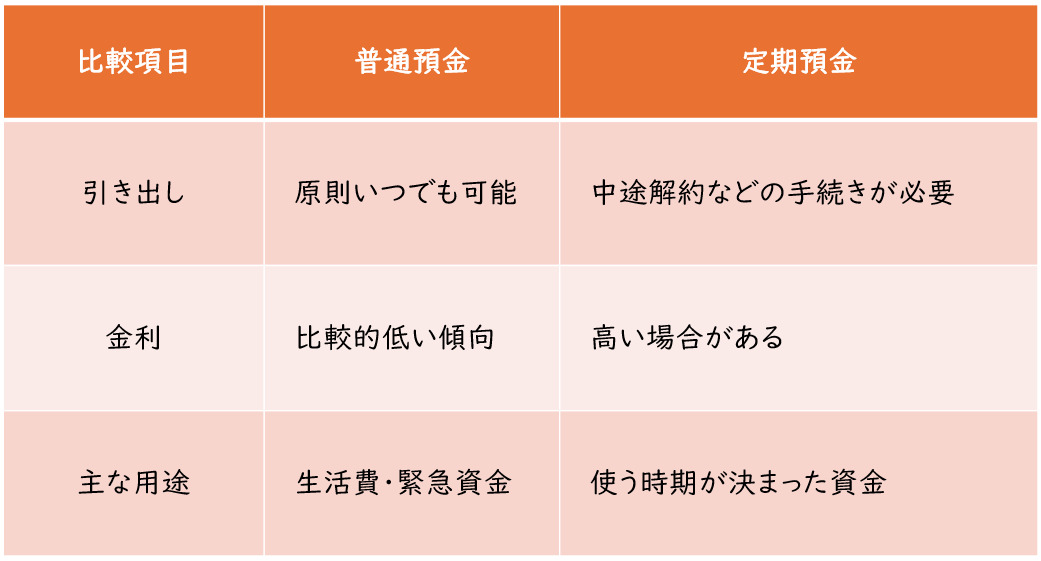
普通預金と定期預金の大きな違いは、お金の引き出しやすさです。普通預金は原則としていつでも入出金できるため、生活費や急な出費に備えるお金に向いています。一方、定期預金は預け入れ期間が決まっており、満期まで預けることを前提としています。その代わり、普通預金よりも高い金利が設定されている場合があります。
<図表1>普通預金と定期預金の違い
積立預金・積立定期預金との違い
積立預金や積立定期預金は、毎月一定額を積み立てていく預金商品です。例えば、毎月3万円を積み立てれば、1年間で元本は36万円になります。まとまった資金がなくても、計画的に貯蓄を続けられる点が利点です。毎月の収入から貯蓄したい人は積立定期預金、すでにまとまった資金があり、一定期間預けたい人は定期預金が向いています。
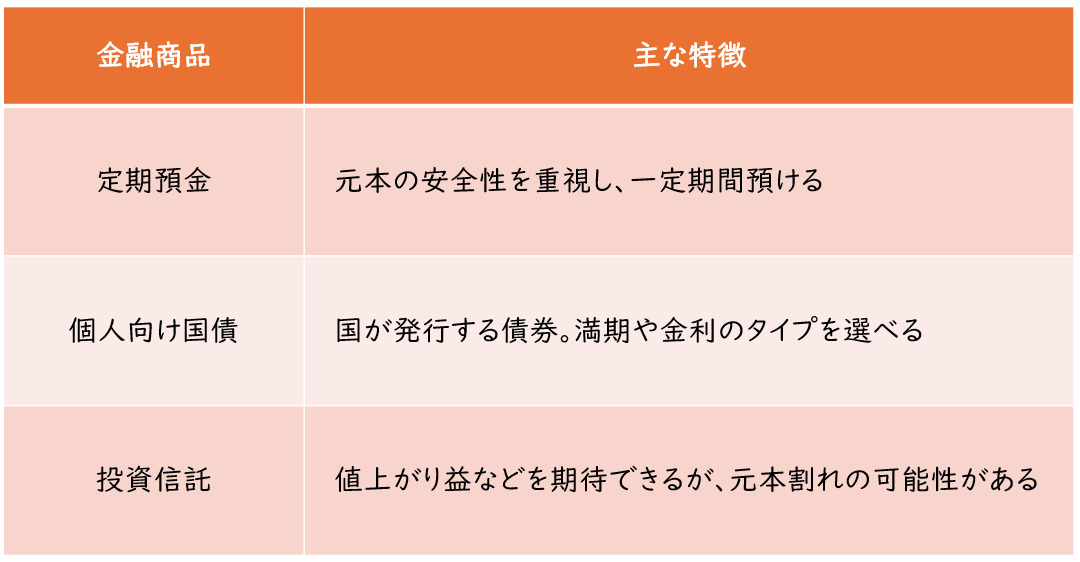
個人向け国債や投資信託との違い
個人向け国債は、国が発行する債券です。固定金利型と変動金利型があり、発行後1年が経過すれば、原則として中途換金も可能です。ただし、中途換金時には所定の調整額が差し引かれます。
投資信託は、株式や債券などに投資する金融商品です。運用によって資産を増やせる可能性がありますが、価格変動などによって元本割れすることもあります。
<図表2>個人向け国債や投資信託と定期預金の違い
「安全性」と「増やす力」を分けて考える
お金の置き場所を考える際は、安全性と増やす力を分けて考えることが大切です。
近いうちに使うお金や緊急予備資金は、安全性や引き出しやすさを重視します。一方、10年以上先に使う予定のお金は、必要な資金を確保したうえで、投資による資産形成を検討する方法もあります。すべてのお金を定期預金にする必要も、すべてを投資に回す必要もありません。
よくある疑問Q&A
最後に、定期預金を利用するか迷っている人からよく寄せられる疑問について解説します。
定期預金は本当に意味ない?
定期預金は、資産を大きく増やすことを目的にする場合には、物足りないことがあります。
一方、元本の安全性を重視しながら、近い将来に使う予定のお金を預けておきたい場合には、定期預金を活用する意味があります。お金を「増やす」ことだけでなく、「守る」ことも含めて、目的に合わせて使い分けることが大切です。
定期預金はしない方がいい?
定期預金を利用するかどうかは、お金を使う時期や目的によって異なります。すぐに使う可能性があるお金は、いつでも引き出しやすい普通預金などに置いておく方法があります。一方、近い将来に使う予定があり、安全性を重視したいお金は、定期預金を活用する方法があります。
大切なのは、すべてのお金を定期預金にするのではなく、使う時期や目的に合わせて預け先を選ぶことです。
定期預金は安全? 元本割れはある?
円定期預金は、株式や投資信託のように市場価格の変動によって元本が増減する商品ではありません。また、預金保険制度の対象となる一般預金等は、1金融機関につき預金者1人あたり元本1,000万円までと破綻日までの利息等が保護されます。
ただし、外貨預金など預金保険制度の対象外となる商品もあるため、預け入れる前に確認しましょう。
ゆうちょの定期預金を利用する時のポイント
『ゆうちょ銀行』にも、預け入れる期間を決めて利用する定期性の貯金商品があります。利用する際は、金利だけでなく、預け入れ期間や中途解約時の取り扱いなどを確認しましょう。ほかの金融機関の商品とも比較し、自分のお金の使い道や必要な時期に合ったものを選ぶことが大切です。
定期預金と積立預金はどちらがいい?
まとまった資金を一定期間預けたい場合は定期預金、毎月少しずつ貯蓄したい場合は積立預金や積立定期預金が向いています。例えば、すでにまとまった資金があり、数年後に使う予定がある場合は定期預金、毎月の収入から計画的に貯蓄したい場合は積立預金など、貯蓄する方法や目的に合わせて選ぶといいでしょう。
まとめ
定期預金は、金利が低いと大きく増やしにくく、満期前の解約で利息が減ることもあるため、「おすすめしない」と言われることがあります。一方、元本の安全性を重視し、近い将来に使う予定のお金を預けておきたい場合には、活用する価値があります。
大切なのは、お金の目的や使う時期に合わせて預け先を選ぶことです。生活費や緊急予備資金は引き出しやすい預金に、長期的に増やしたいお金は投資信託なども検討し、「守るお金」と「増やすお金」を分けて考えましょう。
資産運用や投資の助言は、今や銀行などの金融機関の窓口でもさかんに行なわれています。同時に、インターネット上でも『YouTube』やSNSを通じてさまざまな人がそれぞれの立場から投資術などを発信しています。しかし、それらの助言は本当にあなた自身に適したものなのでしょうか?
さまざまな金融商品が出回っている世の中だけに、あなたの味方になって守ってくれる相談相手を持つことが必要な時代になっています。ご自身のライフプランを考える時には、生命保険や金融商品の販売をせずに中立的な立場から相談に徹する独立系のファイナンシャルプランナーへの相談をおすすめします。
●構成・編集/京都メディアライン(HP:https://kyotomedialine.com FB:https://www.facebook.com/kyotomedialine/)
●取材協力/藤原未来(ふじわらみき)
株式会社SMILELIFE project 代表取締役、1級ファイナンシャルプランニング技能士。2017年9月株式会社SMILELIFE projectを設立。100歳社会の到来を前提とした個人向けトータルライフプランニングサービス「LIFEBOOK®サービス」をスタート。米国モデルをベースとした最先端のFPノウハウとアドバイザートレーニングプログラムを用い、金融・保険商品を販売しないコンサルティングフィーに特化した独立フランチャイズアドバイザー制度を確立することにより、「日本人の新しい働き方、新しい生き方」をプロデュースすることを事業の目的とする。
株式会社SMILELIFE project(https://www.smilelife-project.com)