老後生活費の不足分を補うための「資産の取り崩し」3つの方式【老後資金のつくり方】


NISA(少額投資非課税制度)やiDeCo(確定拠出年金)などを活用して、老後資産づくりに励んでいる方も多いことでしょう。公的年金だけでは、老後の生活費すべてを賄うことは難しいのが現実です。では、仕事をリタイア(あるいはセミリタイア)したあと、自分の資産をどのように切り崩しながら生活していけばいいのでしょうか。
そこで、参考にしたいのが、野村羊一郎著『FPの息子が母に学んだ 使っても減らない老後資金のつくり方』(CEメディアハウス)です。ひとりの女性が25年にわたって投資と向き合いながら、老後のお金を育て、取り崩し、家族へとつないでいく物語仕立てで、第1章から第4章までの物語編と第5章の知識編でわかりやすく構成されています。
今回は、『FPの息子が母に学んだ 使っても減らない老後資金のつくり方』(CEメディアハウス)の中から、「公的年金を土台に、老後資金を設計する」と「安心して使うために、取り崩しを設計する」を紹介します。
公的年金を土台に、老後資金を設計する
老後資金の土台になるのが公的年金です。生きている限り受け取れる終身の給付であり、長生きリスクへの大きな備えになります。
最初に確認したいのは、希望する生活費と公的年金額の差です。例えば、二人世帯で生活費が月三十五万円、公的年金が月二十五万円なら、不足額は月十万円。三十年では、単純計算で三六〇〇万円です。
ただし、運用しながら取り崩す場合、最初に必要な金額は少なくなる可能性があります。一方で、物価が上がれば不足額は広がります。公的年金は物価や賃金に応じて改定されますが、マクロ経済スライドにより、上昇幅が抑えられる場合があります。
公的年金は、繰り上げ・繰り下げが可能です。七十五歳まで繰り下げると、年金額は最大八十四パーセント増えます。
預貯金や投資信託は、使えば残高が減る一方で、公的年金は生涯続きます。公的年金という土台の上に、取り崩しをどう乗せるか。それが老後資金設計の出発点です。
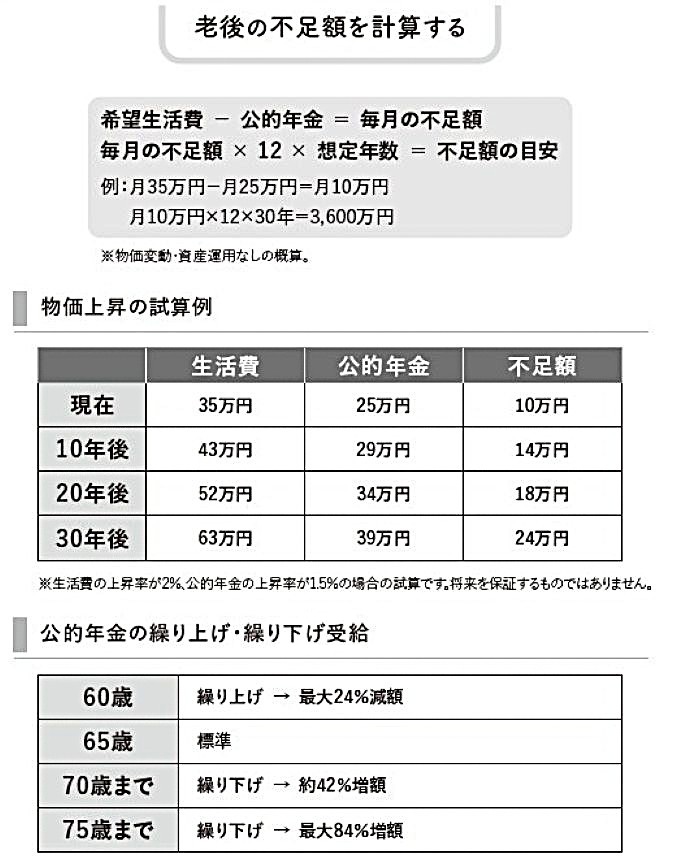
※65歳以降、基礎年金と厚生年金は別々に繰り下げ可能。
※健康状態、資産状況、家族構成によって判断は変わる。
安心して使うために、取り崩しを設計する
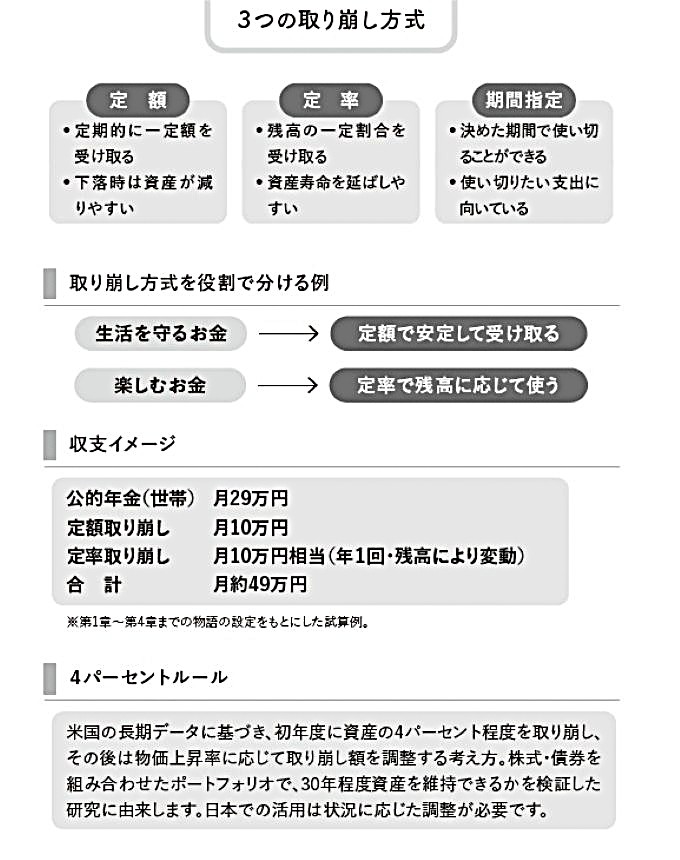
取り崩し方式は、原則、投資信託ごとに設定します。主な方式は三つあります。
①定額:毎月十万円など一定額を取り崩す方式。
②定率:残高の一定割合を取り崩す方式。
③期間指定:一定期間で取り崩す方式。
三つの方式のうち一つに決める必要はありません。生活費は定額、楽しむお金は定率など、役割を分けると安心と楽しみを両立しやすくなります。また、一度決めたら終わりではなく、市場環境や生活の変化に合わせて見直すこともできます。
実際のサービスでは、金融機関によって「定期売却」「定額売却」「定率売却」「期間指定売却」などの名称や、選べる方式、受け取りの頻度、最低金額、対象商品が異なります。利用する前に、金融機関ごとの取り扱い条件を確認しておきましょう。なお、NISA口座では、取り崩し時に生じた売却益も非課税になります。
* * *
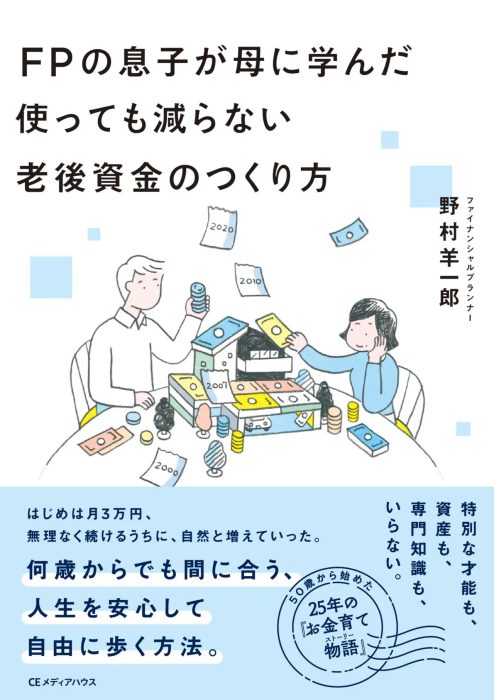
FPの息子が母に学んだ 使っても減らない老後資金のつくり方
著者/野村羊一郎
CEメディアハウス 1,870円(税込)