貯めた老後資産を守る! 暴落時に感情による売買は避けよう【老後資金のつくり方】


中高年にとって、老後資金をどう確保していくかは、誰もが避けられない課題です。NISA(少額投資非課税制度)やiDeCo(確定拠出年金)などを活用して、老後資産づくりに励んでいる方も多いことでしょう。せっかく貯めた資産を無駄にしないためにも、相場が下げたときにどう振る舞うべきかは学んでおきたいところです。
そこで、参考にしたいのが、野村羊一郎著『FPの息子が母に学んだ 使っても減らない老後資金のつくり方』(CEメディアハウス)です。ひとりの女性が25年にわたって投資と向き合いながら、老後のお金を育て、取り崩し、家族へとつないでいく物語を、第1章から第4章までの物語編と第5章の知識編でわかりやすく構成した一冊です。
今回は、『FPの息子が母に学んだ 使っても減らない老後資金のつくり方』(CEメディアハウス)の中から、「人の脳には、投資で失敗しやすいクセがある」「暴落はいつか来る。それでも続けられるか」を紹介します。
人の脳には、投資で失敗しやすいクセがある
人間の脳には、危険を察知すると反射的に身を守ろうとする「扁桃体」という領域があります。相場が大きく下落すると、この部分が反応して恐怖心が強まり、売りたくなってしまうことがあります。
万有引力を発見したニュートンでさえ、投資で失敗しました。1720年の南海泡沫事件で、一度は利益を確定したものの、株価上昇に誘われて再投資し、その後の暴落で損を出しました。「星の動きは計算できるが、人間の狂気は計算できない」という言葉を残したとされています。皆が買う場面では、高値でも買いたくなる群衆心理が働きます。
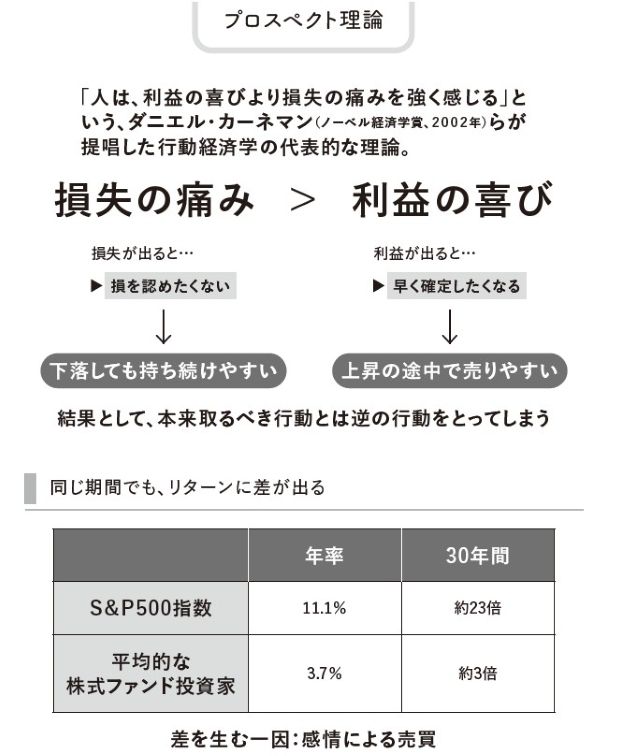
DALBAR社の2014年版調査(1984~2013年)によると、同じ期間で見ても、S&P500のリターンは年平均11.1パーセントなのに対し、平均的な株式ファンド投資家のリターンは3.7パーセントに留まっているとのこと。差を生む一因は、「感情による売買」です。人は、利益の喜びより損失の痛みを強く感じます。その結果、非合理的な行動を取ることがあります。積立投資や取り崩し運用など、感情が入りにくい仕組みを持つことが、長期継続を可能にします。
※「S&P500」…アメリカを代表する大型企業約500社で構成される株価指数。
Data courtesy of DALBAR, Inc., from the 2014 Quantitative Analysis of Investor Behavior
(QAIB) Report( 2014). Used with permission.
暴落はいつか来る。それでも続けられるか
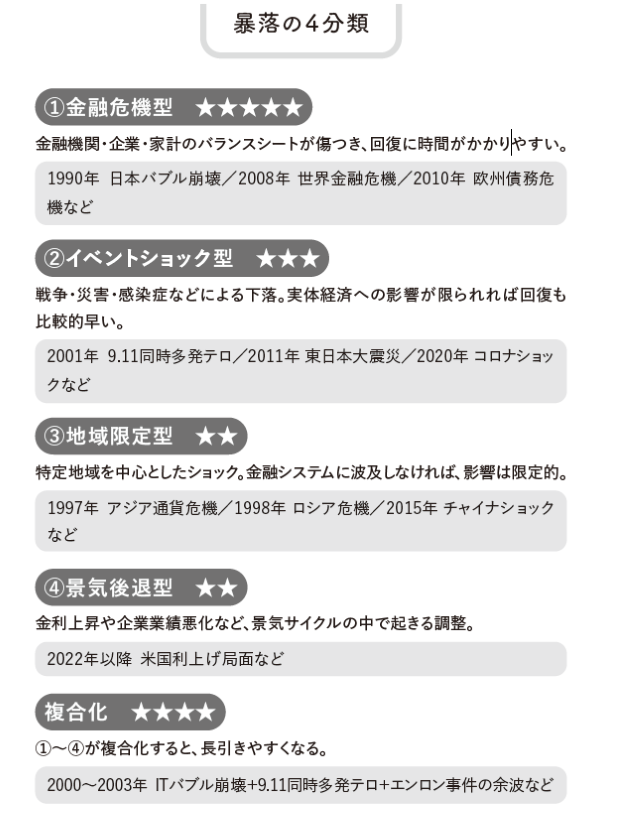
暴落があると「いつまで続くのか」と不安になります。しかし、暴落を分類する視点があれば、比較的冷静でいられます。暴落は大きく次の4つに分けられます。
①金融危機型:日本のバブル崩壊や世界金融危機のように、回復に時間がかかる傾向がある。
②イベントショック型:戦争、災害、感染症の流行、政治混乱などによる下落。
③地域限定型:特定地域を中心としたショック。
④景気後退型:金利上昇や企業業績の悪化など。
暴落は、複数の要因が重なるほど長引きやすくなります。2000年のITバブル崩壊後に、9.11同時多発テロやエンロン事件が重なったことは、その一例です。大切なのは、暴落の要因を分類し、感情的に「売る・やめる」と判断しないことです。
※将来の下落幅や回復期間を示すものではありません。
* * *
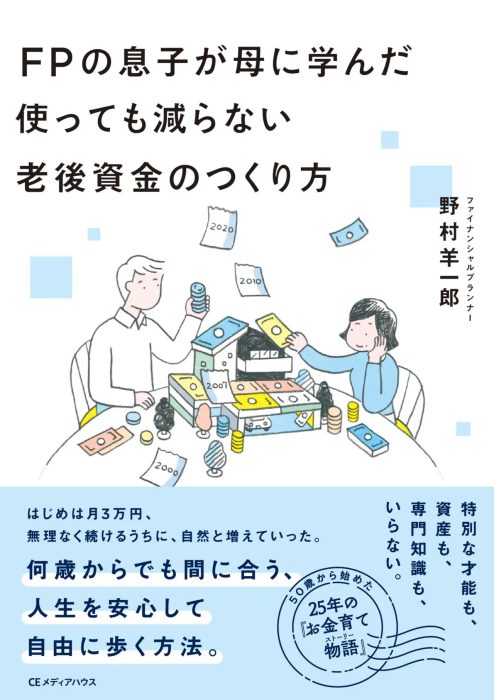
FPの息子が母に学んだ 使っても減らない老後資金のつくり方
著者/野村羊一郎
CEメディアハウス 1,870円(税込)
ひとりの女性が25年にわたって投資と向き合いながら、
老後のお金を育て、取り崩し、家族へとつないでいく物語。
第1章から第4章までの物語編と、第5章の知識編で構成。