年金繰り上げで「よかった」と感じる人とは? 後悔しない判断基準を解説【お金の学校】


公的年金は原則65歳から受け取れますが、希望すれば60歳から65歳になるまでの間に受給を始めることもできます。これを「繰り上げ受給」といいます。「年金は早く受け取った方が安心できるのでは?」「繰り上げ受給をすると年金額が減ると聞くけれど、後悔しないだろうか」と悩んでいる人もいるでしょう。
繰り上げ受給をして「よかった」と感じるかどうかは、受取総額だけでは決まりません。今回は、繰り上げ受給の利点・欠点や、後悔しないための判断基準について見ていきましょう。
100歳社会を笑顔で過ごすための人生設計、LIFEBOOK(R)を提唱する、独立系ファイナンシャルプランナー藤原未来がわかりやすく解説します。
年金繰り上げで「よかった」と感じる人とは?
繰り上げ受給は、早く年金を受け取れる反面、毎年受け取る年金額が生涯にわたって減額される制度です。まずは、その仕組みと判断する際の注意点を確認しましょう。
年金の繰り上げ受給とは何か?
繰り上げ受給とは、原則65歳から受け取る老齢年金を、60歳から65歳になるまでの間に前倒しして受け取る制度のことです。老齢基礎年金と老齢厚生年金は、原則として同時に繰り上げ請求します。年金額は、請求した時点に応じて減額され、その減額率は生涯変わりません。
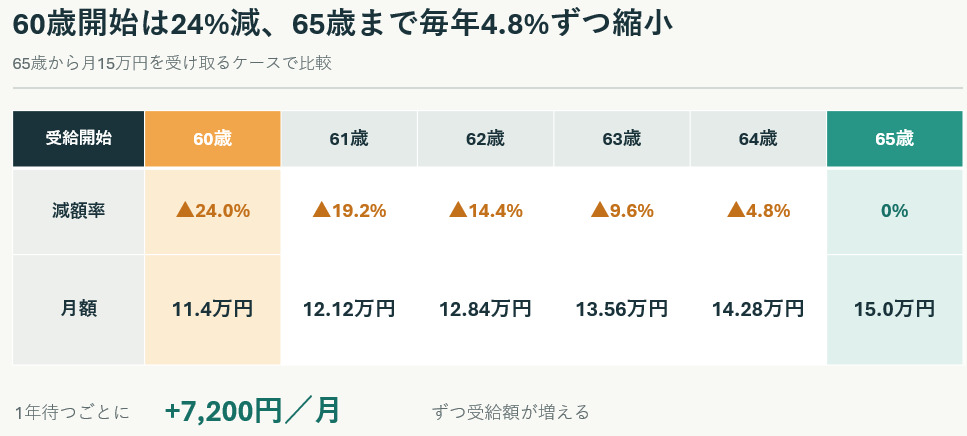
1962年(昭和37年)4月2日以降に生まれた人は、繰り上げる期間1か月につき0.4%減額されます。60歳から受給すると、最大24%の減額です。
一方、1962年4月1日以前に生まれた人は、1か月あたり0.5%、最大30%の減額となります。例えば、65歳から受け取る年金額が月15万円の場合、1962年4月2日以降に生まれた人が60歳から受給すると、減額後の年金額は月11万4,000円です。なお、繰り上げ請求は原則として取り消せません。
いったん請求すると、後から取り消して65歳からの受給に変更することはできないため、慎重に判断しましょう。
<図表1>繰り上げ受給:減額率と月額(1962年4月2日以降に生まれた人の場合)
繰り上げ受給は「得か損か」だけでは決められない
繰り上げ受給では、早く年金を受け取れる一方、1回あたりの年金額が少なくなります。長生きするほど減額の影響が大きくなるため、累計受取額だけで比較すると、65歳から受給した方が有利になる場合があります。ただし、60代前半の生活費が不足している人にとっては、早く年金を受け取ることで家計の不安を軽減できる可能性があります。
どちらが自分に合っているかを判断するには、現在の生活費や金融資産、退職後の収入などを整理し、人生設計を作成して将来の家計を確認することがおすすめです。年金の受給開始時期を変えた場合の収支を比較し、老後の生活に無理のない選択をしましょう。
後悔する人もいるため、判断には注意が必要
繰り上げ受給は、一度請求すると原則として取り消せません。また、年金額の減額は生涯にわたって続くため、受給開始前に仕組みを十分に理解しておくことが大切です。さらに、繰り上げ受給は、障害年金や寡婦年金など、ほかの年金制度にも影響する場合があります。こうした注意点も把握した上で、自分に合った受給開始時期を検討しましょう。
年金繰り上げで「よかった」と感じやすい場合
繰り上げ受給の利点は、生活状況によって異なります。ここでは、早く年金を受け取ることで安心につながりやすい場合を紹介します。
65歳までの生活費を補えた
60歳で退職したものの、再雇用後の給与が減ったり、働く予定がなかったりすると、生活費の不足分を金融資産の取り崩しで補う必要があります。退職によって収入が大きく減り、貯蓄だけで生活費を賄うことに不安がある人は、繰り上げ受給によって収入を補い、金融資産の取り崩しを抑えられる可能性があります。
ただし、繰り上げ受給によって年金額は生涯にわたって減額されるため、65歳以降も含めた長期的な生活費を確保できるか、あらかじめ確認しておきましょう。
健康面・体力面の不安があり、早めに受け取りたかった
健康状態や体力面の不安から、長く働き続けることが難しい人もいるでしょう。年金を早く受け取ることで、無理に働く時間を増やさず、体調に合わせた生活を送りやすくなる場合があります。ただし、将来の寿命は予測できないため、長期的な収入への影響も考える必要があります。
働き方を軽くできた
定年後も働く予定があるものの、勤務日数や労働時間を減らしたい人にとって、年金の繰り上げ受給は収入を補う手段になります。年金を受け取りながら働くことで、仕事と生活の釣り合いを調整しやすくなる場合があります。ただし、厚生年金に加入して働く場合は、給与・賞与に基づく額と老齢厚生年金の月額の合計によって、年金の一部または全部が支給停止となることがあります。
2026年度は、この合計が月額65万円を超えると、超えた額の半分に相当する老齢厚生年金が支給停止の対象になります。なお、老齢基礎年金はこの調整の対象外です。働き方を決める際は、給与と年金を合わせた収入を確認しておきましょう。
年金繰り上げで後悔しやすい場合
繰り上げ受給は、早く年金を受け取れる一方で、将来の生活に影響する可能性があります。特に、減額の仕組みやほかの制度への影響を十分に理解しないまま決めると、後悔につながりかねません。
年金額の減額が一生続くことを十分に理解していなかった
繰り上げ受給で減額された年金額は、原則として生涯変わりません。65歳になれば通常の年金額に戻るわけではないため、注意が必要です。60代前半の生活費を補えても、70代、80代になってから年金の少なさを負担に感じる可能性があります。老後の生活費を長期的に見積もって判断しましょう。
長生きした場合の総受取額を考えていなかった
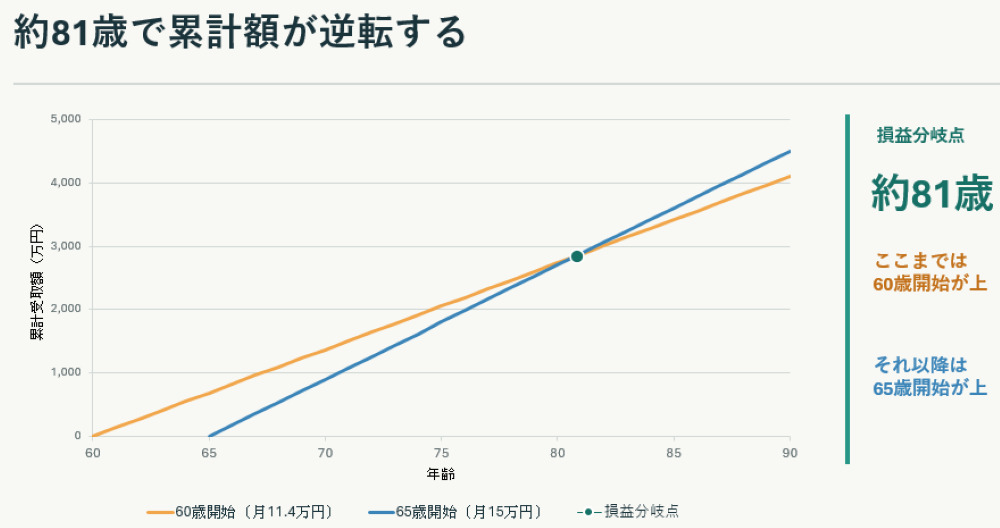
繰り上げ受給では、受給開始が早い分、当初は累計受取額が多くなることがあります。しかし、年金額が少ないため、年齢を重ねるにつれて65歳から受給した場合との差は縮まります。例えば、60歳から受給し、減額率が24%の場合、税金や社会保険料などを考慮しない単純計算では、65歳から受給した場合との累計受取額の損益分岐点は、81歳前後が目安です。長生きした場合も考え、判断することが大切です。
<図表2>損益分岐点のイメージ
働き続ける予定との相性を確認していなかった
65歳以降も働く予定があり、給与収入や個人事業による収入などで生活費を賄えるなら、年金を急いで受け取る必要がない場合もあります。働きながら年金を受け取る場合、給与・賞与に基づく額などによって、在職老齢年金の仕組みにより年金の一部または全部が支給停止となることがあるので注意が必要です。
一方、個人事業による収入は、原則としてこの支給停止の計算対象にはなりません。今後の働き方や収入の見通しも踏まえ、受給開始時期を検討しましょう。
障害年金・遺族年金など他制度への影響を見落としていた
繰り上げ受給には、ほかの年金制度に関する注意点もあります。
例えば、繰り上げ請求後は、原則として事後重症などによる障害基礎年金・障害厚生年金を請求できなくなる場合があります。また、寡婦年金を受け取れなくなるなどの制約もあります。病気やけがによって障害が残った場合の保障なども考慮し、繰り上げ請求前に年金事務所などで確認しておくと安心です。
「よかった」と「後悔」の分かれ目はどこにある?
繰り上げ受給が自分に合っているかを判断するには、受取総額だけでなく、生活費や金融資産、働き方などを総合的に考えることが重要です。
損益分岐点をどう考えるか?
損益分岐点とは、繰り上げ受給と65歳からの受給で、累計受取額が同じになる年齢のことです。ただし、損益分岐点は、どちらが自分にとっていい選択かを決める唯一の基準ではありません。受給前の生活費が不足している人にとっては、受取総額よりも当面の生活を維持できるかどうかが重要になることもあります。
寿命ではなく「生活の安心感」で判断する人もいる
将来何歳まで生きるかを正確に予測することはできません。そのため、損益分岐点だけでなく、今の生活を安心して送れるかという視点も大切です。年金を受け取ることで金融資産を取り崩す不安が軽くなる人もいれば、将来の年金額が減ることに不安を感じる人もいます。自分が何を重視するかを整理しましょう。
金融資産額・退職金・配偶者の年金で判断が変わる
退職金や預貯金が十分にある世帯と、金融資産が少なく自分の収入に頼る世帯では、適した選択が異なります。自分の年金だけでなく、配偶者の年金も含めて世帯全体の収入と支出を整理しましょう。65歳までの生活費を確保できるなら、繰り上げずに待つ選択肢も検討できます。
家計の赤字を埋める目的か、余裕資金として使うのか?
毎月の生活費が不足している場合と、趣味や旅行などに使う余裕資金を増やしたい場合では、繰り上げ受給の必要性が異なります。生活費の不足を補う目的なら、減額後の年金で赤字をどこまで埋められるかを確認しましょう。余裕資金を増やしたい場合は、将来の年金額が減る欠点と比較して判断することが大切です。
よくある疑問Q&A
最後に、年金の繰り上げ受給を検討している人からよく挙がる疑問を紹介します。
年金繰り上げは本当に「よかった」と思える?
60代前半の生活費を確保できたり、金融資産の取り崩しを抑えられたりしたことに利点を感じる人はいます。ただし、将来の年金額が減るため、長期的な人生設計も踏まえて判断することが大切です。
繰り上げ受給で後悔する人はどんな人?
減額が生涯続くことや、長生きした場合の影響を十分に理解していなかった人は、後悔する可能性があります。働き方や障害年金などへの影響も確認しておきましょう。
金融資産が少ない場合は繰り上げた方がいい?
繰り上げ受給は選択肢の一つですが、貯蓄が少ないという理由だけで決めるのは避けましょう。退職後の収入や生活費、公的制度などを確認し、繰り上げ後の年金で生活を維持できるかを考えることが重要です。
まとめ
年金の繰り上げ受給は、60代前半の生活費を補いたい人や、金融資産の取り崩しを抑えたい人にとって利点のある選択肢です。一方、年金額の減額は原則として生涯続き、長生きした場合には累計受取額で不利になる可能性があります。障害年金など、ほかの制度への影響にも注意が必要です。
大切なのは、「得か損か」だけで決めず、生活費や貯蓄、退職後の働き方、配偶者の年金などを踏まえて判断することです。まずは自分の人生設計を作成して自分に合った受給開始時期を考え、老後の生活に無理のない選択をしましょう。
さまざまな金融商品が出回っている世の中だけに、あなたの味方になって守ってくれる相談相手を持つことが必要な時代になっています。ご自身の人生設計を考える時には、生命保険や金融商品の販売をせずに中立的な立場から相談に徹する独立系のファイナンシャルプランナーへの相談をお勧めします。
アイキャッチ/photoAC(一部加工)
●構成・編集/京都メディアライン(HP:https://kyotomedialine.com FB:https://www.facebook.com/kyotomedialine/)
●取材協力/藤原未来(ふじわらみき)
株式会社SMILELIFE project 代表取締役、1級ファイナンシャルプランニング技能士。2017年9月株式会社SMILELIFE projectを設立。100歳社会の到来を前提とした個人向けトータルライフプランニングサービス「LIFEBOOK(R)サービス」をスタート。米国モデルをベースとした最先端のFPノウハウとアドバイザートレーニングプログラムを用い、金融・保険商品を販売しないコンサルティングフィーに特化した独立フランチャイズアドバイザー制度を確立することにより、「日本人の新しい働き方、新しい生き方」をプロデュースすることを事業の目的とする。
株式会社SMILELIFE project(https://www.smilelife-project.com)