老後は「おふたりさま」のほうが断然お得【おふたりさまの老後資金は「これ」で増やす】1


物価高が止まらず、老後資金どころか、家計のやりくりが大変な状況が続いています。
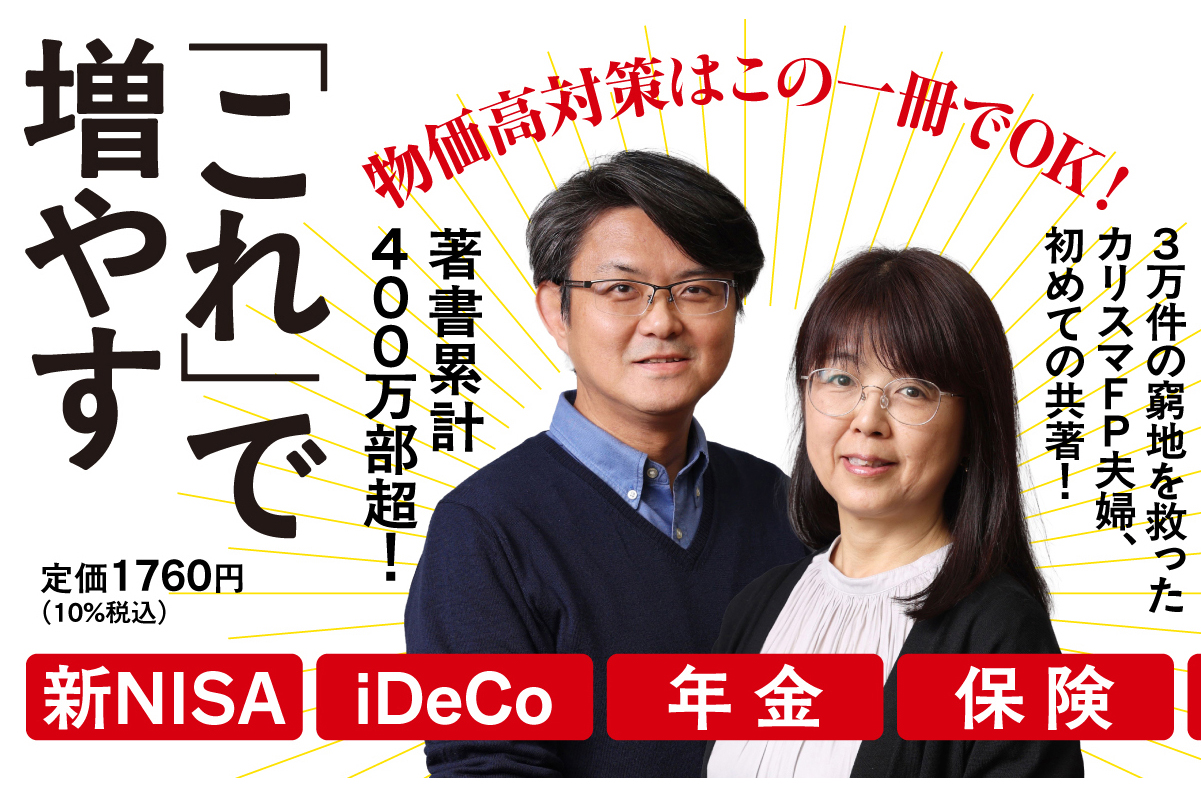
お金に関する3万件以上の相談に乗ってきた家計再生コンサルタントの横山光昭さんと、妻でファイナンシャルプランナーの関口博美さんは、「夫婦で力を合わせて老後に備えることが重要」と説きます。
初の共著『おふたりさまの老後資金は「これ」で増やす』より、老後資金に困らないための具体的なコツやテクニックを一部抜粋して紹介します。
今回は「おふたりさま」だとなぜお得なのかを解説。お金に対する意識が高いご夫婦ほど、円満なのだそうです。
文/横山光昭・関口博美
「おふたりさま」は何かと得する
物価高が続く昨今、日々の家計のやりくりだけでなく、老後資金に対する不安がますます高まっています。
お米を筆頭に、身近な商品の価格上昇は止まらず、全体的な物価動向を示す消費者物価指数は、前年比で2〜3%の上昇が定着してきました。日本経済も物価上昇が当たり前の状態であるインフレーション(インフレ)の時代に突入したと言えるでしょう。
私はこれまで、家計再生コンサルタント、ファイナンシャルプランナー(FP)として3万件以上の「お金の相談」に応じてきました。最近はやはり物価高対策として、少しでも収入を増やしたり、支出を減らしたりしたいと相談に訪れる人がほとんどです。
人生100年時代における「老後」は長く、老後資金は年金だけでは事足りません。これから貯める人も、まもなく老後に突入する人も、インフレに負けない強い家計をつくり、十分な老後資金を蓄えていくことが求められます。
改めてそんなふうに言われても、すでに貯金も節約もそれなりに頑張ってやっているのに、これ以上どうしていいのかわからないという方もいらっしゃるでしょう。
これまでに私は計185冊、406万部の著作を世に送り出してきましたが、今回は過去の著作とは違った角度から、老後資金の貯め方、増やし方を提案していきます。
物価高時代や人生100年時代といわれる今、私はこれまで以上に「おふたりさま」(充実して暮らす夫婦)のお金のあり方を工夫する必要があると考えています。なぜなら、おふたりさまのほうが何かと生活上のメリットがあるだけでなく、日本の税制や年金などの制度は、夫婦が優遇されたり、得したりする仕組みがたくさんあるからです。
多くの方は子どもが独立した後、パートナーとふたりだけで長く過ごします。40代で子どもが独立したなら、平均寿命に照らしてざっと30〜40年、50代でも20〜30年ほどになります。この20〜40年という期間は、子どもたちと同居する期間と同じくらいか、もっと長い期間になるかもしれません。
にもかかわらず、支出のあり方などを見直さず、収入が多い現役時代のままの暮らしを漫然と続けてしまったり、家族構成が変わっているにもかかわらず、保険などの大きな支出をムダに続けたりして、気がつけば老後資金がまったく貯まっていないというご夫婦が意外と少なくないのです。
子どもが独立するまでは、育児や教育にお金がかかるため、十分な資金を蓄えて「おふたりさま」を迎えるご夫婦は多くありません。
つまり、この「おふたりさま」の時期に、いかに賢く、効率的に老後資金を貯められるかが、豊かな老後を迎えるための分水嶺になると言っても過言ではありません。
おふたりさまは「老後の3K」を和らげる
おふたりさまは、かつて流行語にもなった「おひとりさま」から派生した言葉です。「おひとりさま」とは、夫婦やカップル、友人同士で行くことが一般的だった食事や旅行などを、ひとりで楽しむ人のことを指します。数年前から「ソロ活」という言葉も登場し、ひとりの時間を積極的に楽しむといった意味合いが濃くなりました。
これに対して、おふたりさまは夫婦やカップルの時間をより積極的に楽しむ人たちを指す言葉として、徐々に広がっています。繰り返しになりますが、このおふたりさまの時期は、お金を貯めたり、増やしたりするだけでなく、豊かな老後を過ごすための大切な準備期間となるのです。
皆さんは「老後の3K」という言葉をご存じでしょうか。老後、多くの人は「健康」「経済(お金)」「孤独」という三つの分野で何らかの不安を抱えがちです。この三つの言葉のローマ字表記の頭文字を取って、「老後の3K」と呼ばれています。
「きつい」「汚い」「危険」の「労働の3K」という言葉はよく知られています。同様に、さまざまな高齢者の暮らしや健康のデータに照らしても、相談者の方の実体験をうかがっても、やはり老後というのは何かとリスクの多い期間と言えます。
加齢に伴う肉体的、経済的、精神的な衰えは、たいていの人が避けて通ることはできません。ですが、おふたりさまなら、この「老後の3K」のリスクを何かと和らげることができるのです。
「金の切れ目は縁の切れ目」を避ける
おふたりさまは「経済(お金)」において、家計のコストパフォーマンス(コスパ)がおひとりさまより断然よくなります。つまり現役世代にとっては老後資金が貯まりやすく、シニア世代にとっては老後資金に余裕ができやすいということです。
総務省の家計調査などのデータを見れば数字の面でも明らかです。夫婦世帯の生活費は、単身者2世帯分の生活費よりもかなり割安となります。平均的な夫婦世帯では、単身世帯に比べて、毎月3万円ほど浮く計算となります。
そして、「金の切れ目は縁の切れ目」とは逆と言いますか、お金に対する意識の高いご夫婦は、普段から夫婦間のコミュニケーションが良好な場合が多く、まさに夫婦円満でいらっしゃいます。私たちのもとに相談にやってくるマネーリテラシー(お金に関する知識や判断力)の高いご夫婦も、日常の生活ぶりやご夫婦のエピソードなどを聞いていると、その円満ぶりがうかがえます。
夫婦間の良好なコミュニケーションがあれば、孤独に陥る心配は少ないでしょう。孤独は、健康や寿命にも悪影響を及ぼすというデータもあります。裏を返せば、孤独の解消は健康増進にも役立つということです。
* * *
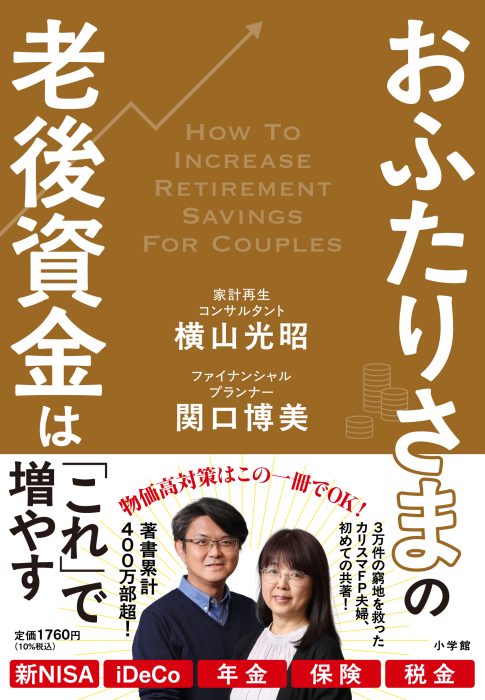
著/横山光昭・関口博美
小学館 1760円(税込)
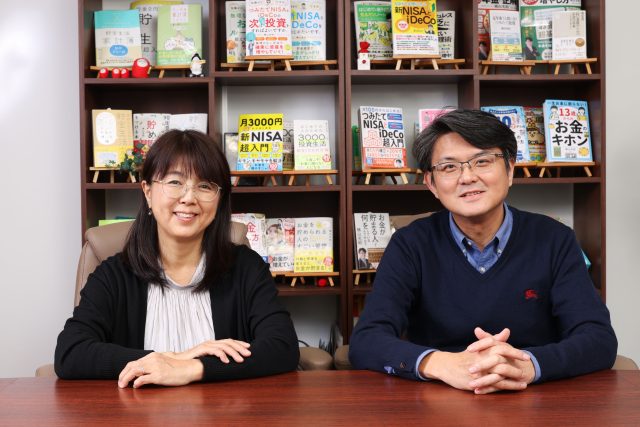
横山光昭(よこやま・みつあき)
家計再生コンサルタント。ファイナンシャルプランナー。株式会社マイエフピー代表取締役社長。1971年、北海道生まれ。これまで応じてきたお金にまつわる相談は3万件以上に及び、独自の「家計再生プログラム」により、個別の課題を抜本的に解決する。著書累計は400万部を超え、代表作に、いずれもシリーズ累計100万部超の『3000円投資生活』『年収200万円からの貯金生活宣言』など。
関口博美(せきぐち・ひろみ)
ファイナンシャルプランナー。DCアドバイザー。看護師を経て、夫・横山光昭の運営するマイエフピーに入社。確定拠出年金(iDeCo、DC)をはじめ、公的・私的年金制度、教育費などの分野を得意とする。6児の母として、育児と仕事を両立してきた。