国民年金の免除はしない方がいい? デメリットと申請すべき人を解説【お金の学校】


「国民年金の保険料を免除すると、将来もらえる年金が減って損をするのでは?」「保険料を払うのが難しくても、免除の申請はしない方がいいのだろうか?」と悩んでいる人もいるでしょう。
国民年金には、収入の減少や失業などで保険料を納めることが難しい人のために、「保険料の免除」や「納付猶予」の制度があります。これらの制度を利用すると将来の年金額に影響する一方、未納のまま放置する危険を減らせます。
大切なのは、免除の利点と不利な点を理解し、自分の収入や将来の生活設計に合った選択をすることです。今回は、国民年金の免除をしない方がいいといわれる理由や、申請した方がいい人、追納の考え方について見ていきましょう。
100歳社会を笑顔で過ごすためのライフプラン、LIFEBOOK(R)を提唱する、独立系ファイナンシャルプランナー藤原未来がわかりやすく解説します。
国民年金の免除はしない方がいい?
国民年金の免除は、必ずしもしない方がいいとは限りません。保険料を納められる余裕がある人と、生活費の確保も難しい人では、適した選択が異なります。
免除は「払わなくていい制度」ではなく、保険料負担を軽くする制度
国民年金の保険料免除制度は、本人・配偶者・世帯主の所得が一定額以下の場合や失業した場合などに、申請して承認されると保険料の全額または一部が免除される制度です。
免除には全額免除、4分の3免除、半額免除、4分の1免除の4種類があります。また、50歳未満の人には、本人と配偶者の所得などの要件を満たすと保険料の納付を先送りできる「納付猶予制度」もあります。
免除と納付猶予では、将来の年金額への反映の仕方が異なるため、違いを理解しておくことが大切です。
「免除しない方がいい」といわれる理由
免除を受けると、保険料を全額納めた場合に比べて、将来受け取る老齢基礎年金の額が少なくなります。そのため、経済的に余裕があり、保険料を無理なく納められる人にとっては、納付を続ける方が将来の年金額を増やせます。
また、免除された期間の保険料は、後から追納することもできますが、追納できる期間には期限があります。
こうした点から「免除しない方がいい」といわれることがあります。ただし、生活費を削ってまで保険料を納めるべきという意味ではありません。
払えないのに未納のままにする方が危険は大きい
国民年金の保険料を納めることが難しい場合、免除の申請をせずに未納のままにしておくと、将来の年金や、病気・事故など万一の時に受け取れる年金に影響する可能性があります。
例えば、老齢基礎年金を受け取るには、原則として保険料納付済期間や免除期間などを合算して10年以上必要です。未納期間は受給資格期間に算入されないため、未納が多いと年金を受け取れなくなることもあります。
さらに、病気や事故で障害が残った場合や、加入者が亡くなった場合には、障害基礎年金や遺族基礎年金の受給にも影響する可能性があります。これらの年金には保険料の納付要件があり、未納期間があると要件を満たせない場合があるためです。
一方、免除や納付猶予が承認されれば、一定の条件のもとで受給資格期間に算入され、障害基礎年金や遺族基礎年金の納付要件を判断する際にも対象となります。
保険料を払えない時は、未納のまま放置せず、免除や納付猶予を申請することが大切です。申請は原則として過去2年1か月前までさかのぼってできますが、万一の時に備えるためにも、早めに手続きをしましょう。
免除した方がいい人・慎重に考えたい人
収入が減った人、失業した人、病気などで働けない人、生活費の確保が難しい人は、免除の申請を検討したいところです。
一方、保険料を無理なく納められる人や、将来の年金額をできるだけ増やしたい人は、納付を続ける選択肢があります。現在の生活費や貯蓄、今後の収入を踏まえて判断しましょう。
国民年金を免除すると何が変わる? 利点を整理
免除を受けると、保険料の負担を軽くできるだけでなく、未納による不利益を避けやすくなります。主な利点を見ていきましょう。
保険料の負担を減らせる
全額免除なら、その期間の保険料を納める必要がなくなります。一部免除の場合も、免除割合に応じて保険料の負担が軽くなります。
未納ではなく、受給資格期間に反映される
承認された免除期間は、老齢基礎年金の受給資格期間に算入されます。
例えば、保険料を納めた期間が8年、全額免除が承認された期間が2年ある人は、合計10年となり、ほかの要件も満たせば老齢基礎年金の受給資格を満たします。一方、2年間が未納の場合、受給資格期間は8年のままとなり、原則10年以上という要件を満たせません。
障害年金・遺族年金の面でも未納より安心しやすい
免除や納付猶予が承認された期間は、障害基礎年金や遺族基礎年金の納付要件を判断する際にも対象となります。ただし、これらの年金を受け取るには、ほかにも一定の要件を満たす必要があります。
失業・収入減の時に家計を守る選択肢になる
失業や収入減少があった時、生活費や住居費を確保することは大切です。保険料の支払いが家計を圧迫している場合は、免除を利用して生活の立て直しを優先する方法もあります。
国民年金免除の不利な点|将来の年金額はどうなる?
免除を受ける際に気になるのが、将来の年金額への影響です。免除の種類によって年金額に反映される割合が異なるため、確認しておきましょう。
免除期間があると老齢基礎年金の満額には近づきにくい
老齢基礎年金は、原則40年間保険料を納めると満額になります。免除期間がある場合も一定額が年金額に反映されますが、全額納付した場合と同じにはなりません。
全額免除・一部免除で将来の反映額が変わる
国民年金の免除を受けると、将来の老齢基礎年金額は、保険料を全額納めた場合より少なくなります。ただし、免除の種類によって減額幅は異なります。
2009年4月以降の免除期間について、全額納付した場合と比べた年金額への反映割合と減額割合は、次のとおりです。
<図表1>全額納付した場合と比べた年金額への反映割合と減額割合
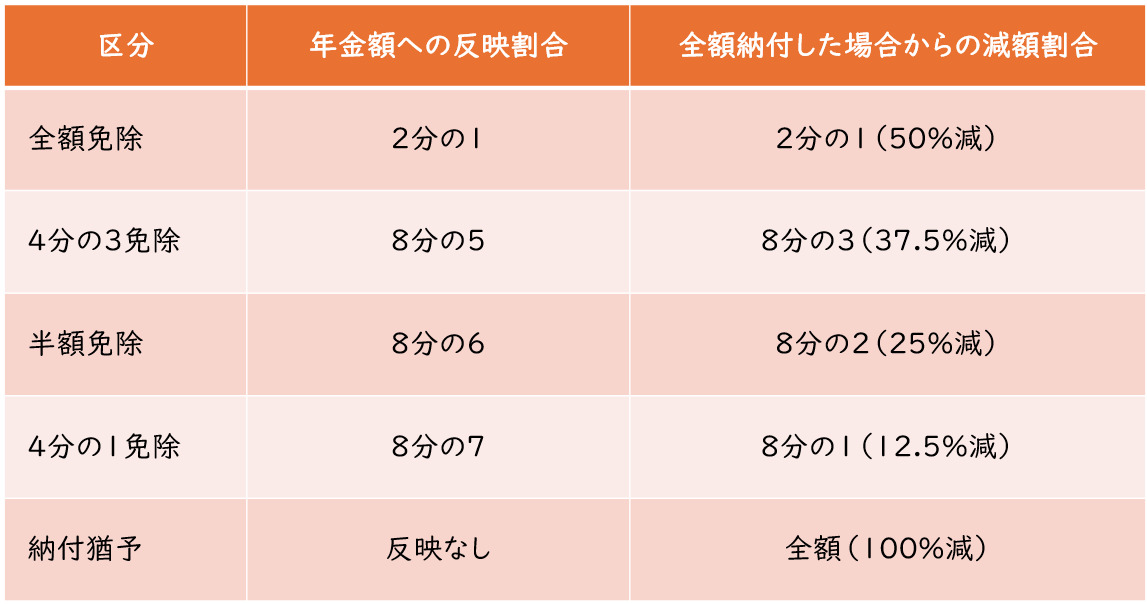
例えば、全額免除を1年間受けた場合、その1年間に対応する年金額は、全額納付した場合の半分になります。一方、4分の1免除であれば、全額納付した場合の87.5%が年金額に反映されます。
なお、上記の減額割合は、免除・納付猶予を受けた期間に対応する年金額についての割合です。将来受け取る年金の総額が、その割合だけ減るという意味ではありません。
また、一部免除は、免除後に残った保険料を納めることが条件です。残りの保険料を納めなければ、その期間は原則として未納扱いとなるため注意しましょう。
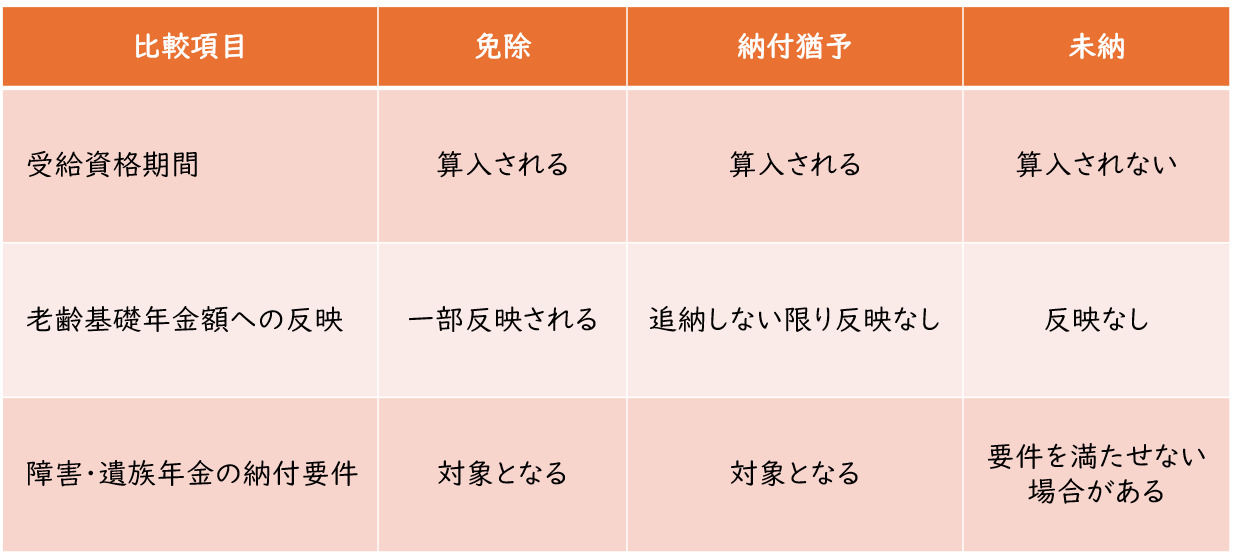
免除と未納の違いを理解する
免除は承認されれば受給資格期間に算入され、一定額が年金額に反映されます。一方、未納は受給資格期間にも年金額にも反映されません。同じように保険料を納めていなくても、制度上の扱いは大きく異なります。
<図表2>免除・納付猶予・未納の違い
「免除したのに損」と感じやすい場合
収入が回復した後も追納せず、将来受け取る年金額が想定より少なくなった場合などは、免除を受けたことを後悔するかもしれません。
ただし、免除によって生活を維持できたことにも意味があります。目先の生活を守ることと、将来の年金額を増やすことの両方を考えて判断しましょう。
追納はした方がいい? しない方がいい?
免除や納付猶予を受けた後、経済的に余裕ができたら、過去の保険料を追納する方法があります。ただし、追納にはまとまった資金が必要になるため、家計の状況に合わせて検討することが大切です。
追納すると将来の年金額にどう影響するか
追納とは、免除や納付猶予を受けた期間の保険料を後から納めることです。原則として、追納が承認された月の前10年以内の期間が対象で、追納すると将来の老齢基礎年金額を増やせます。
また、追納した保険料は社会保険料控除の対象となるため、所得税や住民税の負担が軽くなる場合もあります。
追納しない方がいいと言われる理由
追納にはまとまった資金が必要です。生活費や緊急時の備えが十分でない状態で追納すると、かえって家計を圧迫する可能性があります。
また、免除期間の翌年度から数えて3年度目以降に追納する場合は、当時の保険料に加算額が上乗せされます。追納する際は、金額と家計への影響を確認しましょう。
追納を検討したい人・無理にしなくてもいい人
収入が安定し、生活費や緊急予備資金を確保した上で余裕資金がある人は、追納を検討するといいでしょう。
一方、生活費に余裕がない人や、借入金の返済などを優先したい人は、無理に追納する必要はありません。追納できる期間には期限があるため、将来の年金額の増加と負担を比較して判断しましょう。
免除を申請せず「未納」にするとどうなる?
免除や納付猶予を申請せず、保険料を未納のままにすると、年金の受給資格や将来の年金額だけでなく、納付を求められる場合があることにも注意が必要です。
受給資格期間に影響する可能性
未納期間は老齢基礎年金の受給資格期間に算入されません。未納が多いと、原則10年という受給資格期間を満たせず、年金を受け取れなくなる可能性があります。
将来の年金額が減る可能性
未納期間は年金額に反映されません。免除が承認された期間と比べても、将来の年金額が少なくなります。
障害年金・遺族年金に影響することがある
未納期間があると、障害基礎年金や遺族基礎年金の納付要件を満たせず、万一の時に年金を受け取れない場合があります。病気や事故が起きてからでは納付要件を満たせないこともあるため、早めの手続きが重要です。
督促や差し押さえの危険もある
保険料を未納のままにしていると、日本年金機構から納付の案内や督促を受けることがあります。所得などの条件によっては、財産の差し押さえに至る可能性もあります。納付が難しい場合は、放置せずに免除や納付猶予を相談しましょう。
よくある疑問Q&A
最後に、国民年金の免除について、よくある疑問を整理します。
国民年金の免除はしない方がいい?
保険料を無理なく納められるなら納付を続ける選択肢がありますが、支払いが難しい場合は、未納にするより免除の申請を検討しましょう。
免除したら将来いくら減る?
減額幅は免除の種類や期間によって異なります。2009年4月以降の期間では、全額免除の場合、対象期間に対応する年金額は全額納付した場合の2分の1になります。
免除と未納は何が違う?
承認された免除期間は受給資格期間に算入され、一定額が年金額にも反映されます。未納期間は、どちらにも反映されません。
追納しないと損?
追納しなければ将来の年金額は少なくなりますが、必ずしも損とは限りません。生活費や貯蓄とのバランスを考え、無理のない範囲で検討しましょう。
まとめ
国民年金の免除は、将来の年金額が少なくなるという不利な点がある一方、保険料の負担を軽くし、未納による危険を減らせる制度です。
保険料を払う余裕がある人は納付を続ける選択肢がありますが、収入の減少や失業などで支払いが難しい場合は、免除や納付猶予の申請を検討しましょう。
また、経済的に余裕ができたら追納によって将来の年金額を増やすこともできます。現在の生活と老後の備えの両方を考え、自分の状況に合った選択をすることが大切です。
※国民年金の免除・納付猶予制度については、日本年金機構の公式サイト「国民年金保険料の免除制度・納付猶予制度」もご確認ください。
資産運用や投資のアドバイスは、今や銀行などの金融機関の窓口でもさかんに行われています。同時に、インターネット上でもYouTubeやSNSを通じて色々な人がそれぞれの立場から投資術などを発信しています。しかし、それらのアドバイスは本当にあなた自身に適したものなのでしょうか?
さまざまな金融商品が出回っている世の中だけに、あなたの味方になって守ってくれる相談相手を持つことが必要な時代になっています。ご自身のライフプランを考える時には、生命保険や金融商品の販売をせずに中立的な立場からコンサルティングに徹する独立系のファイナンシャルプランナーへの相談をお勧めします。
アイキャッチ/photoAC(一部加工)
●構成・編集/京都メディアライン(HP:https://kyotomedialine.com FB:https://www.facebook.com/kyotomedialine/)
●取材協力/藤原未来(ふじわらみき)
株式会社SMILELIFE project 代表取締役、1級ファイナンシャルプランニング技能士。2017年9月株式会社SMILELIFE projectを設立。100歳社会の到来を前提とした個人向けトータルライフプランニングサービス「LIFEBOOK(R)サービス」をスタート。米国モデルをベースとした最先端のFPノウハウとアドバイザートレーニングプログラムを用い、金融・保険商品を販売しないコンサルティングフィーに特化した独立フランチャイズアドバイザー制度を確立することにより、「日本人の新しい働き方、新しい生き方」をプロデュースすることを事業の目的とする。
株式会社SMILELIFE project(https://www.smilelife-project.com)