老後のQOLを左右する「三大寿命」と「老後の3K」【おふたりさまの老後資金は「これ」で増やす】2


物価高が止まらず、老後資金どころか、家計のやりくりが大変な状況が続いています。
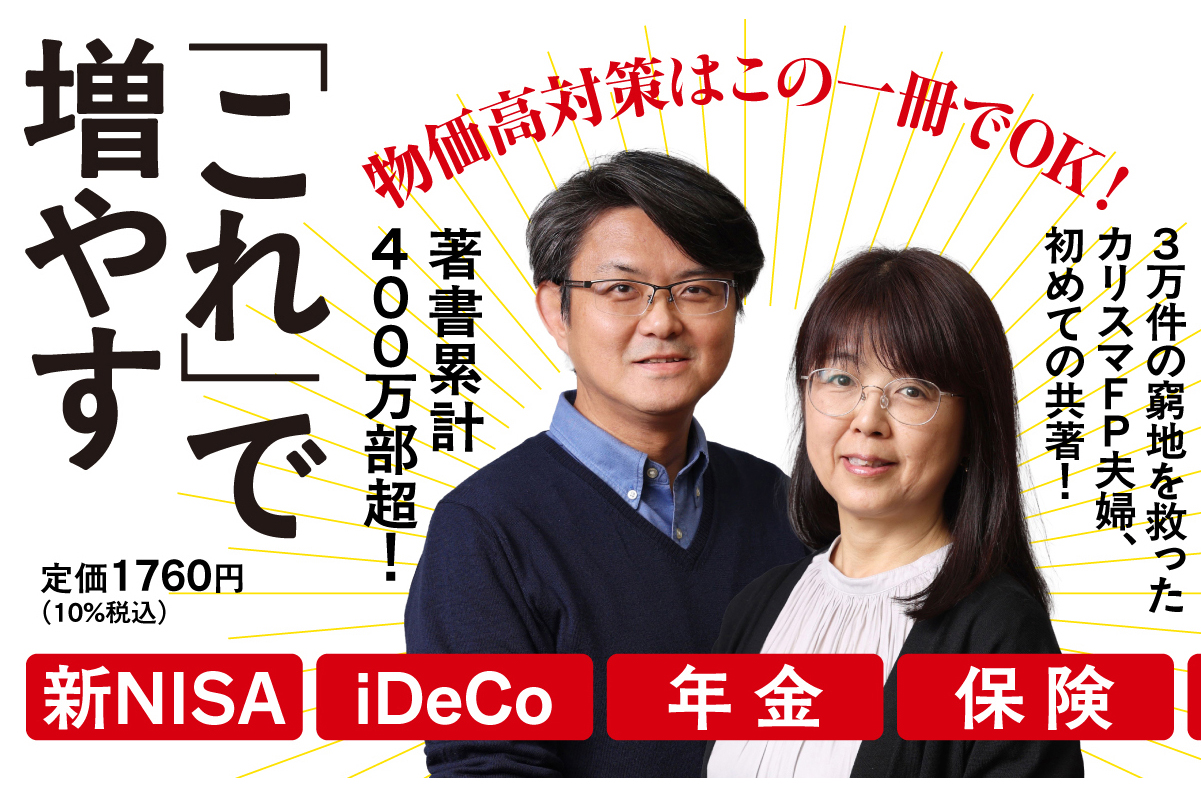
お金に関する3万件以上の相談に乗ってきた家計再生コンサルタントの横山光昭さんと、妻でファイナンシャルプランナーの関口博美さんは、「夫婦で力を合わせて老後に備えることが重要」と説きます。
初の共著『おふたりさまの老後資金は「これ」で増やす』より、老後資金に困らないための具体的なコツやテクニックを一部抜粋して紹介します。
今回は人生100年時代の長い老後を不安なく過ごすのに大切な「三大寿命」「老後の3K」について解説します。
文/横山光昭・関口博美
おふたりさまは老後資金を増やしやすい
老後のQOLは「三大寿命」に影響される
人生100年時代における「老後」は長く、30年、40年、それ以上に及ぶ人が増えています。仕事の第一線を退いて自由な時間が持て、現役時代にできなかったことを楽しめる期間だと前向きに捉える方は多いでしょう。
とはいえ、年齢を重ねるにつれ、健康や認知力についての心配が増します。何より深刻な問題になりかねないのは「お金」のことです。
現役時代ほどの収入は得られないのに、生活費はそれなりにかかり、インフレの懸念も増しています。定年退職後に住宅などの大きな買い物を予定している人もいるでしょう。
計画的にお金を使うつもりだったとしても、老後は予想外に病気の治療代がかさんだり、急な住宅のリフォーム代が必要になったりすることが少なくありません。高齢者向け施設への入居が必要となり、多額の一時金を求められるケースもあるでしょう。
お金についても暮らしについても、計画通りに進まないのが「老後」です。そして、この不安定な期間のQOL(クオリティ・オブ・ライフ=生活の質)に、大きな影響を与えるのが「生命」「健康」「資産」の「三大寿命」と言われます。
カギを握るのは「お金」と「健康」
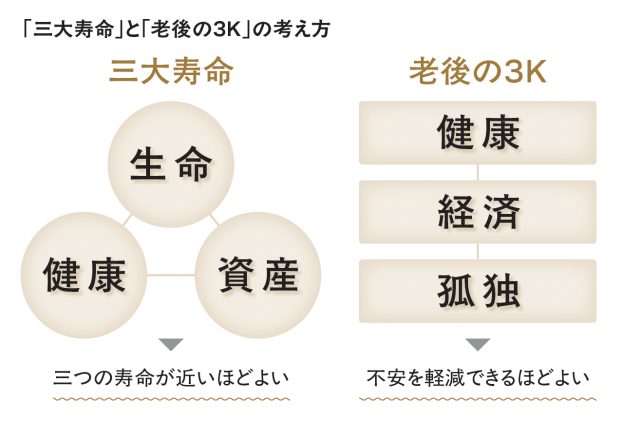
生命の寿命は、何歳まで生きられるかという、文字通りの「寿命」を指します。健康の寿命は、健康上の問題で日常生活が制限されることなく過ごせる期間。資産の寿命は、年金収入や老後資金を取り崩しながら、支出を自分でまかなえる期間となります。
三つの寿命は、単に長ければよいというわけではありません。それぞれの終わりがなるべく近い時期になることが、幸せな老後につながると考えられています。どれか一つでも先に尽きてしまうと、それを立て直すのに大変な苦労を強いられるからです。
「老後の3K」と呼ばれる別の視点もあります。これは、老後に抱えがちな三つの不安を指し、健康、経済(お金)、孤独のローマ字の各頭文字からなります。これらの不安を軽減できれば、幸せな老後を過ごせると言われます。
「三大寿命」「老後の3K」という二つの考え方を比較してみると、老後の豊かさは、とくに「お金(資産)」と「健康」の維持管理が重大なカギを握ることになりそうです(下図参照)。
「おふたりさま」は何かと心強い
一口に「老後」といっても、初期と終期では状況が大きく異なります。多くの方は子どもたちが独立した後、パートナーと「おふたりさま」の期間を長く過ごします。近年、熟年離婚が増えているため、子どもの独立後は「おひとりさま」という暮らしの選択をする方もいます。生涯独身を貫く方や、パートナーと死別して、「おひとりさま」で過ごす方も多いでしょう。
自分の意思で選択できないこともありますが、老後をひとりで暮らすか、ふたりで暮らすかによって、「お金との付き合い方」は大きく異なります。
たとえば、おひとりさまは気楽かつ自由にお金を使えますが、相談したり支えあったりできない不安もあります。ひとたび病気や要介護状態に陥ってしまうと、お金が存分にあれば業者にサポートを頼めますが、余裕がなければ離れて暮らす家族や親類に頼るか、ひとりで頑張り続けるしかありません。
孤独であることの寂しさを紛らわせるため、スポーツジムや何らかの会合に参加して交流を求める高齢者が増えています。これも、利用料や参加費、交際費などを払う余力がなければ、我慢することになります。
充実した老後を過ごせるかどうかは、お金があるかないかに大きく左右されやすいというのは、「残酷な真実」と言わざるを得ません。
一方、おふたりさまの場合、良くも悪くも互いの価値観を長く共有しているため、お金の問題について話すときの安心感があります。日々の食事や暮らしにかかるお金をどう工面していくのか、旅行や大きな買い物などを、どういうタイミングにどれくらいの予算でやるのか。一般的に、老後はこうした相談ごとが現役時代より増えていきます。
おふたりさまは、暮らし方をひとりで好き勝手に決められない煩わしさがある反面、消費や節約などの「共同作業」による楽しみや成果を倍増させられます。
ふたりでバランスよくお金を使っていけば、それほど余裕がない暮らしであっても、充実した老後を長続きさせられる可能性が高まるのです。
* * *
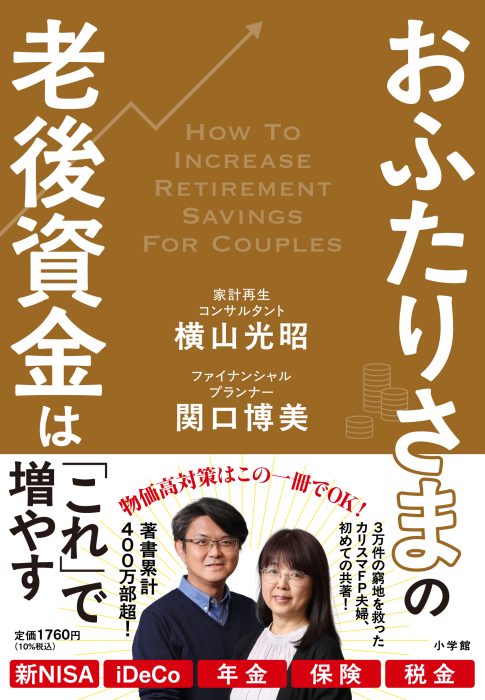
著/横山光昭・関口博美
小学館 1760円(税込)
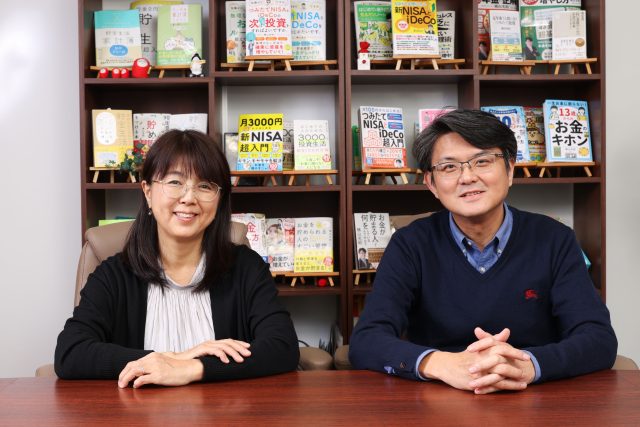
横山光昭(よこやま・みつあき)
家計再生コンサルタント。ファイナンシャルプランナー。株式会社マイエフピー代表取締役社長。1971年、北海道生まれ。これまで応じてきたお金にまつわる相談は3万件以上に及び、独自の「家計再生プログラム」により、個別の課題を抜本的に解決する。著書累計は400万部を超え、代表作に、いずれもシリーズ累計100万部超の『3000円投資生活』『年収200万円からの貯金生活宣言』など。
関口博美(せきぐち・ひろみ)
ファイナンシャルプランナー。DCアドバイザー。看護師を経て、夫・横山光昭の運営するマイエフピーに入社。確定拠出年金(iDeCo、DC)をはじめ、公的・私的年金制度、教育費などの分野を得意とする。6児の母として、育児と仕事を両立してきた。