熟年離婚は得か損か、年金分割の現実【おふたりさまの老後資金は「これ」で増やす】3


物価高が止まらず、老後資金どころか、家計のやりくりが大変な状況が続いています。
お金に関する3万件以上の相談に乗ってきた家計再生コンサルタントの横山光昭さんと、妻でファイナンシャルプランナーの関口博美さんは、「夫婦で力を合わせて老後に備えることが重要」と説きます。
初の共著『おふたりさまの老後資金は「これ」で増やす』より、老後資金に困らないための具体的なコツやテクニックを一部抜粋して紹介します。
今回はおふたりさまとおひとりさまの生活コストの違いや、熟年離婚した場合の年金分割について解説します。
文/横山光昭・関口博美
おふたりさまの生活コストは2倍ではない
生活コストの視点で単純比較すると、おふたりさまの優位性は明らかです。ふたり暮らしの場合、生活費などにかかる「消費支出」が2倍になるというわけではないからです。この点については、長い間、ふたり暮らしをしている夫婦の方などは、身をもって実感済みだと思います。
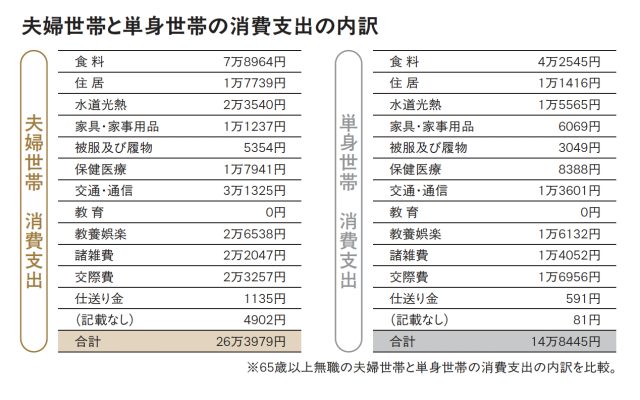
総務省の「家計調査」(2025年)の数字で具体的に比較してみましょう。65歳以上無職の単身世帯の消費支出が月14万8445円であるのに対して、夫婦世帯は月26万3979円。単純に単身の2倍になるわけではなく、1.8倍未満にとどまっています(図1参照)。
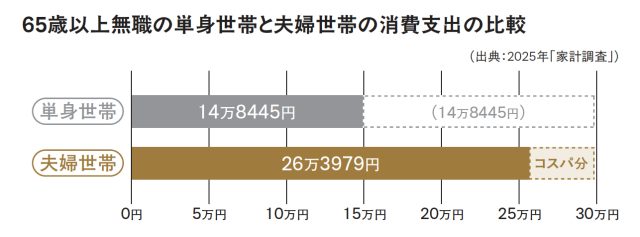
また、図2の表は、消費支出の内訳を踏み込んで比較したものです。住居費や水道光熱費などが大幅に抑えられるため、ふたりで暮らせば意識的に節約しなくても、毎月3万3000円ほどの支出削減(コスパ分)になるという見方ができます。
関口の見方【節約効果の大きな支出項目は?】
消費支出の内訳を比べると、夫婦世帯は単身世帯に比べて、保健医療費が2.1倍、交通・通信費が2.3倍かかっています。これらは概ね夫と妻の個々に費用がかかりやすい項目です。一方、共有して使う住居費や水道光熱費、交際費などは1.3~1.5倍ほどにとどまり、節約効果の大きい項目と言えます。
ちなみに収入面を比較すると、夫婦世帯は単身世帯の1.9倍で、支出の1.8倍より効果は増します。定年後も労働収入を得ることが当たり前という時代になると、おふたりさまのメリットはさらに大きくなると予想されます。
熟年離婚は全体の2割以上に増加
ここ数年、熟年離婚が前提であろうお金の相談に来る方が増えています。中高年の女性がお見えになる場合、従来は夫婦の「老後のお金」(家計や財産の管理など)に関する相談が大多数でした。
ところが最近は、「熟年離婚を考えているので離婚後のマネープランを相談したい」と口にされる方が増えました。熟年離婚は、定年を機に離婚に踏み切るイメージがありますが、法律上の明確な定義はなく、一般的に婚姻期間が20年以上ある夫婦の離婚を指すそうです。
「離婚に関する統計」(2022年度)や「人口統計資料集」(2024年)を見ると、全体的な離婚件数は下がっているにもかかわらず、同居期間が『20年以上』の離婚件数は減り方が小さく、全体に占める割合が上昇傾向にあり、2022年には全体の約22%を占めるに至りました(図3参照)。
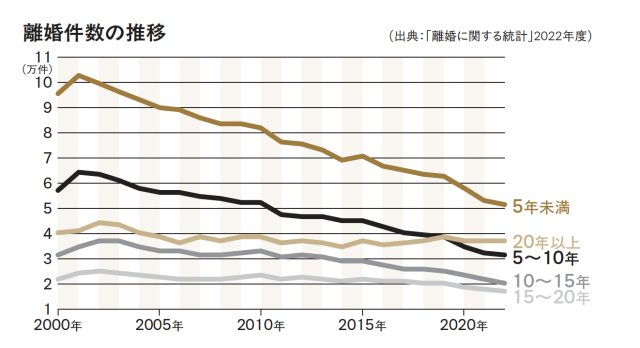
仕事を持ち、経済的に自立できる女性が増加したとか、離婚時の年金分割制度ができたから、などの理由が挙げられます。
このほか、相談者の話によると、DV(ドメスティック・バイオレンス)やモラハラ(モラルハラスメント=倫理や道徳に反する嫌がらせ)まで至らずとも、「性格が合わない」「ともに過ごす時間が苦痛になってきた」などを理由に挙げる方がいました。
関口の見方【離婚前にお金の不安を払拭】
熟年離婚を考える理由として、相談者の方の多くが「考え方や性格の不一致」を第一に述べられます。不一致に我慢できず、自分ひとりで生活できるだけのお金があるのなら離婚、といった感じでしょうか。私たちに対する相談内容は、現状の収入で長くひとりで暮らしていけるか、今後いくら稼げるようになればひとりで暮らせるか、などです。離婚するにしても、お金の不安はなるべく払拭したいという気持ちは理解できます。
ただし、相談者の方のその後の話や離婚した友人、知人の話を聞くと、離婚は何かとパワーがいる大変な決断だと感じます。離婚前より幸せになるという保証もありません。最近は「卒婚」という考え方も広まってきましたが、おひとりさまとしてやり直す場合、お金の問題だけでも明るい見通しを立てておきたいものです。
ちなみに、私は高校を卒業してからずっと夫と一緒に暮らしています。年齢も同じで何でも言い合え、相談し合える関係が築けている(と思う)ので、性格の不一致は感じません。看護師などの仕事を続け、夫が独立する際は経済的な援助もしました。今もファイナンシャルプランナーとして、夫の仕事をサポートできているのはありがたいことです。
「年金分割」だけで離婚後の暮らしはまかなえない
熟年離婚が増えている理由として、2007年に施行された「年金分割制度」も関係しているかもしれません。年金分割には、最大の割合を50%として、話し合いで割合を決める「合意分割」と、2008年4月1日以降に専業主婦(夫)だった分については自動で50%が分割される「3号分割」があります。
いずれも「婚姻期間中に納めた厚生年金」が対象で、3号分割は制度ができる前の年金は分割されません。このため熟年離婚される方は婚姻期間の一部の年金が分割となるケースが多いようです。
ただし、厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、離婚による年金分割で増えた年金額は、合意分割の場合で月額3万3575円(3号分割含む)、3号分割のみでは月額8317円でした。年金分割だけで老後の暮らしが何とかなるような金額ではなく、その後、おひとりさまとして、どのように老後資金を準備していくのか、改めて考える必要があります。
ちなみに、iDeCoは年金分割の対象になりませんし、財産分与の対象になるかどうかは見解がわかれています。受け取り開始が60歳からのため、婚姻期間の掛け金が対象になったり、評価額が対象になったり、そもそも対象にならなかったりなど、婚姻期間や受け取り開始時期と年齢などによりケースバイケースのようです。
関口の見方【夫婦の不公平を是正する制度】
年金分割制度は、夫婦間の不公平をなくすためにつくられたと言われます。会社員と専業主婦(夫)の場合、会社員の配偶者がもらえるのは国民年金(基礎年金)だけ。国民年金より厚生年金のほうが圧倒的に受給額は多くなるので、その不公平を是正するために厚生年金を分割する制度が設けられたのです。
ただし、「婚姻期間の厚生年金保険料を配偶者と分ける制度」のため、国民年金はもちろんのこと、独身期間に支払っていた部分も関係ありません。
制度ができる前に離婚した私の母親世代は、独身時代にかけていた国民年金程度しか受給できず、離婚後は、かなり生活に困窮していた印象が残っています。年金分割制度ができただけでも、状況はよくなったと言えるでしょう。
* * *
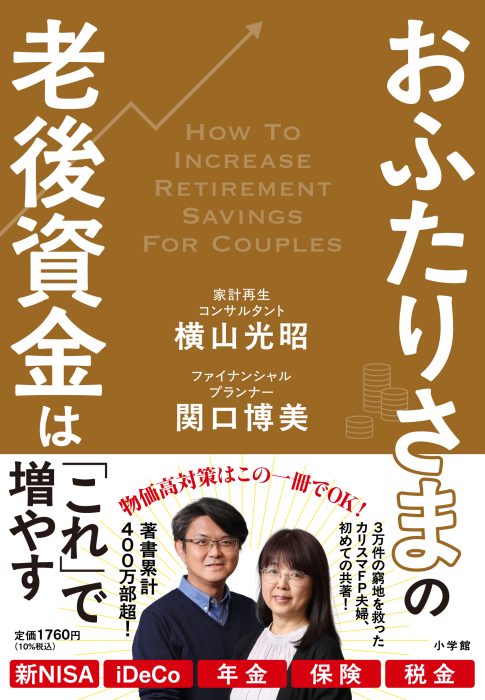
著/横山光昭・関口博美
小学館 1760円(税込)
横山光昭(よこやま・みつあき)
家計再生コンサルタント。ファイナンシャルプランナー。株式会社マイエフピー代表取締役社長。1971年、北海道生まれ。これまで応じてきたお金にまつわる相談は3万件以上に及び、独自の「家計再生プログラム」により、個別の課題を抜本的に解決する。著書累計は400万部を超え、代表作に、いずれもシリーズ累計100万部超の『3000円投資生活』『年収200万円からの貯金生活宣言』など。
関口博美(せきぐち・ひろみ)
ファイナンシャルプランナー。DCアドバイザー。看護師を経て、夫・横山光昭の運営するマイエフピーに入社。確定拠出年金(iDeCo、DC)をはじめ、公的・私的年金制度、教育費などの分野を得意とする。6児の母として、育児と仕事を両立してきた。